


 RSS Syndication
Dualidad
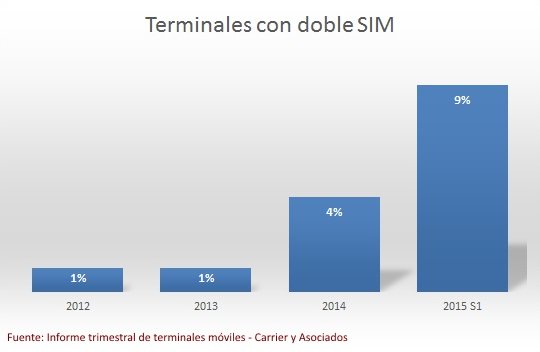
 A pesar de que desde el 2011 el mercado argentino de celulares viene en descenso (mucho más marcado en 2014 y 2015), hay cosas que están en ascenso. Una es la proporción de smartphones, que este año equivale al 100% de los equipos producidos localmente. La otra son los terminales con doble SIM, que dieron un gran salto en el 2014 al pasar de ser el 1% del mercado al 4%. Este año, la tendencia se mantiene, representando el 9% del mercado durante el primer semestre.
Estos equipos aceptan dos SIM simultáneamente, pudiendo ser de dos operadores distintos. Esta es la principal razón por la cual no suelen ser vendidos por los propios operadores, ya que ninguno querrá subsidiar o poner a disposición de sus clientes un dispositivo que pueda ser utilizado por un competidor. Claro que en el contexto actual de escasez de equipos por menor producción [ver “¿Quién vio un dólar?”], algunos operadores vendieron equipos con doble SIM, aunque sin aclararlo. La necesidad tiene cara de hereje.
Si bien los teléfonos con doble SIM no son ninguna novedad, sí lo son en Argentina. En esto mucho influye que en los últimos dos años cada vez se vendan más equipos liberados, por fuera de los canales de los operadores. De esta forma suman un diferencial. Pero se trata de una tendencia que llega un poco tarde.
Los equipos con doble SIM tienen éxito en mercados sensibles al precio del servicio, con mucha incidencia de líneas prepagas, ya que permiten capitalizar las mejores propuestas de los distintos operadores. Pero su atractivo va camino a quedar reducido para ciertos usos muy puntuales. En momentos en que el negocio celular deja de crecer en materia de voz, retrocede en SMS por impacto de los OTT (caso Whatsapp) y cobra relevancia el consumo de datos, el escenario cambia sustancialmente. Una de las características del uso de Internet, tanto fijo como móvil, es que los servicios se independizan del operador. Así, podemos usar Skype, mail, Facebook, Twitter y mensajería instantánea, independientemente de la línea celular. Y en general, conviene tener un paquete de datos que permita más tráfico que tener dos de menor capacidad. Por otra parte, la voz y los SMS tienden a cobrarse con tarifa plana. En Argentina todavía no estamos en ese punto. Aquí la voz tiende a ser ilimitada si es dentro de la misma red, pero los SMS ya se ofrecen en paquetes tan grandes que equivalen a ser ilimitados.
Visto así, donde sí los equipos con doble SIM mantienen un importante atractivo es para aquellos viajeros que deban hacer roaming, cuyas tarifas son notablemente más altas que las locales. En esos casos, un equipo con doble SIM permite tener en el mismo terminal la SIM original y sumarle una del país de destino, proporcionando un ahorro significativo. Otro nicho es el de aquellos usuarios que tengan dos líneas, una laboral y otra personal, que podrán así tener ambas en el mismo dispositivo.
A mediano plazo el escenario puede cambiar ya que quizás las SIM dejen de utilizarse. Fabricantes como Apple y Samsung, actualmente los dos de mayor volumen a nivel mundial, tienen desarrollos de equipos que implementan las funcionalidades de la SIM vía software. Así, ya no habrá SIM para intercambiar o combinar. Sólo habrá que hacer un proceso online para cambiar de proveedor de servicio móvil. Y con la tendencia a que todos los servicios (incluyendo la voz) sean OTT, cambiar de operador no significará ningún contratiempo. Los equipos serán naturalmente multi SIM.
 Independientemente del impacto en su país de origen, con la reciente aprobación en los EE.UU. de la compra de DirecTV, AT&T pasó a ser un jugador de peso y potencial en Latinoamérica. Los más de 25 millones de abonados de DirecTV (que surgen de la operación DirecTV Panamericana, Sky Brasil y Sky México) se convierten no sólo en una importante fuente de flujo de caja, sino también en una envidiable plataforma sobre la cual transformarse en un operador multiservicio.
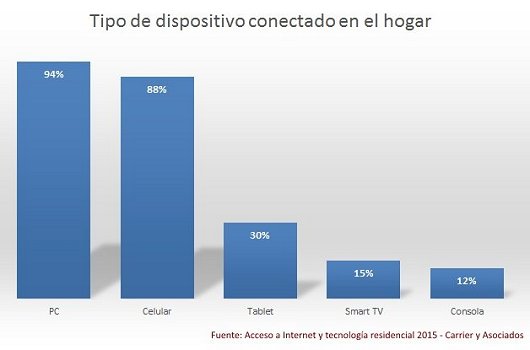
 Una de las particularidades del acceso a Internet en los últimos tiempos es que éste ha dejado de girar predominantemente alrededor de la PC para alcanzar también otros dispositivos tanto fijos como móviles. A esta multiplicación de dispositivos conectables se suma la tendencia a que los mismos consuman cada vez más datos, ya sea por la capacidad exigida (como es el caso del video) como por el tiempo en que están streameando datos, como sucede con apps tipo Spotify. El resultado es un aumento de la demanda agregada por capacidad en las redes fijas que no para de crecer. Esto surge del informe
 La semana pasada [ver “
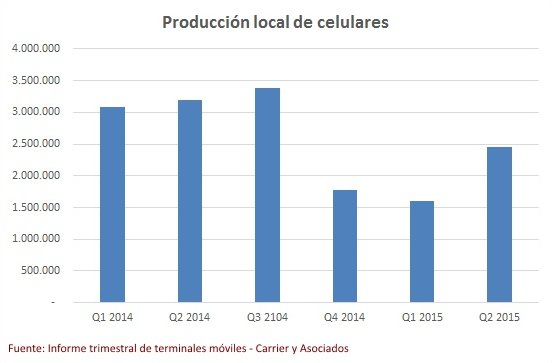
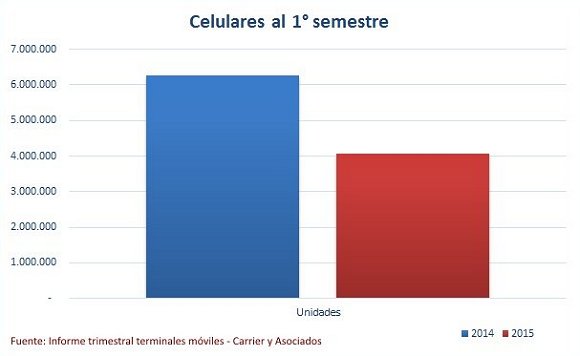
 Sin dudas que el 2015 será recordado por los productores locales de celulares como un año para el olvido. La pasión por los smartphones y los deseos de comenzar a disfrutar de las bondades del 4G se chocan de narices con las restricciones al giro de divisas. Así, a pesar de que a priori existen motivos como para pensar en una demanda saludable, las restricciones de la oferta dan como resultado un mercado que cayó un 36% en unidades en el primer semestre de este año contra igual período del año anterior. Visto de otra forma, un tercio menos. Paradójicamente, la caída se da en pleno proceso de actualización y modernización de la base de celulares.
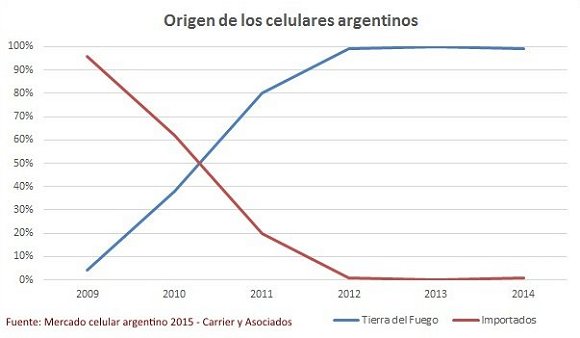
 A fines del 2009 se aprobó la ley 253, popularmente conocida como Impuestazo Tecnológico mediante la cual se eliminó la exención de impuestos internos (26%) y se duplicó el IVA (de 10,5 a 21%) sobre los productos electrónicos e informáticos que no provinieran de la provincia de Tierra del Fuego. Desde sus inicios, esta política de “sustitución” de importaciones de determinados electrónicos (con los celulares a la cabeza) generó críticas. Los objetivos de crear puestos de trabajo y desarrollar una industria local se contraponían a un alto costo fiscal (por las exenciones), mayores costos operativos que se traducen en precios más altos para la población y una oferta más acotada y sesgada. Y no se logró en ningún momento reducir la demanda de divisas para pagar los componentes importados.
 Ya han pasado 7 meses desde la adjudicación de espectro para 3 y 4G que tuvo cuatro ganadores. Los tres operadores incumbentes, Claro, Personal y Movistar, y el entrante, también llamado 4° operador, Arlink. Los tres primeros ya pagaron los montos ofertados y recibieron todo el espectro ganado. En el caso de Arlink, se le adjudicó el espectro pero a pesar de los meses transcurridos desde la aceptación de su oferta, en diciembre pasado,


