


 RSS Syndication
Conflicto generacional
 Desde aquí se insiste desde hace años en la distorsión causada por la contabilización de líneas en servicio que no son utilizadas [ver “Contando líneas”]. Esta diferencia no sólo impacta en el ARPU o ingreso promedio por línea, así como en la relación entre líneas prepagas y pospagas (o con abono). También esta forma de contabilizar las líneas afecta a la hora de determinar cuál es la generación móvil dominante en materia de celulares. Por eso es habitual ver cifras, sobre todo provenientes del exterior, que identifican al mercado argentino como uno aún dominado por la tecnología 2G, cuando en realidad se trata de un mercado mayoritariamente 3G. Esto surge del informe “Mercado celular argentino 2016”, publicado por Carrier y Asociados.
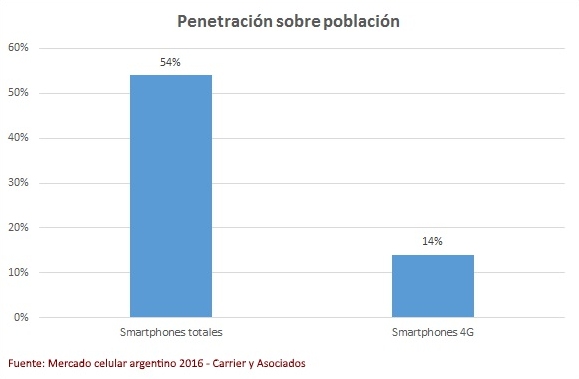
Combinando las cifras de líneas en uso (38 millones de los cuales 36,2 millones corresponden a teléfonos celulares) con las ventas de equipos de los últimos años, se llega a que el mercado local está compuesto por un 65% de equipos 3G. Aquellos 4G representan el 17% y los 2G el 19%.
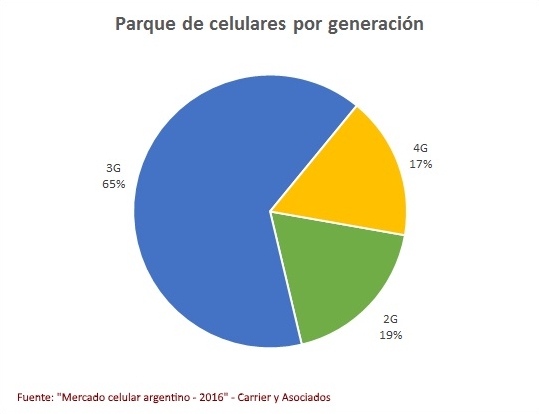
Visto así, se llega a que alrededor de 6,5 millones de líneas en uso está asociadas a un teléfono 2G. Este dato es relevante ya que, cuando se habla del demorado Plan Canje, se menciona el reemplazo de equipos 2G. Pero su reemplazo por los más modernos 4G poco hará para mejorar la situación general de las redes.
Para entender esto, conviene recordar que aún con equipos 4G, las comunicaciones de voz y SMS se cursan por la red 2/3G, que es la que actualmente está congestionada. Quien hoy tiene un equipo 2G es alguien que sólo realiza llamadas y envía y recibe SMS. En esto influye claramente un tema de hábitos de uso (personas mayores o perfiles más conservadores, no atraídos por aplicaciones de datos desde el celular). Se trata entonces de personas que, aunque tenga un equipo 4G, seguirán estableciendo comunicaciones de voz, las cuales se seguirán cursando sobre la sobrecargada red 2/3G. Así, el canje tendría un costo muy alto para un beneficio casi nulo.
Visto así, el foco de un eventual Plan Canje debería estar en los actuales usuarios de smartphones 3G, quienes sí consumen datos a través de una red congestionada y que verían mejorar su situación si pudieran migrar a 4G. De todos modos, no hay que ser excesivamente optimista. Los smartphones son sólo un componente de la red móvil. Una solución de fondo debe ser integral, con un fuerte foco en espectro y antenas (de todo tipo). Ahí habría que apuntar la artillería.
 No importa la fuente, todas coinciden en lo mismo: el mercado global de smartphones no crece en unidades. IDC dice que en Q1 el mercado avanzó apenas un 0,3% (la nada misma). Counterpoint Research muestra una variación del 0%. Y Strategy Analytics va más allá, dando una caída del 3%. También hay coincidencia en las causas de este freno a la expansión de los últimos años. Los principales mercados están saturados, lo que incluye a China, el gran impulsor hasta el 2015. También es cierto que las condiciones económicas globales son un desafío.
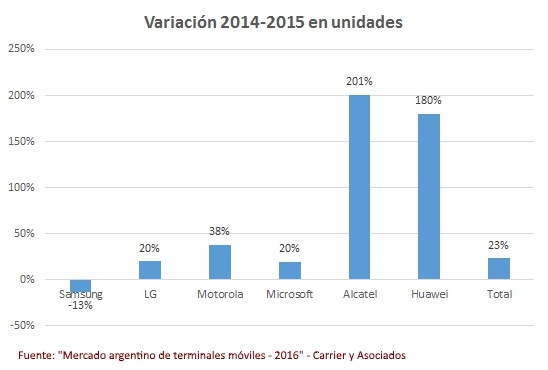
 Con ventas anuales que promediaron los 9,5 millones de unidades en los últimos 3 años, el mercado móvil argentino se encuentra hoy dominado por los smartphones, según surge del informe
 En Argentina hay anhelos, que no se terminan de concretar no obstante ser recurrentes. Pasó con el puente sobre el Rio de La Plata para conectarnos con Uruguay. Igual que el traslado del Aeroparque a Ezeiza. Y así se podrían nombrar otros grandes proyectos. En la industria de las telecomunicaciones el anhelo recurrente es el del 4° operador móvil. Tema que esta semana fue reflotado, casi como al pasar, en un
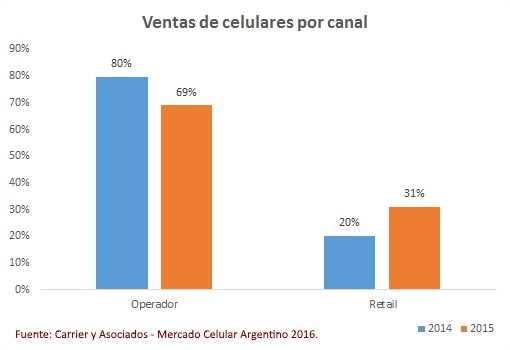
 Si bien los operadores móviles siguen siendo responsables por el grueso de la venta de terminales (léase smartphones), en los últimos tiempos el canal retail (los comercios minoristas como cadenas de electrodomésticos, electrónicos y supermercados) viene ganando relevancia. De hecho, en 2015 las ventas de celulares por el canal retail crecieron un 58%. Esto surge del informe
 La noticia tecnológica (y más) de la semana fue el inicio de la actividad comercial de Uber. De manera similar a lo ocurrido en otros países, el hecho estuvo acompañado de las naturales reacciones de los taxistas, cortando calles emblemáticas de la ciudad de Buenos Aires a modo de protesta. Se puede discutir el caso Uber en particular, pero sería más sano ver la película entera. Porque hoy será Uber. Mañana será Airbnb. Y pasado, quién sabe.
 Sin dudas que la noticia más relevante de la semana fue la aprobación del DNU 267/2015, el cual fuera refrendado por la Cámara de Diputados. Alcanzaba con que sólo una de las dos Cámaras lo aprobara (solo podía aprobar o rechazar, no modificar) para que el DNU fuera ratificado. Y así fue. Si bien el DNU no deroga las leyes de SCA y Argentina Digital, sí desactiva puntos clave, especialmente en materia de SCA.


