RSS Syndication
TV Celestial
 Cuando sólo faltan cuatro meses y medio para que comience (parcialmente) la convergencia en Argentina, el anuncio de la fusión entre Cablevisión y Telecom alteró el tablero y el balance de poder. De esta forma, reavivó la demanda de las telcos en relación con que se les permita ofrecer TV satelital.
Cuando se volvió a establecer el impedimento para que las empresas de telecomunicaciones ofrecieran servicios audiovisuales (léase TV) a través del DNU 267 del 2015, la lógica manifiesta detrás de la decisión era la de dar un período de tiempo para “nivelar la cancha” y permitir que los cableros a lo largo y ancho del país tuvieran tiempo de adaptarse a un mercado que se volvería mucho más competitivo. Este impedimento se extendería hasta enero de 2018 (fecha no especificada inicialmente).
Lo que no tendría fecha de vencimiento es la prohibición de que el servicio de TV fuera ofrecido con tecnología satelital por parte de las telcos. En este caso, la motivación era obligar a las telcos a invertir en infraestructura terrestre, más particularmente en fibra óptica. Se pensaba (y algunos todavía piensan) que se puede operar indefinidamente con una red ADSL que en el mejor de los casos ofrece 20 Mbps y que no está disponible para la totalidad de los clientes. Teniendo en cuenta los cambios de hábitos en el consumo audiovisual, con la relevancia creciente de los OTT y su forma de acceder a los contenidos, ningún operador de telecomunicaciones puede darse el lujo de no tener una red capaz de ofrecer esta experiencia. Esto es algo que la TV satelital, netamente de broadcasting, no puede igualar y es la razón por la cual DirecTV intenta desarrollar una red terrestre de banda ancha. Visto así, resulta evidente que arrancar con el satélite es claramente una estrategia de transición hasta tener desplegada una red cableada de mayor capacidad.
Por otra parte, tampoco es tan fácil salir ahora a dar servicios de TV paga, en un mercado con una penetración de aproximadamente el 80% de los hogares. Si se miran las cifras de Cablevisión, el principal operador con un 39% de participación de mercado, entre junio 2016 y junio de 2017 apenas si creció un 0,3% en abonados, sumando sólo 9.000 a una base de 3,5 millones. Esto habla a las claras de un estancamiento, si se es optimista, o del comienzo de un retroceso, si se es pesimista. Y mientras tanto, Fibertel, el ISP de Cablevisión, creció un 7,7%. Por lo tanto, se confirma que pensar que alcanza con una estrategia de sumar TV satelital sin invertir fuerte en la red fija terrestre es una invitación al suicidio.
Adicionalmente, hay que tener en cuenta que la TV satelital combinada con una oferta terrestre de banda ancha sirve como paquete comercial, pero no presenta los beneficios económicos que sí implica una oferta convergente sobre una única red. En el caso de los paquetes que combinan banda ancha con productos satelitales hay dos infraestructuras en paralelo, la satelital y la terrestre, con sus correspondientes costos.
Otro de los factores que genera mucha oposición a que las telcos ofrezcan servicios de TV satelitales es la gran cantidad de cooperativas y pequeños operadores de TV por cable que hay diseminados en todo el país. Si bien esta perspectiva pone en el centro de la escena a los operadores y no a los consumidores, no se trata de un reclamo que no se pueda atender. Alcanzaría con otorgar licencias satelitales acotadas geográficamente para evitar la concentración que algunos temen.
Por lo expuesto, queda en claro que el impedimento a cualquier empresa de telecomunicaciones de proveer TV satelital es infundado y sólo limita la competencia en este servicio. Sin embargo, aunque no hubiera oposición a esta medida, eliminar esta restricción no sería algo tan sencillo de implementar. Esto se debe a que el DNU 267 mantiene la prohibición de dar servicios de TV satelital. Y como un DNU tiene fuerza de ley, sólo puede ser modificado por otro DNU o una ley. Difícilmente el gobierno quiera gastar sus cartuchos en este tema. En el mejor de los casos podría incluirse algo al respecto en la futura ley convergente.
En cuanto a reflotar acuerdos comerciales que hicieron tiempo atrás tanto Telefónica como Telecom con DirecTV (y que, en la actualidad, podría cambiarse el nombre de Telecom por el de Claro), hay opiniones divididas respecto de si se puede o no. De todos modos, apenas si son un parche considerando la duplicación ya no sólo de infraestructuras, sino también de plataformas comerciales y administrativas. Puede ser algo interesante a nivel de promoción, pero que tiene debilidades de base.
Por supuesto, los operadores de TV paga (salvo Cablevisión en su proceso de fusión con Telecom) podrán reclamar, no sin justicia, que para que la convergencia sea total y recíproca, se les debe permitir poder dar servicios móviles. Mínimamente, como OMV. Y acá nuevamente la responsabilidad primaria es del regulador, quien debe terminar de una buena vez por limpiar el espectro otorgado y poner fin así a la oposición de los operadores móviles a habilitar esta posibilidad. Esto no invalida que el gobierno siga avanzando con su política ya iniciada de otorgamiento de espectro a nivel local o regional que permitiría que estos operadores se conviertan en OMR.
En definitiva, este entuerto deja algunos puntos para tener en cuenta. El primero es que el Estado no debe tomar decisiones tecnológicas. No debe decir “podrás dar este servicio con esta tecnología”. Son decisiones que en definitiva debería ser competencia exclusiva de los operadores. El Estado debe, a lo sumo, habilitar o inhabilitar a quién dé el servicio. En segundo lugar, y ya más específicamente, la TV satelital no es una plataforma con proyección sino puramente de transición. Y si esta transición implica un beneficio para la población, no habría que descartarla. Finalmente, y vinculado al punto anterior, hay que considerar que en un mercado maduro como el de la TV paga, la incorporación de la TV satelital es más bien parte de una estrategia defensiva para retener clientes con un paquete de servicios que un arma ofensiva para llegar a nuevos consumidores.
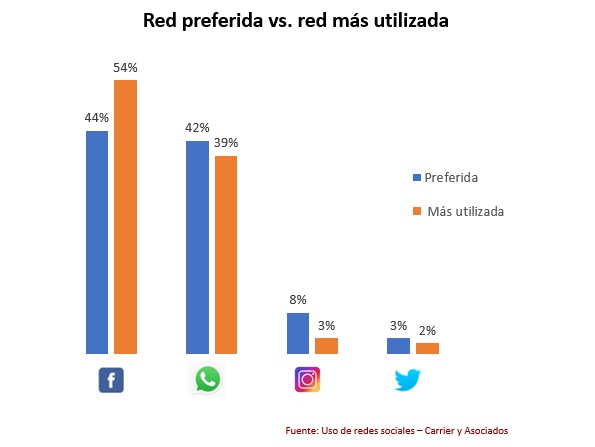
 Las redes sociales se utilizan no sólo porque a uno le interese o dé placer hacerlo. También muchas veces porque es allí donde está el público al que deseamos llegar (amigos, colegas, clientes, etc.). Entra aquí a jugar lo que se conoce como “efecto de red” y que, simplificando, implica que un servicio aumenta su valor cuanto más usuarios lo consumen. Pero no significa que necesariamente se lo consuma por puro placer.