''

Creced y multiplicaos

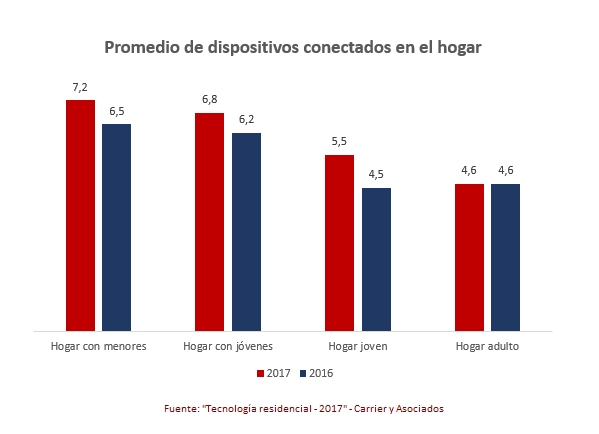
Durante sus primeros años, Internet era sinónimo de PC. Con el tiempo, la conectividad llegó a múltiples dispositivos, como el celular, las tablets, el televisor, la consola de videojuegos y tantos otros. Esta multiplicación de dispositivos conectables, tanto por categoría como por unidades, hizo que el promedio de éstos por hogar con acceso a Internet en Argentina pasara de 5,8 a 6,3 en un año. Esto surge del informe “Tecnología residencial 2017” realizado por Carrier y Asociados.

El promedio de dispositivos conectados en el hogar subió para todos los segmentos etarios, con excepción de los hogares adultos (todos sus integrantes tienen 34 años o más), donde se mantuvo estable. Lógicamente, el promedio de dispositivos conectados en el hogar sube con el nivel socioeconómico, en la medida en que hay mayor capacidad adquisitiva.
En cuanto a los dispositivos, el smartphone es el más habitual, habiendo desplazado de ese lugar a la PC. Esto se debe a que, además de su ubicuidad, el celular ya no es sólo un dispositivo de comunicaciones y acceso a Internet, sino también de entretenimiento, utilizado crecientemente para el consumo audiovisual. El smartphone creció no sólo en penetración en los hogares sino también en presencia, pasando de un promedio de 2 equipos por hogar el año pasado a 2,3 en el presente. Los pocos hogares con usuarios de Internet sin smartphone fueron de adultos (4%) y de niveles socioeconómicos bajos (3%).

Si bien el celular ha eclipsado a la PC, ésta todavía sigue siendo relevante. Aunque sin la ubicuidad de aquél, se ha transformado en un dispositivo de uso personal más que hogareño, como lo indica la multiplicación de la misma al interior del hogar. En el caso de las PC se da una relación pareja en la penetración en hogares de notebooks y equipos de escritorio. De hecho, un 60% de los hogares conectados cuenta con ambos formatos de equipos. Un 79% tiene al menos una notebook y un 77% una PC. En promedio, cada hogar conectado cuenta con 2,1 PC.

Por su parte, el televisor crece como dispositivo conectado de la mano de los OTT (principalmente Netflix) lo que impulsa a los Smart TV (que pasaron del 46 al 58% de los hogares conectados), pero también a la adopción de otros dispositivos que se conectan al mismo, como los reproductores multimedia (caso Chromecast, Apple TV, etc.) y las consolas, que ya no son exclusivamente de videojuegos sino de entretenimiento en general. Las tablets, de la mano de un bajo costo relativo, siguen ganando espacio, especialmente en los hogares con menores, estando presentes en el 50% de los hogares. La tendencia a tener 2 o más de éstas es claramente más alta en los hogares con menores, casi duplicando la cantidad promedio de los otros segmentos.

La multiplicación de dispositivos sumada al creciente consumo de video online (desde PC, Smart TV, TV conectadas, smartphones, tablets) tiene como consecuencia que se esté generando una gran expansión en la demanda de tráfico de datos, especialmente sobre las redes fijas que conectan a los hogares. Este consumo explica la tendencia al fin de la tarifa plana para reemplazarla por abonos con límite de tráfico.
El gran olvidado

Durante las Jornadas de ATVC, que reunieron a la industria de la TV paga, hubo muchas charlas interesantes. Y como suele suceder ante la multiplicidad de paneles y oradores, a veces algunas cosas se escapan. Un dato interesante lo dio un ejecutivo de HBO para Latinoamérica, quien expresó que Argentina es uno de los principales mercados para HBO. Y fue más allá al decir que “con un 80% de penetración de TV paga, parecería que queda poco lugar para crecer, pero falta un desarrollo en cuanto a la digitalización. De los 9 millones de hogares que hay con TV paga en el país, es raro que sólo 4 millones estén digitalizados”.
El dato de que algo menos de la mitad de los abonados a TV paga tengan acceso a un servicio digital puede ser visto como un tema de costos del servicio. Pero ciertamente no es la única razón. Más importante aún es que en muchos casos, especialmente en las localidades más pequeñas, los operadores locales no han invertido lo suficiente en la red como para ofrecer esta funcionalidad. Esto puede deberse tanto a que los dueños de estas operaciones no sienten presión competitiva y por lo tanto no se ven motivados a invertir, aunque también es importante considerar que muchas veces son operaciones de escalas chicas, que no soportan los costos de modernizar las redes.

Es importante tener esto presente en momentos en que la regulación alrededor de la competencia en TV paga parece tener un límite simbólico (y arbitrario) en las localidades de menos de 80.000 habitantes. La decisión está destinada a proteger a las empresas que allí brindan servicio, no así a su población, que se ve forzada a consumir lo poco que le ofrecen.

Es claro que la regulación (léase, la política), las empresas del sector y hasta muchos medios de comunicación se preocupan más por el devenir de las empresas que por lo que suceda con los usuarios/consumidores. Pero esta atención al impacto en las empresas implica también condenar a las poblaciones atendidas por ellos, que no tienen a veces acceso a los mejores servicios de TV: digital, HD, VOD en el caso de TV. En consecuencia, tampoco tienen acceso a determinados contenidos.

La falta de digitalización también impacta en el acceso a Internet de banda ancha. Este servicio no puede ser provisto por las redes de cable no digitalizadas, por lo que muchas veces los pequeños operadores recurren a la tecnología inalámbrica terrestre, generalmente de baja capacidad e inestables.

La limitación económica de una escala pequeña no es algo que puedan resolver grandes operadores de TV por cable o las mismas telcos a través de las redes terrestres. Pero sí por el satélite, que puede cubrir grandes extensiones a un costo relativamente fijo (el variable tiene que ver con el equipamiento del cliente y la capilaridad comercial y técnica). Y es una opción que permitiría mejorar rápidamente la competencia a través de operadores de telecomunicaciones y de los propios operadores de TV paga (como acaba de implementarlo Uruguay). Esto no implica que desaparezcan los pequeños operadores, quienes podrían agruparse para ofrecer este servicio o simplemente revenderlo, pero manteniendo su principal diferencial que es la proximidad con el cliente. Además, conviene recordar que las nuevas tecnologías satelitales, además de TV, pueden dar acceso de banda ancha con velocidades consideradas de Ultra Banda Ancha.

Sin embargo, la tecnología satelital parece ser una mala palabra en Argentina. Quizás porque durante años sólo una empresa estuvo autorizada a dar este servicio en forma masiva. Pero sería bueno dejar de demonizar una tecnología y comenzar a pensar en el usuario y su derecho a acceder a mejores contenidos y servicios. Es hora de poner al usuario en el centro del debate.

I’ll be back

Esta semana se produjo el retorno oficial de los smartphones BlackBerry al mercado argentino. Los mismos habían sido producidos en Tierra del Fuego hasta el año 2015. Pero luego, los vaivenes propios de la empresa y su decisión de dejar de fabricar por sí misma sus smartphones para enfocarse en el software de los servidores, produjeron su retiro del mercado local.


Ahora, de la mano de TCL quien tiene la licencia para el uso de la marca y de su software de dispositivo, vuelven a producirse en la isla austral. Inicialmente (hasta fin de año) la exclusividad de su comercialización estará en manos de Personal y de Frávega. Los nuevos equipos utilizan ahora el sistema operativo Android al que se le agregan algunas aplicaciones específicas como el Hub que concentra todas las comunicaciones (mail, Facebook, Twitter, Whatsapp, Skype, etc.) en una única bandeja de entrada, así como otras específicas de seguridad, como DTEK, que monitorea la seguridad de Android y de las aplicaciones instaladas. Además, incorpora características de seguridad en el chipset, lo que hace a los nuevos BlackBerry atractivos para ciertos mercados verticales (gobierno, banca, fuerzas de seguridad), a los que apuntarán. Por otro lado, mantiene el teclado físico, sello indiscutible de la marca (y añorado por muchos que nunca terminaron de sentirse cómodos escribiendo en una pantalla touch).

Por supuesto, nadie piensa que los BlackBerry vuelvan a niveles de ventas que supieron tener en Argentina, como cuando alcanzaron los 1,1 millón de unidades en 2012, con una fuerte demanda de los segmentos jóvenes, para caer a 50 mil en 2014. Pero en tiempos en que la seguridad de la información está constantemente amenazada, sus características harán que los verticales mencionados le presten atención. El mercado de los smartphones es hoy lo suficientemente grande como para que encuentren su nicho.

Tuits selectos