


 RSS Syndication
Fin de año movido
 La última semana del año resultó muy movida en términos de novedades para la industria.
Con la aprobación de la fusión Telecom-Cablevisión por parte del ENACOM anunciándose el jueves pasado a última hora de la tarde, las horas siguientes permitieron un análisis más pormenorizado al tiempo que fueron publicadas nuevas normas que contemplan este hecho. Una fue la Resolución Sintetizada 5641-E/2017. Por un lado, establece el 1° de enero de 2019 como la fecha donde se autorizará a toda empresa de telecomunicaciones a proveer servicios audiovisuales (TV) en cualquier localidad, tengan más o menos de 80.000 habitantes. De esta forma, no quedarán localidades blindadas contra la competencia a partir de esa fecha. Por otra parte, en todas las localidades (además de AMBA, Córdoba y Rosario) donde esté operando actualmente Cablevisión (no lo dice en estos términos, sino que menciona un operador por vínculo físico o radioeléctrico “que posea a nivel nacional, una cantidad total de abonados o suscriptores SUPERIOR a 700.000”, lo que a los efectos prácticos es lo mismo), los operadores de telecomunicaciones podrán dar servicio de TV a partir del 1° de enero próximo. En otras palabras, la convergencia estará abierta desde el 1° de enero en todas las localidades donde opera Cablevisión, sin importar su cantidad de habitantes.
Otra norma que no puede desvincularse totalmente de la aprobación de la fusión fue el Decreto 1060/2017. El mismo determina que la administración nacional, así como las empresas donde el Estado tenga participación mayoritaria en el capital o en las decisiones societarias (a excepción de Arsat), garantizarán a los operadores de telecomunicaciones el acceso a las infraestructuras pasivas aptas para el despliegue de redes. Una forma de facilitar y acelerar el despliegue de redes y sortear algunas limitaciones regulatorias a nivel local. Por otra parte, elimina de la definición de los SCM (Servicios de Comunicaciones Móviles) a los SRCE (Servicios Radioeléctricos de Concentración de Enlaces) que es el trunking de Nextel. De esta forma, no sólo este tipo de espectro con que cuenta la fusionada no se contabiliza dentro del espectro para SCM (por lo que no se cuenta para el cap) sino que también establece que el ENACOM podrá reatribuir el espectro para SRCE para su uso en SCM. Finalmente, habilita a la provisión del Servicio Básico Telefónico mediante el uso del espectro radioeléctrico atribuido para la prestación de servicios móviles en tecnología 4G. De esta forma, la telefonía fija podrá ser provista por la infraestructura móvil. Se trata del blanqueo de algo que ya viene ocurriendo de hecho en algunas zonas debido a los altos costos de despliegue y mantenimiento de red fija para un servicio en desuso.
Al respecto, sólo queda que se confirme la tan rumoreada habilitación para que las empresas de telecomunicaciones puedan dar servicios de TV satelitales. Sería una forma de acelerar la competencia para no quedar sujetos a los tiempos y recursos necesarios para el despliegue de infraestructuras de fibra óptica. Aunque está claro que el servicio de TV satelital sólo sería una transición hacia formas de consumo audiovisual más interactivas que las que puede ofrecer la tecnología de radiodifusión de la TV satelital.
Siguiendo con la TV, también hubo confusión con respecto del futuro de la TDA. La misma se debió a despidos en las señales estatales de esta plataforma de TV como consecuencia de la “desarticulación” de la unidad CIARA. Sin embargo, esto no implica, como circuló, el desmantelamiento de la TDA que es la infraestructura de televisión digital, la cual seguirá operando con las demás señales. Más allá de que se considere un éxito o fracaso la TDA, la misma es fundamental para la liberación del espectro que hoy utiliza la TV analógica, luego del apagón previsto para 2019.
En la semana que termina también fue noticia la venta de Metrotel a los fondos Riverwood y Blackstone. La misma se realizó a cambio de US$ 190 millones, un precio que sorprendió a varios, considerando que la misma había sido comprada por sus actuales dueños, SCP, por US$ 33 millones apenas 3 años atrás. Se trata de un operador de telecomunicaciones que tiene casi 11 mil clientes corporativos (entre los cuales hay muchos bancos de primera línea) y, tanto o más importante aún, una red de fibra óptica de 3.600 Km en el AMBA (Área Metropolitana de Buenos Aires). Los nuevos dueños apuntan a potenciar el valor de la red poniéndola a disposición no sólo de sus actuales clientes sino también de otros operadores. La movida es una más de las tantas que hoy apuntan a ofrecer infraestructura compartida (de fibra óptica o de torres para celulares) a los operadores existentes. Varias de las últimas inversiones en materia de telecomunicaciones se dirigen a este negocio más que al de ofrecer servicios directamente al cliente final.
El cierre del año trajo buenas noticias para el gobierno, tanto por la recuperación económica a nivel macro como por la consecuencia de algunas de las medidas tomadas, como fue la eliminación del arancel de importación a la informática. Según cifras de IDC publicadas en el diario La Nación, el 2017 termina con un crecimiento interanual del 78% en notebooks, 56% en tablets (Argentina sigue siendo una rareza en este aspecto considerando las tendencias mundiales) y un 4% en PC. La nota también incluía cifras de GFK que mencionan un crecimiento del 15% en televisores. Esto se suman al 16% de crecimiento en ventas de celulares (oficiales). Todo “pum para arriba” y con esperanzas de que el 2018 será aún mejor.
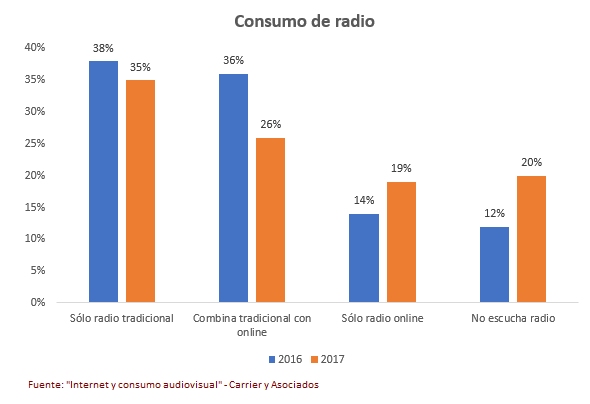
 Primero se pensó que la TV acabaría con ella, pero la radio resistió y encontró su lugar. Ahora, es Internet quien amenaza a la radio, y la resistencia requerirá de un replanteo ante un escenario que no deja de cambiar. En el último año, más gente comenzó a escuchar únicamente radio online, mientras que también fue importante el crecimiento de aquellos que no escuchan radio, ni tradicional ni online. Esto surge del informe: “
 Finalmente, y tal como se venía especulando en las últimas semanas, este jueves el ENACOM aprobó por unanimidad la operación de fusión entre Cablevisión y Telecom Argentina. Como se descontaba, la misma contiene algunas condiciones.
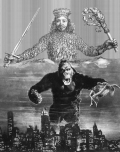 Recientemente, en una conversación con el dueño de uno de los principales medios del país, surgió un interesante intercambio respecto de los contenidos en el mundo moderno. Hay una duda que se expresa en la siguiente frase: “Content is King. Distribution is King Kong”. A partir de allí, la conversación giró en torno de la pregunta: ¿qué es más relevante, tener contenidos o tener la distribución?”. La respuesta, obviamente, resultó ser “depende”.
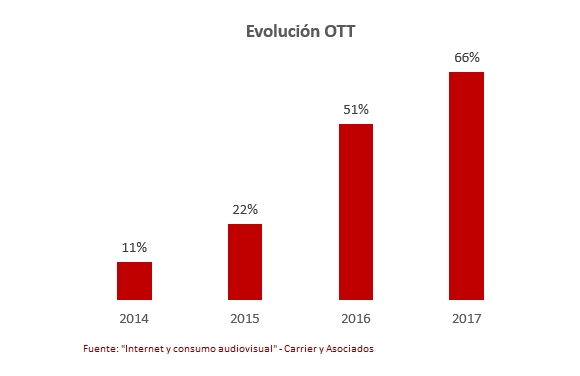
 Se sabe que los OTT de video, con Netflix a la cabeza, han ganado aceptación entre los usuarios de Internet en Argentina. A tal punto que en el 2017 un 66% de los usuarios consume video bajo esta modalidad, pagando o no algún tipo suscripción. Esto surge del informe “
 Durante la semana, dentro del marco de la reunión de la OMC, la GSMA estuvo muy activa, participando en el encuentro y organizando un foro para debatir temas que interesan a la industria. La ocasión sirvió también para convocar a diversos actores del sector, donde las conversaciones giraban en relación con una batería de medidas regulatorias anunciadas por las autoridades y también rumoreadas. En base a los antecedentes recientes, se espera comiencen a concretarse para este fin de año.
 En los últimos días se presentó en sociedad un nuevo OMV que será operado por Catel (Cámara de Cooperativas de Telecomunicaciones). El mismo utilizará el espectro de Movistar en su área de influencia (donde proveerá infraestructura) y usará la red del OMR en el resto del país. Su lanzamiento comercial está previsto para la primera mitad de 2018.


