RSS Syndication
Tierra del dólar
 El 2018 quedará en la historia como un año para el olvido para el sector de los terminales móviles. La fuerte devaluación del peso sumada a la aceleración de la inflación que generó se transformó en una combinación explosiva. Es normal que así sea para un producto que tiene un alto componente de costos en dólares, independientemente de si se trata de un bien proveniente directamente del exterior (caso iPhone) o si se produce en Tierra del Fuego (la mayoría de los equipos vendidos en el país), donde a los componentes en divisas se suma la suba de los costos locales por efecto de la alta inflación y la suba de tasas de interés (que afecta el costo financiero).
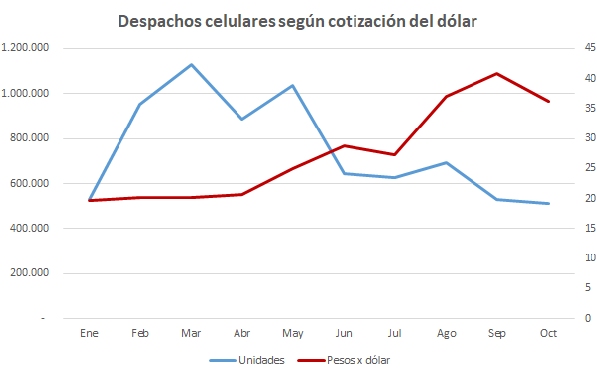
El año arrancó con tendencias similares al 2017, aunque un poco más arriba en unidades, situación que duró hasta mayo, momento a partir del cual comenzó la aceleración del proceso devaluatorio. Así, a partir de entonces los volúmenes de despachos caen, tendencia que se hace notable a partir de agosto, momento en el que el valor de dólar pega otro salto.
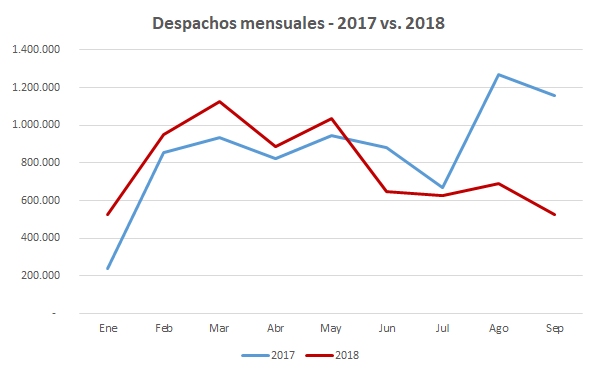
Esta caída hacia fin de año, período tradicionalmente con mayores ventas y que incluye fechas “fuertes” que traccionan la demanda, como el día de la madre y las fiestas de fin de año, hace que las expectativas para todo el año se sitúen en un máximo de 8,5 M de unidades. Este volumen, comparado con los 10,8 M del 2017 anticipan una caída interanual en unidades mínimamente del 21%.
La correlación negativa entre precio del dólar y volúmenes de despachos se hace evidente en el siguiente gráfico, donde queda en claro el efecto de los dos hitos devaluatorios, mayo y agosto.
Viendo las variaciones por marcas resulta evidente que el impacto de este año no fue similar para todos, entrando a jugar las estrategias adoptadas por cada una. Samsung sigue liderando en despachos, con una participación del 54% del total, pero con una caída del 16% en los tres primeros trimestres del año en comparación con igual período del 2017. Luego aparece el gran ganador, Motorola, que alcanza el 2º lugar en participación (con un 23%) con un crecimiento en unidades del 102%. Dentro del resto de los top 4, LG (8%) pasa del 2º al 3º lugar en participación y Huawei (4%) se mantiene en el 4º. Sin embargo, la caída en volumen es similar para ambos, del 54% y 52% respectivamente. Una situación que está gestando cambios en la operatoria del negocio móvil para ambas empresas.
El dato de color es para Apple, que a pesar de tener un precio en Argentina muy impactado por el costo fiscal, aumenta su volumen en un 284% y se ubica en el 6º en participación de mercado aunque con un volumen muy bajo, cerquita de Sony, en el 5º. La magia sigue intacta.
 Esta semana la Asociación del Fútbol Argentino (AFA) anunció el acuerdo por el cual Uber se transformará en el nuevo “sponsor digital” tanto de la AFA como de la Selección argentina. A través de éste, Uber desarrollará acciones a nivel mundial en las redes sociales y web de la AFA en distintos idiomas, mientras que, en el mundo offline, exhibirá su logo en la indumentaria del conjunto nacional de fútbol (no en las camisetas oficiales utilizadas para jugar).
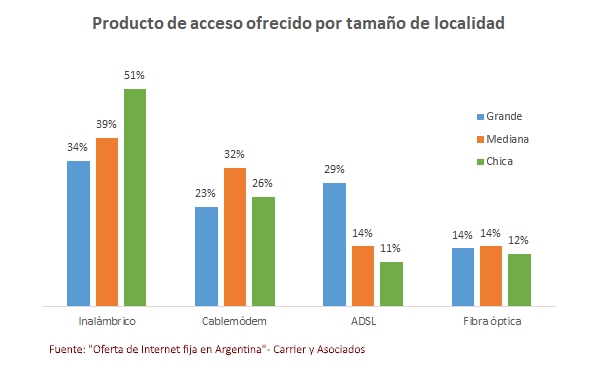
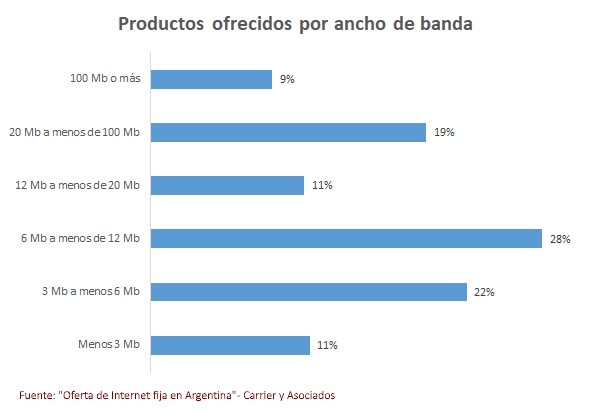
 En momentos en que las exigencias de ancho de banda de las conexiones a Internet crecen de la mano de un importante aumento del consumo de video así como del número de dispositivos conectados, el 61% de la oferta de productos de acceso a Internet se encuentra por debajo de los 12 Mbps. Esto surge del informe “
 Esta semana se esperaba que hubiera dictamen en Diputados para el posterior tratamiento en el recinto de la llamada “Ley de Fomento de Despliegue de Infraestructura y Competencia TICs”, más conocida como ley corta. Pero nada de eso sucedió. Según lo publicado por
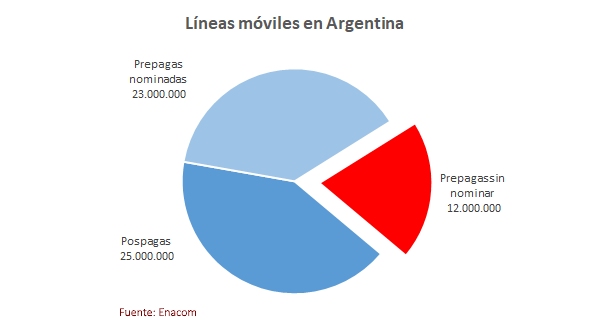
 Finalmente, el 31/10 venció el plazo para nominar las líneas celulares prepagas que aún no lo estuvieran. A partir de entonces, las líneas que quedaron sin nominar están siendo desactivadas gradualmente. Como consecuencia de este proceso, habrá una importante baja de líneas que eran consideradas activas, lo que implicará nuevos números para el mercado.
 Las tecnologías de acceso a Internet más avanzadas no sólo son mejores técnicamente, sino que también son más baratas para el consumidor. En Argentina, mientras el precio promedio por Mbps de la fibra óptica es de $ 61, este valor prácticamente se cuadruplica en el caso de un acceso inalámbrico, que resulta ser de $ 236. Esto surge del informe “
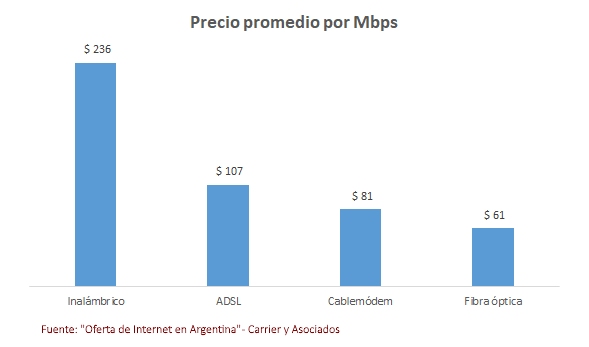
 La oferta de acceso a Internet fijo en Argentina muestra una marcada disparidad, con productos de fibra óptica de 300 Mbps o más conviviendo con conexiones inalámbricas de 1 Mbps que se caracterizan por ser más caras y, lógicamente, de menor calidad. Esto surge del informe “