'Celulares'

Lista blanca, lista negra

El de los terminales celulares es un mercado que por sus características se presta a distintas actividades y acciones al margen de la ley. Se trata de productos de alto valor, pequeños en tamaño y con un diferencial de precio importante entre aquellos adquiridos cumpliendo todos los requerimientos impositivos y legales localmente y aquellos adquiridos en el exterior. Una combinación perfecta que da lugar a dos grandes preocupaciones, especialmente para el Estado. Una tiene que ver con el delito común que implica el robo o hurto del dispositivo. La otra, el creciente mercado informal, compuesto tanto por la importación de individuos en sus viajes al exterior para consumo propio o de sus cercanos, así como por el contrabando realizado por bandas dedicadas a la comercialización en gran volumen.

Para abordar la primera preocupación, el gobierno estableció hace unos meses el sistema de listas negras. Básicamente, se trata de bases de datos con los IMEI (número de identificación de cada equipo) de los equipos denunciados como robados. De esa forma, todo equipo que figure en esa base de datos se ve imposibilitado de ser operado, restándole valor de reventa para el ladrón y desincentivando entonces el robo. Se trata de un tema no menor ya que, si bien no hay cifras oficiales precisas (mucha gente no hace la correspondiente denuncia, especialmente en el caso de aquellos usados con líneas prepagas), se estima en alrededor de unos 2 millones de equipos anualmente.

En cuanto al mercado informal, según se surge de este artículo publicado en el diario Clarín, el gobierno estaría evaluando lo que denomina como “lista negra enriquecida”, que por lo que se desprende de la nota no sería otra cosa que un eufemismo para lo que es en realidad una lista blanca. Se trata en definitiva de una base de datos que contiene los IMEI de todos los equipos ingresados legalmente, ya sea desde Tierra del Fuego, ya sea importados habiendo pagado los impuestos y aranceles correspondientes. En otras palabras, si el IMEI del equipo figura en esa base de datos, está habilitado para funcionar. Se trata de un concepto genial en los papeles, pero no tanto en la práctica.

El mercado informal afecta principalmente a dos grandes actores: el Estado, que deja de percibir distintos tributos, y los fabricantes, que dejan de vender equipos. Se podría incluir también a las marcas (que no son los fabricantes locales), aunque esto depende más de políticas internas. A algunas no les preocupa el origen del dispositivo mientras sea de su marca y le sume ingresos y participación de mercado global. No obstante, el costo (económico y en tiempo) recae sobre otros actores del mercado no afectados directamente por el mercado informal: operadores y consumidores. Los operadores deben controlar que el equipo figure en la lista blanca y en caso de no hacerlo, exigir al cliente que regularice la situación, soportando el natural fastidio del mismo así como el costo del procedimiento. En el caso de los consumidores, no siempre son conscientes del origen del terminal. Sí sucede en el caso de quien lo compra personalmente en el exterior, pero no en el caso de los ingresados por contrabando. El usuario puede haberlo comprado de buena fe, ya sea a través de Internet como en locales a la calle (inclusive, hasta en algunos agentes oficiales…) y no obstante debería afrontar las consecuencias.

La existencia del mercado informal, que en el 2016 tuvo un volumen de unos 2,5 millones de equipos y este año alcanzaría unos 2,8 millones, se debe a la gran brecha de precios entre un equipo comercializado formalmente y uno informal. Una brecha lo suficientemente importante como para justificar los riesgos y costos de ingresar equipos clandestinamente. Una solución más efectiva y de fondo sería que gobierno e industria sigan trabajando en la línea que hubo hasta ahora, buscando bajar costos impositivos, laborales, financieros y operativos para que la brecha de precio no sea atractiva. Mejor trabajar sobre la enfermedad y no sobre sus síntomas.
Saliendo del pozo

En un mercado argentino de equipos celulares que históricamente se movió alrededor de los 13 M de unidades anuales, sin dudas los 11,4 registrados en 2016 marcaron un punto bajo histórico. Más aun considerando que de éstos, apenas 8,9 M correspondieron al mercado formal. El bajón se vio acentuado porque el 2015 había sido un año récord, con una economía pre electoral recalentada. Sin embargo, el 2017 cerrará como un año de quiebre, con una recuperación del mercado de terminales móviles que crecerá un 15%, para volver a niveles cercanos a los 13 M.
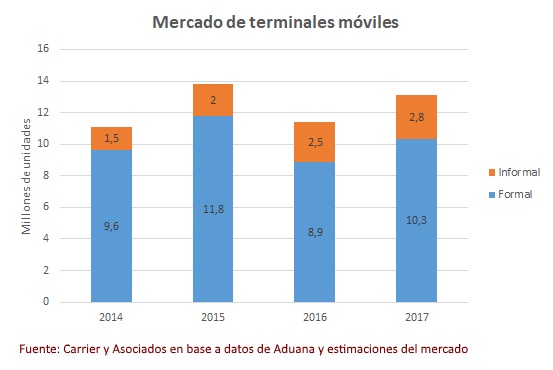
De la información disponible surge que la recuperación viene principalmente por el mercado formal, el cual crecerá un 16%. Más allá de una situación macroeconómica más favorable que en el 2016, también influye el ajuste de costos por parte de los fabricantes, lo que se tradujo en bajas de precios de los equipos (descontando la inflación). Una tendencia que debería mantenerse para el año próximo de acuerdo con las modificaciones tributarias propuestas y el reciente acuerdo entre gobierno nacional, provincial, fabricantes y gremios.

Por otra parte, el mercado informal (compuesto por las “importaciones” individuales de quienes viajan al exterior y el contrabando profesional liso y llano) estaría encontrado su techo. En esto influye no sólo la tendencia a la baja de los precios de los equipos vendidos en el mercado formal sino también que el mercado informal no tendría ya tanto espacio para crecer.

Por un lado, las “importaciones” individuales, basadas en las compras de equipos que los argentinos hacen en el exterior, están limitadas por la cantidad de viajes que las personas realizan. Por el otro, el contrabando liso y llano sólo puede comercializarse a través de canales más informales, quedando excluidos los operadores, así como las cadenas de retail. Entre ambos, representan aproximadamente el 70% de las ventas totales de celulares. De este modo, el canal formal impone también un techo al mercado informal, sin que esto signifique que este último sea poco relevante. Pero eso es tema de otro comentario…

Política y fiscalidad

La semana que pasó fue prolífica en materia de novedades en política fiscal, que en definitiva también lo son de política en sentido más amplio. Dentro de su reforma tributaria, el gobierno enfrenta a la manta corta. Sabe que tiene que aflojar la presión tributaria, pero no puede resignar recursos en la medida en que mantenga el actual nivel de gastos. Como consecuencia, mueve fichas: baja algunos tributos al tiempo que sube otros y amplía la base contribuyente. Por supuesto, el sector tecnológico no quedó al margen de estos reacomodamientos, los cuales deberán ser confirmados por el Congreso.
Una de las batallas se libró en el ámbito de los dispositivos celulares. La propuesta original del gobierno consistía en una eliminación directa de los impuestos Internos. La medida tenía su lógica. Los impuestos Internos nacieron como un impuesto a consumos específicos que, originalmente, afectaban a los bienes suntuarios, aunque luego se fueron extendiendo a otros productos como una forma de lograr mayor recaudación (cigarrillos, bebidas alcohólicas y analcohólicas). Dentro de estos consumos específicos, en algún momento se incluyó la venta de terminales celulares. Algo que podría tener lógica cuando en el país había un millón de líneas, pero no hoy donde la penetración de éstas supera el 100%, convirtiendo a los celulares en el principal producto de consumo masivo, al nivel de los alimentos o la vestimenta. Así, la aplicación de los impuestos Internos a los celulares sólo tiene un fin recaudatorio que atenta contra el cierre de la brecha digital, habida cuenta de que serán éstos y no las PC los instrumentos para lograrlo.

Pero al anunciar la eliminación a los impuestos Internos a los celulares, el gobierno logró que la provincia de Tierra del Fuego y las empresas allí radicadas pusieran el grito en el cielo. Esto se debió a que, con la eliminación total de este impuesto Interno, la producción de la isla perdía parte de su diferencial de costos respecto de la importación de productos terminados. Es que actualmente, la tasa es del 6,55% para los productos de la isla frente a un 17% tributado por los importados. Algo más de 10 puntos de diferencia que impactarían negativamente en su competitividad.

No es claro si el gobierno jugó fuerte para después negociar o si simplemente no midió las consecuencias de la medida, pero lo concreto es que la medida fue revisada. Ahora la propuesta es que los productos de Tierra del Fuego comiencen a pagar 0% mientras que los importados, que pagaban 17%, pasarán a pagar inicialmente 10,5% para ir descendiendo hasta el 2% en 2023. Esta concesión no llegó sola. Como contrapartida, los empresarios con plantas en la isla y los gremios acordaron un congelamiento de salarios por 2 años (asumiendo una disminución real habida cuenta de la inflación) a cambio de no realizar despidos entre los 8.000 trabajadores impactados. Adicionalmente, la gobernadora de Tierra del Fuego firmó el compromiso de reducir los costos portuarios y la tasa de verificación de procesos productivos. La combinación de eliminación de impuestos Internos, el congelamiento salarial y la reducción de costos portuarios y fiscales locales, impulsarán una baja efectiva del costo de los productos de la isla.

Sin embargo, no todo es color de rosa para los consumidores. La rebaja de impuestos Internos a los equipos celulares vino acompañada por la suba del mismo al servicio celular, el cual pasaría del 4 al 5%. Una de cal y otra de arena.

Otra medida de impacto fiscal es la aplicación del IVA a los servicios digitales del exterior, que impacta a nombres como Netflix, Google, Microsoft, Spotify, iTunes y tantos otros. El impuesto será retenido por las tarjetas de crédito (medio de pago para estos servicios), impactando probablemente en el monto final a pagar por los consumidores.

Finalmente, se abrió un debate interesante por la aplicación del gravamen a la renta financiera de las monedas digitales (ej. Bitcoin), proponiendo una tasa del 15%. Más allá de la dificultad para su aplicación ya que una de las características de las monedas digitales es un cierto anonimato, este gravamen asimila a las monedas digitales a títulos, acciones y bonos más que a una divisa. Los defensores de las monedas digitales proponen que sean incluidas dentro del marco regulatorio de otras monedas y divisas para las personas físicas, donde las ganancias y pérdidas sean consideradas “diferencias de cambio”, y, por lo tanto, excluidas del impuesto. Esto abre un debate interesante, ya que por el fuerte crecimiento de valor de las bitcoins, que pasaron, fruto de la especulación, de menos de US$ 0,10 en 2010 a más de 7.000 en la actualidad, no tienen las características de una moneda, la cual necesita un valor estable (no fijo) para ser un medio de intercambio. Un debate que seguramente tendrá entretenidos a los tributaristas.

Como se ve, más allá de la justicia (o no) de los gravámenes propuestos, resulta claro que el objetivo del gobierno es acomodar la presión tributaria, pero sin resignar recursos. Algo que no podrá plantearse seriamente hasta tanto no haya contrapartida de similar magnitud en el gasto. Las matemáticas no tienen ideología. Ésta se manifiesta en cuánto y a quién se cobra impuestos y en cómo se los gasta. La búsqueda del equilibrio fiscal per se no es motivo de debate ideológico.

El modelo 5G

La semana pasada tuvo lugar el 5G Americas Analysts Forum, un evento organizado por 5G Americas que convocó a 80 analistas del mercado de las telecomunicaciones de diversos países. El evento sirvió para tomar el pulso del desarrollo de esta nueva tecnología (aún no estandarizada) que tanto entusiasma a proveedores pero que aún genera ciertas dudas por el lado de los operadores.
Más allá de abrir la puerta a una infinidad de nuevos usos, la clave del 5G tiene que ver con una eficiencia espectral que, afirman, es 3,5 veces mayor que la de 4G. Esto permite bajar notablemente el costo por bit, generando ahorro de costos. No obstante, este ahorro sólo es posible de lograr luego de importantes inversiones, estando allí el meollo de la cuestión.

Siendo un poco más amplios, se puede afirmar que el 5G se basa en 3 pilares que son: una banda ancha potenciada (con capacidades del orden de los Gbps), una mayor confiabilidad con baja latencia y posibilitar las comunicaciones entre máquinas a escala masiva. Estas características permiten pensar ya seriamente en nuevas oportunidades en rubros como el transporte (para vehículos de conducción autónoma), energía (a través de redes inteligentes o Smart grids) y urbanismo (habilitando el desarrollo de ciudades inteligentes), entre otros.

Más allá de las bondades técnicas esperadas, la llegada de 5G abre un debate en la industria. Si bien la tecnología 5G da lugar a nuevos escenarios con nuevos usos, también requiere de una alta inversión en infraestructura. La misma está compuesta no sólo en la nueva electrónica a instalar en las redes sino también en la necesidad imperiosa de tener conectadas las antenas a redes fijas de alta capacidad para que éstas últimas no se transformen en un cuello de botella. Esto implica la necesidad para las telcos de amplios despliegues para aumentar la capilaridad de la fibra óptica. En este sentido, los operadores de redes de TV por cable tienen una ventaja, ya que pueden utilizar sus cables coaxiles (de gran capacidad) como backhaul tanto de microceldas como de picoceldas. Los altos niveles de inversión exigen entonces la existencia de casos de negocio que los justifiquen.

En el desarrollo de 5G, los reguladores juegan un rol fundamental. Es que las decisiones en relación con la forma de otorgar el espectro pueden complicar o facilitar la ecuación de los operadores. La industria en general aboga por dejar de ver al espectro con fines recaudatorios para verlo como un facilitador. En este sentido, los modelos del estilo “concurso de belleza” (donde obtiene el espectro quien propone mejores planes de cobertura y de tecnología) son preferidos, ya que todo el dinero invertido va directamente a la red (aunque algunos critican este mecanismo por ser más subjetivo). Por otra parte, el regulador debe proponer un claro roadmap del espectro, tanto en la determinación de las bandas a utilizar como en el tiempo en que se pondrán a disposición. Así facilitará la planificación de los operadores, no sólo en materia de despliegue físico de la red sino también para su financiación.

Yendo al caso específico de Latinoamérica, el desarrollo de 5G implica desafíos adicionales. No es lo mismo para un operador invertir en infraestructura cuando el ARPU (ingreso promedio por usuario) es de US$ 60 mensuales, como en el caso de EE.UU. que cuando el mismo oscila entre los US$ 5 a 15 mensuales, como es el caso de esta región. (Comentario al margen, durante la reunión el chiste era que el ARPU del IoT hace que el de Latinoamérica se vea atractivo…). Con estos números, el necesario despliegue de fibra óptica para soportar las capacidades de 5G dificulta el retorno sobre la inversión. A su favor, la región tiene la característica de concentrar altos porcentajes de su población en pocas ciudades, aunque esto termina generando que haya bolsones de cobertura antes que una cobertura total. Por lo tanto, se estima que en Latinoamérica habrá un mayor desarrollo basado en tecnologías LTE que permitirán llegar a lo que se denomina 4.9G, una red 4G con muchas características que se acercan a las de 5G, aunque sin sus requerimientos de inversión. En estas tierras habrá un mayor foco en bajar costos que en tener una capacidad apta para nuevos negocios que prometen nuevos ingresos. En otras palabras, la transición a 5G será más larga que en mercados de mayor valor.

Recapitulando, la industria está frente a un escenario que es muy distinto a los previos. Ya no se trata de conectar personas sino objetos, multiplicando exponencialmente entonces los dispositivos a conectar. La adopción de 5G llevará más tiempo que el requerido en su momento por 3G o 4G. La pregunta no es si sucederá sino cuándo o cuán rápido. Pero en la extensión de estos tiempos estará la esencia del contrapunto entre CTO y CFO de los operadores. El mercado no está para repetir el viejo axioma: “Build it and they will come”.

Tuits selectos

Tuits selectos

Probando las aguas

Esta semana, y como viene sucediendo desde hace 10 años, hubo una gran atención mediática alrededor de los anuncios de los nuevos smartphones de Apple. Más allá de los detalles técnicos (ampliamente cubiertos en diversos medios especializados y generalistas), resulta interesante observar cómo la estrategia de Apple ha ido mutando en los últimos tiempos.
Desde su nueva sede en Cupertino, Apple presentó su iPhone a diez años del lanzamiento de su primer modelo. Esta vez, además de la nueva generación (el 8 y 8 Plus) de sus smartphones actualmente más avanzados (el 7 y 7 Plus), la empresa presentó también su modelo aniversario, el X. En cierto sentido, con este último Apple inaugura su gama súper alta, con el cual testeará el mercado para equipos de precios superiores a la simbólica barrera de los US$ 1.000. En términos económicos, servirá para comprobar la elasticidad de la demanda de sus consumidores con iPhones que llegan hasta los US$ 1.149.

Con una saturación de la penetración de smartphones en mercados maduros, ciclos de renovación más extendidos, un mercado secundario creciente y una mayor competencia en el mercado chino, Apple ya no puede depender de mayores volúmenes de ventas en unidades para aumentar sus ingresos. Por lo tanto, la forma de lograrlo es subiendo el precio unitario de cada equipo. Y si algo tiene a su favor la empresa de la manzanita es no sólo la extremada lealtad de sus clientes, sino también su envidiable posicionamiento entre los segmentos de mayores ingresos, aquellos que no pestañean por gastar más de US$ 1.000 en un smartphone.

Por otra parte, y para no dejar segmentos sin cubrir, en los últimos años Apple abandonó la idea de 2 modelos por temporada para seguir y profundizar una estrategia de diversificación de productos. Así, a partir de fin de año tendrá 5 modelos en oferta: X, 8, 7, 6s y SE. Con un rango de precios que va de los US$ 349 a los 1.149. Una propuesta para (casi) todos los bolsillos.

Estrategias comerciales al margen, Apple sigue jugando un rol importante para la industria en general. Hay quienes critican a la empresa diciendo que ya no innova, que muchas de sus nuevas características (como la carga inalámbrica, desbloqueo por reconocimiento facial, supresión del botón de inicio, manejo gestual) son nuevas para el iPhone, pero no en equipos de otras marcas. Hay bastante de cierto en esto, pero existe una diferencia fundamental: el iPhone es extremadamente popular y esto asegura el acompañamiento del ecosistema de desarrolladores y proveedores de accesorios, con lo cual tiene la fuerza para establecer estas no-novedades como estándares de funcionalidad. En ese sentido, es un poderoso motor de adopción de las mismas.

Sin brote

El mercado de los celulares (que hoy son prácticamente todos smartphones) sigue sin recuperarse en Argentina. El 2016 fue un año muy malo, con una caída del 17% en unidades respecto del 2015. Este año la cosa no mejora, con un 12% menos de unidades ingresadas al mercado (sea desde Tierra del Fuego o directamente del exterior) durante la primera mitad.
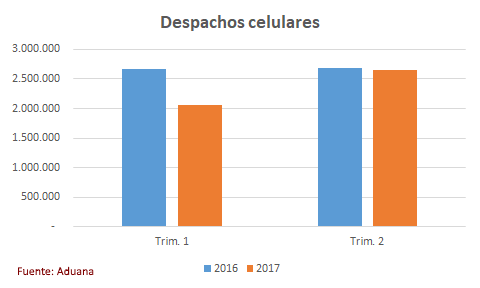
Sin dudas, el primer trimestre fue particularmente malo, con un retroceso del 23% en unidades en la comparación interanual. Más allá de una economía que todavía no daba señales claras de recuperación, en esto jugó también que, como consecuencia del flojo 2016, en el canal había mucho stock de equipos. En consecuencia, varios fabricantes decidieron frenar la producción para reducir inventarios. La cosa mejoró en el segundo trimestre, con niveles que fueron equivalentes a los del año pasado. Así, la caída del semestre responde básicamente a lo que ocurrió entre enero y marzo.

Por otra parte, y como consecuencia de este escenario, el mix de equipos, considerando su valor FOB, se desplazó hacia abajo. Mientras que en el primer semestre del 2016 un 43% fueron terminales de hasta US$ 150, este año es grupo representó el 63%. Inversamente, la gama más alta (de más de US$ 300) pasó de ser el 17% a sólo el 12%. En este último caso, también es lógico pensar que se trata de la categoría más impactada por el mercado gris, compuesto no sólo por los equipos que ingresan de contrabando sino también por aquellos que los argentinos compran en el exterior en sus viajes, ya sea en un fin de semana largo a Chile o cuando visitan los EE.UU. Esto es así porque quien viaja al exterior aprovecha para comprar equipos más sofisticados al precio de uno de gama media en el país. Brecha alimentada por el famoso “costo argentino” que por el momento no da señales de reducirse. Esta misma lógica se aplica al contrabando, donde los riesgos son similares, ya sea para ingresar un equipo de US$ 100 como otro de US$ 900, pero no así el volumen de ganancia.

Evaluando al iPhone

Siendo que el iPhone se comenzó a vender oficialmente en Argentina a partir del segundo trimestre del 2017 (luego de varios años de estar vedado en los hechos), el cierre del primer semestre ofrece una radiografía inicial de este tan esperado regreso oficial al mercado local.

El hecho de “tener los papeles en regla” (léase soportar la alta carga impositiva) no hacía presumir que se produjera una avalancha de estos equipos. Y efectivamente, así fue. En todo el primer semestre de 2017 apenas si ingresaron oficialmente algo más de 12.000 unidades. O un 0,3% del total del mercado.

La distribución por modelos muestra claramente un sesgo hacia la gama más alta, la línea 7, que representó más de la mitad de los equipos ingresados. Aquí los clientes son no sólo los segmentos socioeconómicos más altos sino también los ejecutivos a quienes la empresa le provee el equipamiento (a veces inclusive como parte de un estándar corporativo), que hasta ahora debían adquirir un iPhone en una situación un tanto irregular o elegir otra marca.

También se observa una importante proporción del modelo SE (el entry level) que, si bien fue lanzado a principios de 2016, es una evolución del 5S, de 2013. Esto hace que sea un equipo con un precio más en línea con la oferta de otras marcas y que apunta a quienes aspiran a tener un smartphone con el logo de la manzanita, pero no cuentan con los recursos necesarios para acceder a los modelos más avanzados. Pertenecer tiene su costo, y esto también es parte del atractivo.

Densificando

Quienes conocen la infraestructura para comunicaciones móviles en Argentina saben que uno de sus puntos débiles es la cantidad de antenas, o más precisamente, de sitios para su instalación (en un mismo sitio puede haber varias antenas de distintos proveedores). En este marco se encuadra el anuncio realizado esta semana por el presidente de Arsat, empresa que pondrá a disposición de los operadores móviles los 1.400 sitios operativos que tiene en todo el país para que instalen sus antenas, mejorando la cobertura y capacidad de sus redes. En una primera etapa se licitará un porcentaje no especificado del total.


Que se sumen a la oferta 1.400 sitios no es un dato menor en un mercado que en su conjunto llega a alrededor de los 15.000 sitios, ya que equivaldría a un 9% más. Esto considerando que más del 80% de las antenas 4G se instalaron en sitios ya existentes, lo que dio una mejora en términos tecnológicos, pero no tanto en cobertura. Obviamente, el agregado de nuevos sitios serviría no sólo para mejorar la cobertura y capacidad de la red de 4G sino también de 2 y 3G, en momentos en que muchas de las nuevas instalaciones se hacen con equipamiento que puede utilizar las 3 generaciones de tecnología móvil simultáneamente.

Además de ofrecer nuevas localizaciones, los sitios que pone a disposición Arsat tiene la ventaja de contar con suministro eléctrico y acceso a fibra óptica, lo que simplifica el proceso de instalación de antenas.

Con esta nueva línea de negocio, Arsat se suma al mercado de las “torreras”, empresas que se ocupan de proveer a operadores del espacio para la instalación de antenas, incluyendo muchas veces el suministro eléctrico y la conectividad. Se trata de un negocio que se encuentra en franca expansión en los últimos meses, tanto por el surgimiento de emprendimientos locales como por la llegada de empresas internacionales dedicadas a un negocio que tiene más de inmobiliario y financiero que de tecnológico. Adicionalmente, los tres grandes operadores móviles son hoy mucho más permeables a este modelo que transforma inversión en gasto y permite acelerar los tiempos de despliegue. Todo parece indicar que habrá bastante movimiento en el corto y mediano plazo en materia de nuevos sitios para antenas. Una buena noticia.