'Medios'

En vivo y online

El consumo de contenido audiovisual vía Internet no es un fenómeno nuevo, como lo comprueban los éxitos de propuestas como las de Netflix o YouTube. Sin embargo, el grueso se concentra en contenidos como series, películas y documentales. Uno de los contenidos muy demandados, pero todavía incipientes en una oferta online legal, son los deportes en vivo. Tal es así que una de las quejas respecto a la reciente televisación paga del fútbol local es que todavía carece de una propuesta online.
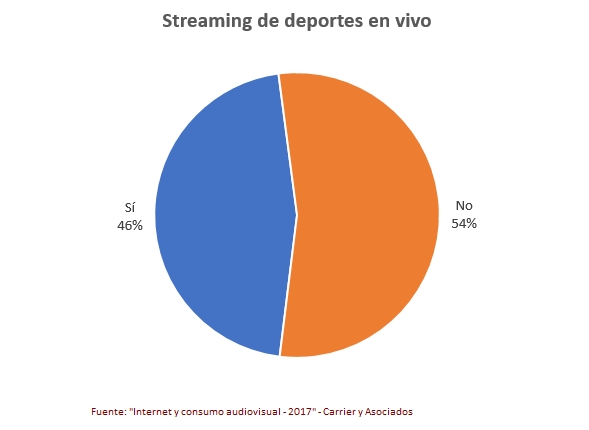
Es evidente que la oferta viene algo rezagada. Esto no impide que los usuarios no quieran acceder a los deportes en vivo vía Internet. De hecho, un 46% de los usuarios argentinos lo hizo alguna vez durante el 2017. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

En el streaming de deportes en vivo se consideran tanto las opciones legales como ilegales (incluye OTT, canales online, sitios piratas, YouTube). Hay pocas de las primeras en Argentina, como lo fue el Fútbol para Todos hasta hace poco, más recientemente la transmisión de la Liga Nacional de Básquet por Twitter, o propuestas como Flow o Fox Play, entre otras. Pero hay una mayor oferta de opciones ilegales a las que se recurre para ver partidos de fútbol de la Champions League, ligas europeas o como fue el caso de la pelea Mayweather-McGregor. Esto se da no sólo como alternativa a la TV paga sino también con eventos que no son televisados en Argentina (como sucede con algunos partidos de tenis). Como siempre, la demanda termina encontrando su oferta.

Visto por edad, el canal online para ver deportes en vivo es parejo entre todas las edades, con excepción de los de más de 55 años. O sea, no es un recurso únicamente de los más jóvenes.

La tendencia al consumo de deportes en vivo vía Internet es interesante, ya que este contenido es uno de los últimos reductos diferenciadores de la TV paga. Hay que considerar que películas y series son territorio de ofertas como la de Netflix, Qubit, Cine.ar, HBO Go y otros, los documentales de Netflix y YouTube, y los contenidos de noticias y actualidad por las versiones web de los respectivos canales.

Para los operadores de TV paga, se trata de un indicador más de que su negocio se transformará eventualmente en uno de provisión de infraestructura de acceso (léase banda ancha). Así, el cobro por tráfico será la forma de monetizar el desplazamiento del pago por el contenido hacia el productor original. Para propietarios de contenidos, es una opción cada vez menos obviable

Derrotando la piratería

La piratería en materia de propiedad intelectual y derechos de autor no es algo que surgiera con la digitalización. Sin embargo, ésta no sólo simplificó mucho el proceso, sino que hizo que fuera el mismo usuario final quien accediera directamente a estos contenidos sin necesidad de la intermediación de organizaciones delictivas, como era el caso de los vendedores de DVD de películas en la calle (actividad en franca retirada).
Fueron muchos los factores que influyeron en este proceso. La digitalización permitió, entre otras cosas, copias iguales al original, una distribución directa e instantánea y un alcance global. Este fenómeno se vio favorecido por la masificación de la banda ancha. En tiempos del dial up, eran habituales las descargas ilegales de música (caso Napster), pero no tanto de video ya que, por su “peso”, era un proceso larguísimo y hasta antieconómico. Pero con la banda ancha la cosa se simplificó bastante. Así surgieron múltiples sitios que permitían el acceso directo a contenidos en video, siendo Cuevana el más emblemático en Argentina, aunque no el único.

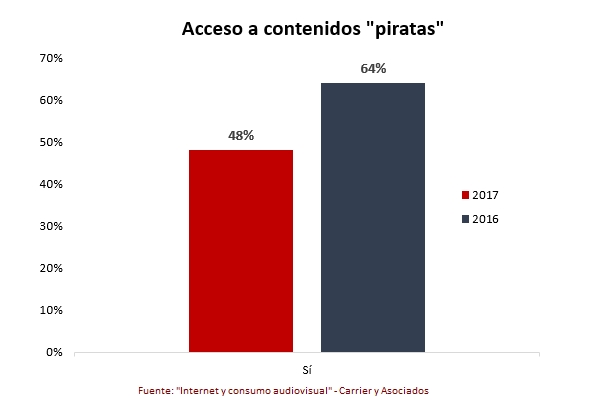
Fue así como la industria del entretenimiento entendió (finalmente) que era más conveniente ofrecer una mejor experiencia a un precio accesible que insistir con la política de persecución que resultó ser totalmente ineficaz. Así surgieron los Netflix y los Spotify, que si bien no son los únicos son los más representativos en sus respectivas categorías. Y los cambios comienzan a ser evidentes. En el caso de los audiovisuales, el consumo de contenidos piratas bajó 16 puntos en sólo un año, según surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

Por contenidos piratas se considera a quienes mencionan acceder a sitios de streaming gratuitos así también como a las descargas, en ambos casos ilegales.

Un dato destacable es que no se observan diferencias por las distintas variables de segmentación como edad, nivel socioeconómico, sexo o lugar de residencia. La tendencia es transversal.

Esta variación es un claro indicador de que aquellos que pensaban que mientras hubiera una alternativa gratuita la piratería sería inevitable estaban equivocados. Resultó no ser tan así, demostrando que, si hay una oferta con contenidos en abundancia, de calidad técnica, facilidad de acceso, multiplataforma y a un precio justo, el grueso de los usuarios está dispuestos a pagar. Obviamente, no todos los servicios legales de streaming cumplen con estos requisitos, pero el éxito de Netflix (y de Spotify en el caso de la música) demuestran que es posible.

Por supuesto, esta situación todavía tiene problemas por solucionar, como es el tema impositivo o de cantidad de contenidos locales. Pero es un tema que, lentamente, los distintos países van resolviendo. Hay que adaptarse a la digitalización globalizada más que combatirla.

Deme dos

Esta semana, la difusión de fotos del Ministro de Medio Ambiente ingresando al país con dos televisores adquiridos en Chile despertó revuelo e indignación en los medios y la población.

En realidad, y más allá de los justificativos esgrimidos desde el entorno del ministro, no hay nada ilegal en el accionar del mismo. Aparentemente pagó el 50% por el excedente del monto máximo a ingresar libre de impuestos y aranceles como lo haría cualquier residente en el país. Claro que la discusión no pasa por la legalidad sino por la legitimidad del accionar de un alto funcionario público de un gobierno que mantiene fuertes restricciones al ingreso al país de determinados productos. Termina siendo una situación similar a la que se producía en la gestión anterior cuando funcionarios eran sorprendidos adquiriendo iPhones en los Apple Store, un producto cuyo ingreso al país estaba vedado en los hechos.

Más allá de la discusión política, el hecho vuelve a poner en relieve un sistema arancelario/impositivo que es claramente regresivo. Quienes tienen los medios o la oportunidad para viajar al exterior pueden ingresar productos a un costo sensiblemente inferior que aquellos que no pueden hacerlo y por lo tanto deben pagar los mismos a valores locales que en ocasiones equivale a más del doble que en el exterior.

Mientras dure esta asimetría, imágenes como las del ministro, que se repiten a diario en las fronteras de nuestro país, serán habituales. Que nos indignemos será un síntoma, no el verdadero problema. La discusión de fondo es otra.

La evolución del OTT

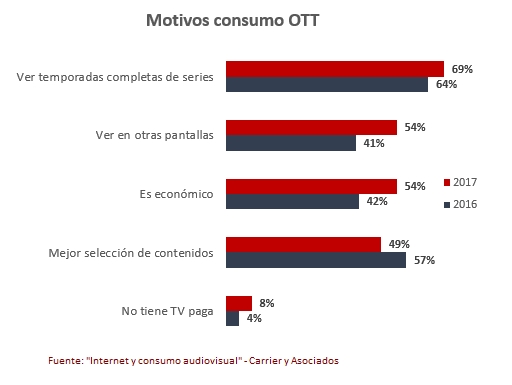
El avance en el consumo de servicios OTT de video, que pasó en un año del 55% al 66% de los usuarios de Internet en Argentina, no sólo implica un avance cuantitativo, sino también esboza un cambio cualitativo en cuanto a las motivaciones para hacerlo. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

Dentro de los motivos para consumir servicios de video OTT, la posibilidad de ver temporadas completas de series (y, por qué no, hacer “maratones”) sigue encabezando la lista, con un leve avance respecto del año anterior.

Donde más crecimiento se observa es en la posibilidad de ver los contenidos en múltiples pantallas y en la percepción del servicio como económico. La tendencia a ver video en otras pantallas está alimentada por la masificación de los smartphones (cada vez con pantallas de mayor tamaño) y un avance de las tablets. Esto sin olvidar el sostenido crecimiento de las Smart TV que simplifican notablemente el consumo de OTT. En cuanto al tema precio, y más allá de la comparación con un servicio de TV paga (por cable o satelital), el hecho que en el caso de Netflix (por lejos el OTT más popular) el mismo esté en dólares y el valor de éste haya estado estancado por mucho tiempo, hizo que el costo relativo del abono fuera bajando. Quizás una de las razones por la cuales Netflix esté ajustando sus tarifas en pesos en estos días.

Otro dato interesante es el crecimiento de quienes consumen OTT por no tener TV paga. Esto no necesariamente implica un avance en similar magnitud del temido “cord cutting”, pero sí que los OTT pueden ser un sustituto o al menos un paliativo para aquellos que no están abonados a la TV paga.

Donde los OTT parecen haber perdido algo de terreno es en la selección de contenidos. Es que los OTT compiten en la profundidad de los contenidos (más series, más películas) pero no tanto en la diversidad (deportes, música, etc.). Esto da para pensar que hay lugar para otros OTT más segmentados o, en el otro extremo, agregadores de todo tipo de contenido (en una propuesta similar a la de Flow).

Los motivos mencionados permiten prever que la TV paga, en los casos en que se haya aggiornado, tendrá más elementos para pelear. Aquí hay que pensar no sólo en el caso de Flow sino también de las propuestas que harán, a partir de 2018, tanto Telefónica como Claro, donde la alternativa de un producto OTT antes que IPTV (por la inversión y tiempos de despliegue que demanda) no debería descartarse. En cualquier caso, una propuesta de TV moderna incluirá temporadas completas y multipantalla, tendrá una selección más variada de contenidos y podrá llegar a consumidores sin TV paga. El precio, será algo por definir.

Youtubers vs. Couch potatos

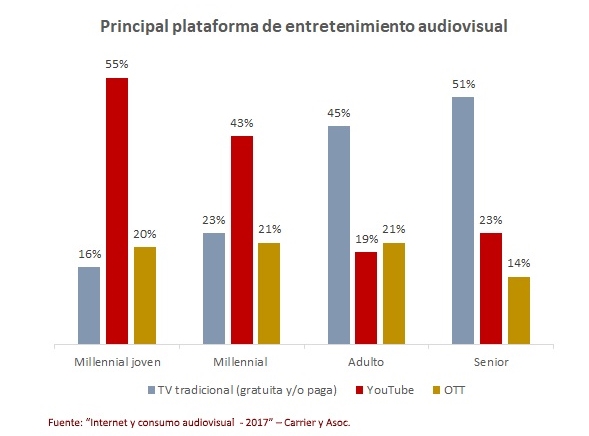
Como ya fuera mencionado en notas anteriores, el consumidor audiovisual en Argentina se abastece de múltiples fuentes, conviviendo, con distintos niveles de participación, la TV tradicional (ya sea paga o gratuita), los OTT y el propio YouTube. A nivel general, la TV tradicional (35%) y YouTube (31%) pelean por ser la plataforma principal de entretenimiento audiovisual entre los usuarios de Internet locales. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

Segmentando generacionalmente, las diferencias son mucho más marcadas y son una muestra acabada de los cambios que se vienen registrando en el consumo audiovisual. La elección de la TV tradicional como principal plataforma crece con la edad, siendo notoriamente más alta entre adultos (34 a 53 años) y seniors (54 o más) que entre los millennials (24 a 33 años) y los millennials jóvenes (hasta 23 años). La situación se invierte entre quienes eligen a YouTube, llegando a ser la principal plataforma para el 55% de los millennials jóvenes.

Un dato interesante es que no hay diferencias significativas a nivel generacional entre quienes eligen los servicios OTT (donde Netflix es sinónimo de la categoría). Considerando que, más allá de la suscripción, la forma de consumir contenido entre YouTube y los OTT es similar (bajo demanda, multidispositivo), estos datos estarían indicando que pesa, y mucho, el tipo de contenido que se encuentra en cada plataforma. Cambia no sólo la forma de distribución sino también el contenido en sí mismo.

Antenna cutting

Algunas cifras, tanto nacionales como regionales, estarían dando cuenta no sólo del estancamiento en el negocio de la TV paga, sino que indicarían también el inicio de un proceso de retroceso, tan temido por esta industria.
A nivel regional, la OTI (Organización de Telecomunicaciones de Iberoamérica) publicó un informe según el cual, Argentina, el 3° mercado de Latinoamérica en abonados, habría experimentado un leve retroceso en el último año. Si bien a nivel local las estadísticas de ENACOM tienen signo contrario, muestran un crecimiento entre Q1 de 2016 y de 2017 de apenas el 0,99%.

No obstante, en el detalle de los datos de ENACOM se observa un dato interesante. Mientras que los abonos a la TV por cable crecieron un 1,5%, los de la TV satelital retrocedieron un 0,31%. Poco, muy poco, pero el signo negativo no debe ser soslayado.

Esta diferencia en el signo de la variación interanual estaría evidenciando que, en un mercado con una penetración del 70% de los hogares y donde el impacto del video por Internet es cada vez mayor, el cable da pelea gracias a los servicios convergentes (como es el caso de la banda ancha de Fibertel para Cablevisión) que hacen más atractiva una propuesta de combo. En el caso del satélite, por ahora es sólo un producto de TV que no tiene otros servicios que lo puedan apuntalar y quizás por eso ya siente el retroceso.

Mirando las estadísticas regionales, la situación es distinta. De los 20 países relevados, 16 mostraron crecimiento. Y en general, la TV por satélite (DTH) crece aceleradamente. Es que la penetración del cable no es tan marcada como en Argentina y la TV satelital requiere de menores inversiones en infraestructura, sobre todo para llegar a zonas menos pobladas y/o mal atendidas por las redes terrestres. Así, hay países como México, donde la DTH tiene una penetración del 55%, mientras que en Argentina es del 28%.

Si estas tendencias se mantuvieran en el tiempo, el horizonte de DirecTV a nivel local no sería cómodo. Desde hace rato se rumorea una posible venta de la operación en toda Latinoamérica, un mercado todavía interesante. No tan así en el caso de Argentina, ya que el impedimento regulatorio para que un operador de telecomunicaciones ofrezca servicios de TV satelital saca de la cancha a importantes candidatos. Y viendo cómo está evolucionando el consumo audiovisual, no abundarán interesados en ofrecer solamente TV. La alternativa, tanto si deciden seguir en el negocio o venderlo sin que se devalúe, es desarrollar una red terrestre en paralelo. Es lo que DirecTV empezó a hacer en el país (con Wimax, LTE fija y hasta fibra óptica) pero que luego de los cambios de accionistas perdió impulso. En este escenario, el statu quo podría ser la peor opción.

TV Celestial

Cuando sólo faltan cuatro meses y medio para que comience (parcialmente) la convergencia en Argentina, el anuncio de la fusión entre Cablevisión y Telecom alteró el tablero y el balance de poder. De esta forma, reavivó la demanda de las telcos en relación con que se les permita ofrecer TV satelital.

Cuando se volvió a establecer el impedimento para que las empresas de telecomunicaciones ofrecieran servicios audiovisuales (léase TV) a través del DNU 267 del 2015, la lógica manifiesta detrás de la decisión era la de dar un período de tiempo para “nivelar la cancha” y permitir que los cableros a lo largo y ancho del país tuvieran tiempo de adaptarse a un mercado que se volvería mucho más competitivo. Este impedimento se extendería hasta enero de 2018 (fecha no especificada inicialmente).

Lo que no tendría fecha de vencimiento es la prohibición de que el servicio de TV fuera ofrecido con tecnología satelital por parte de las telcos. En este caso, la motivación era obligar a las telcos a invertir en infraestructura terrestre, más particularmente en fibra óptica. Se pensaba (y algunos todavía piensan) que se puede operar indefinidamente con una red ADSL que en el mejor de los casos ofrece 20 Mbps y que no está disponible para la totalidad de los clientes. Teniendo en cuenta los cambios de hábitos en el consumo audiovisual, con la relevancia creciente de los OTT y su forma de acceder a los contenidos, ningún operador de telecomunicaciones puede darse el lujo de no tener una red capaz de ofrecer esta experiencia. Esto es algo que la TV satelital, netamente de broadcasting, no puede igualar y es la razón por la cual DirecTV intenta desarrollar una red terrestre de banda ancha. Visto así, resulta evidente que arrancar con el satélite es claramente una estrategia de transición hasta tener desplegada una red cableada de mayor capacidad.

Por otra parte, tampoco es tan fácil salir ahora a dar servicios de TV paga, en un mercado con una penetración de aproximadamente el 80% de los hogares. Si se miran las cifras de Cablevisión, el principal operador con un 39% de participación de mercado, entre junio 2016 y junio de 2017 apenas si creció un 0,3% en abonados, sumando sólo 9.000 a una base de 3,5 millones. Esto habla a las claras de un estancamiento, si se es optimista, o del comienzo de un retroceso, si se es pesimista. Y mientras tanto, Fibertel, el ISP de Cablevisión, creció un 7,7%. Por lo tanto, se confirma que pensar que alcanza con una estrategia de sumar TV satelital sin invertir fuerte en la red fija terrestre es una invitación al suicidio.

Adicionalmente, hay que tener en cuenta que la TV satelital combinada con una oferta terrestre de banda ancha sirve como paquete comercial, pero no presenta los beneficios económicos que sí implica una oferta convergente sobre una única red. En el caso de los paquetes que combinan banda ancha con productos satelitales hay dos infraestructuras en paralelo, la satelital y la terrestre, con sus correspondientes costos.

Otro de los factores que genera mucha oposición a que las telcos ofrezcan servicios de TV satelitales es la gran cantidad de cooperativas y pequeños operadores de TV por cable que hay diseminados en todo el país. Si bien esta perspectiva pone en el centro de la escena a los operadores y no a los consumidores, no se trata de un reclamo que no se pueda atender. Alcanzaría con otorgar licencias satelitales acotadas geográficamente para evitar la concentración que algunos temen.

Por lo expuesto, queda en claro que el impedimento a cualquier empresa de telecomunicaciones de proveer TV satelital es infundado y sólo limita la competencia en este servicio. Sin embargo, aunque no hubiera oposición a esta medida, eliminar esta restricción no sería algo tan sencillo de implementar. Esto se debe a que el DNU 267 mantiene la prohibición de dar servicios de TV satelital. Y como un DNU tiene fuerza de ley, sólo puede ser modificado por otro DNU o una ley. Difícilmente el gobierno quiera gastar sus cartuchos en este tema. En el mejor de los casos podría incluirse algo al respecto en la futura ley convergente.

En cuanto a reflotar acuerdos comerciales que hicieron tiempo atrás tanto Telefónica como Telecom con DirecTV (y que, en la actualidad, podría cambiarse el nombre de Telecom por el de Claro), hay opiniones divididas respecto de si se puede o no. De todos modos, apenas si son un parche considerando la duplicación ya no sólo de infraestructuras, sino también de plataformas comerciales y administrativas. Puede ser algo interesante a nivel de promoción, pero que tiene debilidades de base.

Por supuesto, los operadores de TV paga (salvo Cablevisión en su proceso de fusión con Telecom) podrán reclamar, no sin justicia, que para que la convergencia sea total y recíproca, se les debe permitir poder dar servicios móviles. Mínimamente, como OMV. Y acá nuevamente la responsabilidad primaria es del regulador, quien debe terminar de una buena vez por limpiar el espectro otorgado y poner fin así a la oposición de los operadores móviles a habilitar esta posibilidad. Esto no invalida que el gobierno siga avanzando con su política ya iniciada de otorgamiento de espectro a nivel local o regional que permitiría que estos operadores se conviertan en OMR.

En definitiva, este entuerto deja algunos puntos para tener en cuenta. El primero es que el Estado no debe tomar decisiones tecnológicas. No debe decir “podrás dar este servicio con esta tecnología”. Son decisiones que en definitiva debería ser competencia exclusiva de los operadores. El Estado debe, a lo sumo, habilitar o inhabilitar a quién dé el servicio. En segundo lugar, y ya más específicamente, la TV satelital no es una plataforma con proyección sino puramente de transición. Y si esta transición implica un beneficio para la población, no habría que descartarla. Finalmente, y vinculado al punto anterior, hay que considerar que en un mercado maduro como el de la TV paga, la incorporación de la TV satelital es más bien parte de una estrategia defensiva para retener clientes con un paquete de servicios que un arma ofensiva para llegar a nuevos consumidores.

La nueva publicidad

Esta semana hubo una interesante noticia proveniente del mercado del video online en los EE.UU. según la cual, los ingresos publicitarios del streaming en la TV (vía dispositivos conectados, consolas y Smart TV) superaron a aquellos de los provenientes de videos reproducidos a través de los navegadores de PC.

Según un informe que analiza las audiencias y su interacción con publicidades entregadas vía servicios OTT, un 58% de los hogares estadounidenses los consumen directamente desde su TV. Entre los más populares no está la utilización de las apps de las Smart TV sino de dispositivos conectados, tales como Chromecast, Roku o Apple TV.

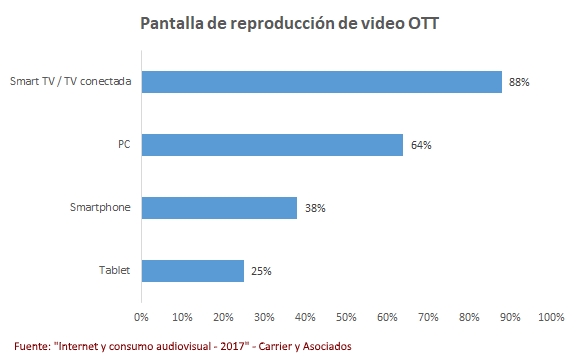
Si bien no hay registros públicos del consumo y/o facturación de la publicidad por streaming en Argentina, sí hay información respecto de los dispositivos utilizados para su consumo. Según el informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados, la TV conectada (ya sea directamente en el caso de los Smart TV o a través de algún dispositivo conectado) es la opción más elegida, utilizada por el 88% de los usuarios habituales de servicios de video OTT (donde domina Netflix).

La PC aparece en segundo lugar, utilizada por el 64% de los usuarios. Luego se ubica el smartphone (38%), que permite no sólo el consumo en movimiento sino también la privacidad del consumo individual, al igual que las tablets (25%).

En definitiva, más allá de la multiplicación de pantallas, la TV tradicional sigue siendo la reina, con mayor tamaño y más confort para la visualización.

Carambola de Disney

En el marco del anuncio de la adquisición de la mayoría accionaria de BAMTech, empresa que dispone de una plataforma para proveer servicios de streaming directos al consumidor, Disney, como en el billar, hizo una carambola. Aprovechó para anunciar que lanzará un ESPN OTT y que se retirará (con todos sus contenidos) de Netflix.
En general, la parte de la noticia más elegida por los medios fue la salida de Disney de Netflix para comenzar a distribuir sus contenidos directamente al consumidor en plataforma propia. Será bajo la marca Disney y ocurrirá recién en 2019. La movida marca un hito al evitar recurrir a un intermediario como Netflix para llegar directamente a sus consumidores. Se trata de un desafío importante para Disney que servirá para determinar hasta qué punto los usuarios prefieren una oferta de contenido “monomarca” à la HBO o Fox, donde el cliente que quiere un menú más amplio debe suscribirse simultáneamente a diversos proveedores. O por el contario, una plataforma como Netflix que, aunque ha crecido mucho en contenido original (reduciendo su dependencia en terceros), concentra una oferta “multimarca” en un único punto de contacto comercial y de soporte.

Pero antes de que esto suceda, en 2018, Disney llevará adelante una movida aún más disruptiva: el lanzamiento de su plataforma de streaming de deportes bajo la marca ESPN. La misma transmitirá las ligas mayores en EE.UU. de Baseball, Hockey, Soccer y tenis de Grand Slam, entre otras competencias. No obstante, no tendrá a los dos tanques del deporte estadounidense, la NBA (básquet) y la NFL (fútbol americano). Habrá sí paquetes individuales focalizados en los principales deportes. Este es quizás el anuncio más relevante ya que los deportes en general y ESPN en particular, siempre fueron un “gancho” importante para los operadores de TV paga tanto en los EE.UU. como en el resto del mundo. Por lo tanto, la decisión de ofrecer un acceso al alternativo y desintermediado a ESPN como un servicio OTT por suscripción podría convertirse en un verdadero punto de inflexión en la evolución del consumo audiovisual.

Por su parte, Disney adquirió un año atrás el 33% de BAMTech por US$ 1,16 mil millones. En ese momento, estableció además una opción para adquirir una participación mayoritaria a lo largo de varios años. Sin embargo, no esperó tanto tiempo y en sólo un año pasó a tener el 75%, a través de la adquisición de un 42% de las acciones por US$ 1,58 mil millones anunciada esta semana. Estos US$ 2,75 mil millones invertidos por Disney en BAMTech demuestran la importancia de contar con una plataforma apta para el streaming, algo que gigantes de los contenidos como HBO o Fox y tantos otros han experimentado en carne propia, con propuestas de streaming que no están técnicamente a la altura del prestigio de sus marcas. BAMTech es actualmente propiedad de MLBAM, el brazo interactivo y compañía de Internet de la Liga Mayor de Baseball, lo que habla de su expertise en la transmisión de eventos en vivo.

En una movida, Disney no sólo se quedó con una plataforma para la entrega directa de sus contenidos al consumidor. Al hacerlo dio el paso inicial para independizarse de las redes de distribución (con el OTT de ESPN) al tiempo que se independiza también de las plataformas de distribución (al prever su salida de Netflix). Y desde Disney apuestan por más, ya que en su comunicado a la prensa declaró que “apenas hemos raspado la superficie de lo que podemos lograr en el futuro cuando combinemos la propiedad intelectual de Disney y ESPN con su ecosistema propietario de acceso directo al consumidor”. Será sin dudas un hito de la era de los contenidos distribuidos por Internet.

Discusión de fondo

Esta semana el mundillo de las telecomunicaciones y el de la política en general se vieron sacudidos por una noticia que, tal como fue planteada, era falaz: la privatización de Arsat. Todo se originó por la filtración de un documento llamado “privatización-de-ARSAT.pdf”, denotando claramente las intenciones de quien lo filtró. Pero esto no debería llamar la atención, ya que estamos en período de campaña electoral y todo suma.

En realidad, no se trata de un intento de privatización como se dijo originalmente sino de la firma de una carta de intención para la eventual conformación de una asociación o joint venture entre el operador nacional estatal Arsat y la norteamericana Hughes para el lanzamiento de uno o más satélites geoestacionarios de telecomunicaciones. La nueva empresa que surja de esta asociación se denominaría Newco. El mismo documento refiere al primer satélite a lanzar como el Arsat-3. En otras palabras, no se trata de privatizar Arsat sino de que se asocie para llevar adelante el lanzamiento de éste y, eventualmente, otros satélites. Un típico caso de una asociación pública-privada.

El documento establece que Hughes tendrá como mínimo un 51% de Newco y que Arsat como máximo un 49%. Y es en función de esta relación accionaria que se repartirán costos e ingresos. En términos de costos, inicialmente los más relevantes son los de la construcción y puesta en órbita del satélite, que Arsat estima en US$ 230 M, y los de los gateways (equipamiento terrestre), estimados por Hughes en US$ 50 M. Esto no implica, como afirmaron diversos medios, que Arsat deba erogar US$ 230 M y Hughes US$ 50. Estos costos serán financiados por Newco, en la proporción que le toque a cada socio, aún en caso de que se acceda a financiamiento de terceros.

Por otra parte, el documento afirma que la provisión y manufactura del Arsat-3 quedará en manos del INVAP, lo que seguramente es una buena noticia no sólo para esa empresa sino también para todo su ecosistema de proveedores. La operación del satélite será provista por Arsat, aportando tanto sus instalaciones como su personal, así como su fibra óptica y su datacenter. Adicionalmente, Arsat se ocupará de obtener la posición orbital (que todavía se negocia con la UIT) y todas las autorizaciones necesarias para que el satélite opere en el país. Hughes por su parte proveerá el equipamiento de red terrestre. Los costos de estos aportes serán acordados entre las partes. Adicionalmente, el acuerdo prevé el desarrollo de un plan de negocios a 15 años (equivalente a la vida útil de un satélite) y contempla la posibilidad de desarrollar otros satélites más allá del Arsat-3.

Desde el punto de vista técnico, el Arsat-3 sería totalmente distinto del 1 y el 2, tanto en la tecnología de comunicaciones como en la banda a utilizar. La intención es que sea un satélite operando en banda Ka con tecnología HTS (High Throughput Satellite o satélite de alto rendimiento). Esto es relevante en términos de capacidades ya que implica un salto similar al que se dio en comunicaciones móviles al llegar a 4G o en las fijas al hacerlo a la fibra óptica, con el agregado de una reducción del costo por bit muy significativa.

Actualmente, una conexión satelital a Internet puede costar alrededor de US$ 1.000 mensuales por 2 Mpbs. Con la combinación banda-tecnología prevista para el Arsat-3 existen ya productos de 25 Mbps por menos de US$ 100 (según los precios publicados por la misma Hughes en EE.UU. o Quantis en España, así como DirecTV en su producto experimental en Argentina). Como resultado, se hacen viables segmentos de mercado que hasta ahora no lo eran, principalmente el residencial y PyMEs en áreas no atendidas por las redes terrestres, como las rurales, o subatendidas, como en diversas áreas suburbanas en todo el país.

Si bien es claro que no se trata de una privatización sino de una asociación, algunos afirman que este pre acuerdo va en contra del art. 10 de la ley 27.208 (de Desarrollo de la Industria Satelital), aprobada en noviembre de 2015. El mismo dice: “Cualquier acto o acción que limite, altere, suprima o modifique el destino, disponibilidad, titularidad, dominio o naturaleza de los recursos esenciales y de los recursos asociados de las TIC… que pertenezcan o sean asignados a la Empresa Argentina de Soluciones Satelitales Sociedad Anónima AR-SAT, requerirá autorización expresa del Honorable Congreso de la Nación”. No obstante, al no ser una venta sino una asociación, Arsat seguirá siendo dueño de los activos que aporte a la futura empresa, incluyendo a la posición orbital a obtener.

Quizás lo más relevante del revuelo que causó esta intención de asociación de Arsat es que da lugar a una discusión de fondo apasionante. Por un lado, están los que quieren privilegiar la soberanía tecnológica nacional, sin considerar la falta de recursos propios y de acceso a financiamiento y propiciando el cierre de los cielos al ingreso de operadores extranjeros para que no haya competencia. El foco puesto en la industria. Por el otro, los que prefieren que el acceso llegue a todos los más rápido posible, con sus beneficios económicos y sociales, sin importar si esto implica asociarse al capital privado o abrir los cielos bajo modelos de reciprocidad para que crezca la oferta y haya competencia. El foco puesto en los usuarios. Un debate de fondo que se enmarca dentro de la tendencia política global actual, donde la diferencia ideológica entre derecha e izquierda se hace cada vez más difusa al tiempo que aflora con más nitidez la división entre nacionalistas y globalizados. Esta es la discusión profunda que, lamentablemente, no se da.