RSS Syndication
Lento retorno
 Cuando hacia fines del año pasado el gobierno tomó algunas medidas que favorecían a la importación de celulares (entre otros productos), se esperaba que la oferta de éstos comenzara a crecer. Más precisamente, la eliminación de las licencias no automáticas a su importación y la rebaja de los impuestos internos a los teléfonos celulares daría un impulso a la importación, con los cambios que traería aparejados para este negocio y también para los consumidores.
Con este escenario, efectivamente las importaciones de celulares comenzaron a crecer. De hecho, durante los tres primeros trimestres del 2018 alcanzaron el 6% del total de equipos ingresados al país (considerando también a aquellos provenientes de Tierra del Fuego), frente a un 2% del 2017 y prácticamente un 0% del 2016. De todos modos, la relación nacionales-importados es la inversa de la que había en 2009, año en que se aprobó la ley 253/09, conocida entonces como el “impuestazo tecnológico”.

Resulta interesante observar que esta mayor apertura a las importaciones impactó principalmente en los equipos de gama baja, aquellos con un valor FOB inferior a los US$ 100, que representan en lo que va del 2018 un 73% de los equipos importados. Esto es así porque el esquema impositivo que favorece a la producción en Tierra del Fuego no ofrece beneficios relevantes cuando se trata de equipos de bajo costo. Razón por la cual durante los últimos años sólo se producían localmente smartphones, en su mayoría 4G. En este nuevo escenario, las importaciones de celulares 2 y 3G representaron el 57% del total de equipos ingresados desde otros países.
El retorno de la gama más baja es una buena noticia. No sólo porque permite el acceso a equipos de menor costo, sino también y principalmente porque existe un segmento de mercado, compuesto en su mayoría por adultos mayores, que no se siente a gusto con un smartphone. Lo único que quiere es un equipo tradicional, un teléfono, que le permita realizar y recibir llamados y para quienes un smartphone trae aparejado una complejidad en su manejo que no se condice con las necesidades básicas de comunicación que tienen.
Como dato de color, dentro de los equipos importados de gama alta, prácticamente todos fueron iPhone, ya que Apple nunca aceptó acogerse al régimen de promoción de Tierra del Fuego.
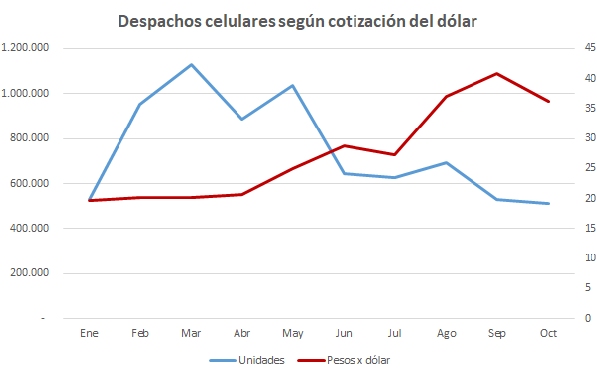
 El 2018 quedará en la historia como un año para el olvido para el sector de los terminales móviles. La fuerte devaluación del peso sumada a la aceleración de la inflación que generó se transformó en una combinación explosiva. Es normal que así sea para un producto que tiene un alto componente de costos en dólares, independientemente de si se trata de un bien proveniente directamente del exterior (caso iPhone) o si se produce en Tierra del Fuego (la mayoría de los equipos vendidos en el país), donde a los componentes en divisas se suma la suba de los costos locales por efecto de la alta inflación y la suba de tasas de interés (que afecta el costo financiero).
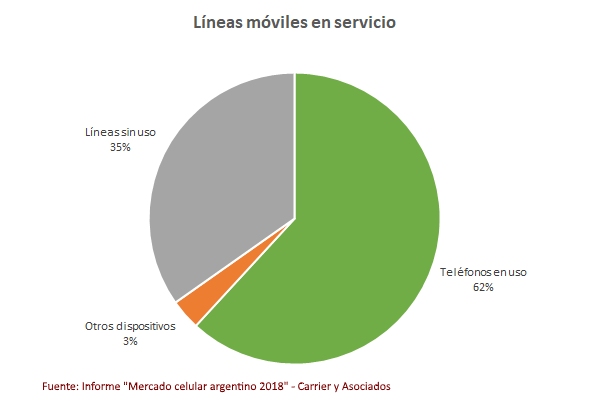
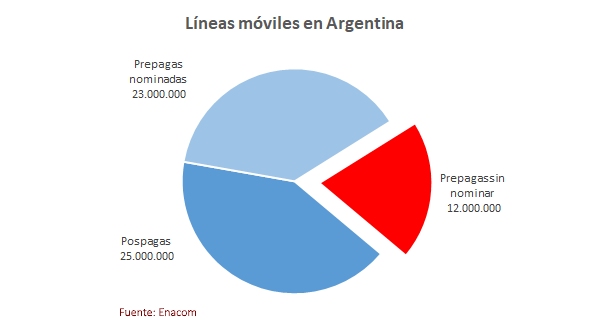
 Finalmente, el 31/10 venció el plazo para nominar las líneas celulares prepagas que aún no lo estuvieran. A partir de entonces, las líneas que quedaron sin nominar están siendo desactivadas gradualmente. Como consecuencia de este proceso, habrá una importante baja de líneas que eran consideradas activas, lo que implicará nuevos números para el mercado.
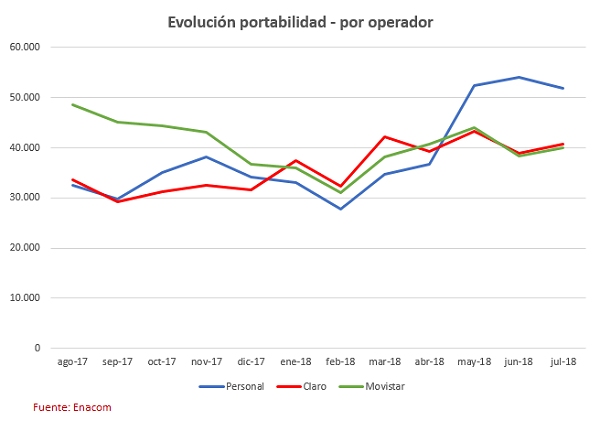
 Lanzada en marzo de 2012, la portabilidad numérica para los servicios de telefonía móvil demoró 3 años para tomar cierta envergadura, superando las 100.000 migraciones mensuales de operador. En los últimos 12 meses, el promedio fue de 117 mil mensuales o unos 1,4 millones de líneas anuales que cambiaron de operador. Esto equivale al 2% del total de líneas en servicio, un porcentaje alineado con lo que sucede internacionalmente.
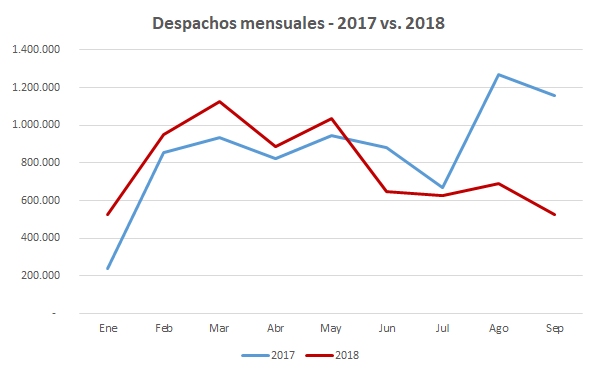
 Cuando arrancó el 2018, las perspectivas para los fabricantes locales de celulares eran moderadamente optimistas. Esperaban un leve crecimiento por encima de los 10,8 M de unidades del año pasado que, lejos de ser un año récord, significó un crecimiento del 21% respecto de un muy flojo 2016. Pero uno propone y la economía dispone. En lo que va del año calendario, la devaluación del peso alcanzó el 52%, bastante por encima de la inflación estimada para todo el año, que se encuentra por sobre el 30% y que para el primer semestre se ubicó en el 16%. Esto implica un dólar más caro en términos reales, traduciéndose en un alza importante del principal costo en la fabricación local: los componentes importados.
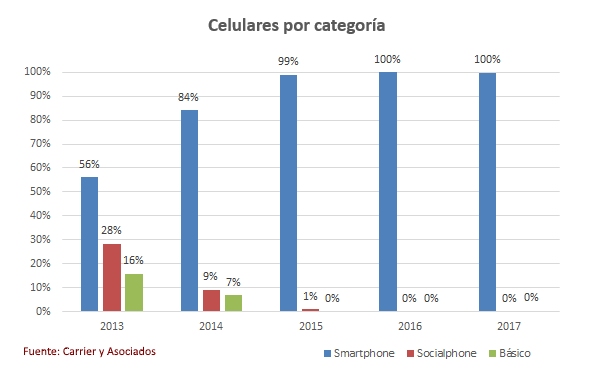
 Cuando se observa la evolución de las características de los equipos celulares comercializados en Argentina en los últimos años, puede detectarse cuáles son las tendencias que se confirman, mientras que otras son estrellas fugaces que no llegan a consolidarse para, en algunos casos, comenzar a desaparecer lentamente. Esto surge del informe “

 Al ritmo actual, el mercado de smartphones en Argentina va camino a convertirse en uno de reposición, ya que un 91% de los smartphones vendidos en 2017 fueron destinados a reponer otro ya en uso. Sólo un 9% fue a parar a manos de nuevos usuarios de esta categoría de equipos. Esto surge del informe “
 Dicen que no hay mal que por bien no venga, y esto suele cumplirse. Una de las ventajas de ser un país que no está a la vanguardia en el desarrollo tecnológico es tener la posibilidad de ver cómo su adopción se va dando en otras economías y poder así aprender de la experiencia ajena. Esto, que se dio en múltiples oportunidades y distintos ámbitos, se aplica ahora para lo que será el despliegue de 5G, el cual si bien parece distante requiere de una profunda planificación previa.
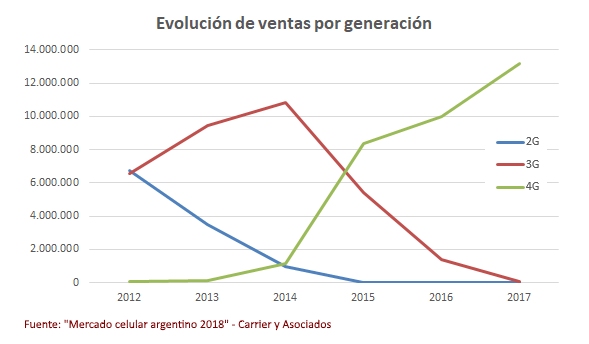
 A 3 años del lanzamiento de 4G en Argentina, las líneas en uso con esta tecnología ya son mayoría. Hoy representan el 62% del total, con unas 23 M de unidades a fines de 2017 y creciendo desde el 43% existente a fines de 2016. Esto surge del informe “
 Considerando las líneas activas que los operadores móviles exhiben en sus balances, en el 2017 la cantidad total se redujo en un 4%, pasando de 63,7 M en 2016 a 61,1 M en 2017. Sin embargo, esta merma no parece un retroceso real de las líneas en uso sino un sinceramiento de las líneas contabilizadas como activas. De hecho, las líneas pospagas (atadas a un abono) crecieron un 1,5%. Esto surge del informe “