'Móviles'

Decreto móvil

Desde que asumió a fines del año pasado, el actual gobierno ha dado varios signos que muestran su obsesión por lograr mejoras en los servicios móviles. Esta semana dio otro paso en ese sentido con la publicación del decreto 798/2016 bajo el nombre de “Plan Nacional para el Desarrollo de Condiciones de Competitividad y Calidad de los Servicios de Comunicaciones Móviles”. La norma tiene varios puntos interesantes.

En la lectura de los considerandos sorprende la crítica a la gestión anterior. Se puede estar o no de acuerdo con la misma, pero no deja de ser llamativa una manifestación tan política. Ya en el articulado, en varios de éstos lo que hay es un llamado a dictar nuevos reglamentos, como el de interconexión, administración del espectro, calidad de servicio, portabilidad.

Tratándose de servicios móviles, no sorprende que mucho gire alrededor de dos de los pilares técnicos del servicio: espectro y antenas.

Por el lado del espectro, hay dos puntos interesantes. Uno es el que tiene que ver con el artículo 13, que instruye al Ministerio de Comunicaciones a que “revise y en su caso modifique los límites a la acumulación de espectro radioeléctrico”. En el caso de los servicios 2 y 3G rige el límite de 50 MHz. Esto en su momento generó que Movistar tuviera que devolver espectro por exceder el mencionado límite por la acumulación de los de Movicom y Unifón. Gran parte de ese excedente fue asignado 6 años después a Arlink y hoy está judicializado, sin uso. A su vez, este límite fue lo que provocó que indefectiblemente este espectro tuviera que asignarse a un nuevo operador, ya que actualmente los tres grandes (Claro, Movistar y Personal) tienen todo el espectro que la regulación permite. De este modo, si como consecuencia de la revisión pedida por el PEN el Ministerio de Comunicaciones resolviese anular o subir ese límite, los actuales operadores podrían ofertar por él, dificultando aún más la llegada de un nuevo operador.

El otro punto es el que tiene que ver con el offloading de redes móviles sobre WiFi. El artículo 11 especifica que “los prestadores de servicios móviles deberán proceder en el plazo que se les fije desde la notificación, a la instalación de sistemas ‘wi-fi’ para la descarga (‘offloading’) del tráfico de datos, al despliegue de sistemas de densificación con pico celdas y micro celdas, y de maximización de la atención de tráfico ‘in-door’”. Se trata de un recurso técnico cada vez más valorado que permite combinar espectro licenciado y no licenciado para mejorar la capacidad de las redes. Adicionalmente, en algunos casos podrá implicar nuevos ingresos para ISP de redes fijas que las pongan a disposición de las celcos para este offloading. De todos modos, resulta llamativo que el PEN indique qué tecnología utilizar cuando en Argentina prima la libertad tecnológica. Esto es curioso porque en última instancia la calidad del servicio es responsabilidad del operador y cómo lo haga desde el punto de vista técnico es su decisión (aunque probablemente elija el WiFi offloading).

Por el lado de las antenas, el decreto formaliza una intención ya manifestada oportunamente y que es el hecho de poner a disposición los inmuebles del Estado Nacional dependientes del Poder Ejecutivo para su instalación. Para ello el Estado dará el incentivo de no cobrar canon locativo por distintos plazos. De uno a cuatro años en función de cuántos operadores compartan el espacio físico. Para gozar de este beneficio, los contratos deberán ser por un mínimo de diez años durante los cuales las radiobases deberán mantenerse operativas. Se invita a otros niveles y poderes del Estado a proceder de igual forma. De allí a que acepten el convite, es otra cosa.

Por otra parte, se invita a los Municipios a adherir al Código de Buenas Prácticas para el Despliegue de Redes de Comunicaciones Móviles que fuera elaborado en 2009 por la FAM (Federación Argentina de Municipios) y los operadores móviles con el auspicio de la ex Secom. Claro que siendo una simple invitación nada hace pensar en principio que esta vez tendrá mejor suerte. No obstante, en este caso sí hay una zanahoria. En el artículo 2, inciso e, se dice que el Ministerio de Comunicaciones deberá incorporar al reglamento del Servicio Universal el “otorgamiento de prioridad para considerar elegibles en programas con Fondos del Servicio Universal a proyectos a desarrollarse en aquellos municipios que hayan adoptado la normativa propuesta en el Código de Buenas Prácticas para el Despliegue de Redes de Comunicaciones Móviles”. O sea, están invitando a adherir, pero los que no aceptan la invitación van al fondo de la cola y quizás no reciban nada. Se trata de un camino más sencillo que el que habría que recorrer para promulgar una ley de antenas, como ya hicieron varios países de la región.

Por el lado de los terminales, el artículo 14 dice que “el Ministerio de Comunicaciones debe conformar un Grupo de Trabajo con el Ministerio de Producción, en consulta con las licenciatarias de servicios de comunicaciones móviles, fabricantes y otros interesados, para facilitar la migración a terminales móviles de banda ancha que operen en la mayor cantidad de redes móviles que fuere factible”. Este artículo equivale a admitir que el Plan Canje no pasó de ser un anuncio sin mucho sustento como para darle forma. No obstante, parece que seguirán insistiendo.

En definitiva, se trata de un paso adelante, que puede que en algunos puntos genere cierta polémica, lo cual es natural. Pero también deja varios aspectos a definir por el Ministerio de Comunicaciones en los próximos 90 días. Por lo tanto, habrá novedades.
La economía de las redes 4G/LTE

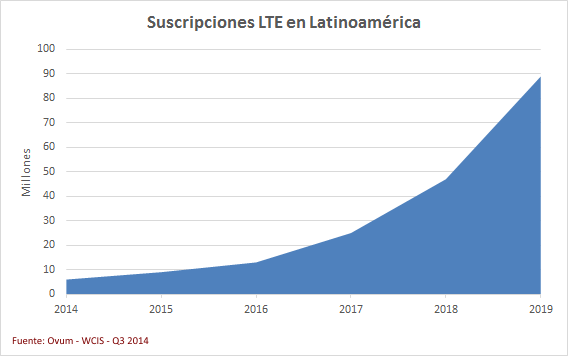
Si bien cada generación de comunicaciones móviles hizo un gran aporte al desarrollo del servicio, la actual 4G es realmente disruptiva ya que por primera vez acerca las capacidades de las redes móviles con las redes fijas. Su gran popularidad y madurez tecnológica permite una mayor eficiencia técnica y, a mediano plazo, económica. No obstante, esto se da en momentos en que la dinámica de la industria se encuentra en pleno proceso de transformación, con un negocio que muta aceleradamente.

[Read more →]

La economía del 4G

Si bien cada generación de comunicaciones móviles hizo un gran aporte al desarrollo del servicio, la actual 4G es realmente disruptiva ya que por primera vez acerca las capacidades de las redes móviles con las de las redes fijas. Su gran popularidad y madurez tecnológica permite una mayor eficiencia técnica. No obstante, esto se da en momentos en que la industria se encuentra en pleno proceso de transformación, con un negocio que muta aceleradamente y obliga a los operadores a buscar nuevas fuentes de ingresos.

Este tema es abordado en este documento que puede ser leído online o descargado en formato PDF.

Generando las condiciones para el despliegue exitoso de LTE

Como toda infraestructura, las redes móviles requieren de visión de mediano y largo plazo para una evolución exitosa. En el caso de la 4G, la tecnología LTE tiene varios ases en la manga que la diferencian de las anteriores pero que a su vez exigen tener en cuenta nuevos factores que influyen en su mejor aprovechamiento. Para ello es clave considerar a los dos pilares de la capacidad y cobertura de una red móvil: espectro y antenas. En ambos aspectos, es necesaria una cuidadosa planificación del Estado, quien tiene a su cargo identificar y asignar el espectro a utilizar así como establecer la normativa necesaria para facilitar la instalación de antenas. También el sector privado (operadores y proveedores) debe prever e identificar sus necesidades para ayudar al Estado en sus definiciones cuyo efecto puede demorar en materializarse y tiene impacto por muchos años.

Planificar para un escenario futuro es imperativo ya que está fuera de discusión que en los próximos años la demanda por una mayor capacidad de las redes móviles es una certeza, no una hipótesis. Esta mayor demanda se basa en diversos factores:

  • En Latinoamérica todavía se registra un crecimiento genuino de la cantidad de usuarios de servicios móviles
  • La región está en pleno proceso de migración de teléfonos básicos a smartphones, con tasas de penetración que crecen por encima del 50% anual y con una proporción de los nuevos celulares vendidos que son entre un 80 a 90% smartphones
  • Se registra un aumento exponencial de la demanda de capacidad, tanto por la creciente existencia de smartphones como por la masificación de apps que hacen uso intensivo de los datos (como videos de alta definición), lo que impulsará la demanda por equipos y servicios 4G
  • Comienzan a surgir nuevas categorías de dispositivos conectados que van más allá de los teléfonos, tablets y módems para llegar a todo tipo de dispositivos que en unos años superarán ampliamente a los celulares en número
  • Se comienza a observar en Latinoamérica la sustitución del acceso fijo por el acceso móvil tanto por una evolución natural del uso así como por ser el móvil un factor fundamental para el cierre de la brecha digital


[Read more →]

LTE: Mucho más que una tecnología ultra veloz

Cuando un operador móvil lanza por primera vez sus servicios 4G, éstos suelen ser presentados como una versión mucho más veloz que lo ofrecido hasta el momento. Si bien esto es cierto, es mucho más lo que aporta LTE (Long Term Evolution o Evolución de Largo Plazo), tanto al usuario, sean individuos u organizaciones, como también a los Estados y la industria.

LTE es la tecnología que impulsa la 4° generación (o 4G) de las comunicaciones móviles. La 1G, basada en tecnología analógica, dio vida a la telefonía móvil con la voz como único servicio. La 2G aportó la digitalización y con ello una mayor capacidad para establecer comunicaciones de voz así como la introducción de la palabra escrita vía SMS. La 3G, hoy dominante en Latinoamérica, agregó capacidad de banda ancha móvil sobre la base de una tecnología pensada para la voz. Los resultados fueron muy buenos porque impulsó el acceso a Internet y datos desde el celular. Estamos hoy en la región en la etapa inicial del desarrollo de la 4G, la cual fue concebida como una tecnología para transmitir datos, lo que la hace mucho más eficiente en el uso de los recursos (red, espectro), proporcionando más velocidad y capacidad. Pero los beneficios de la tecnología LTE no se limitan a ofrecer más velocidad. Hay mucho más de lo que se percibe inicialmente.

[Read more →]

El juez Nextel

El anuncio de la licitación de 3 y 4G genera cierta ansiedad en la industria de las telecomunicaciones. Es que mucho de lo que ocurra con la asignación de espectro configurará el mercado y su desarrollo para los próximos años. No obstante, se da la paradoja que gran parte de la decisión queda en manos de un privado, por lo que, al menos en lo formal, será un decisión de negocios y no de política de telecomunicaciones.

Hubo una definición importante de política de telecomunicaciones al momento del anuncio de la licitación, cuando se explicitó que se buscaría repartir el espectro entre los operadores existentes así como la generación de un 4° operador móvil, que a su vez pueda ser una plataforma mayorista para nuevos actores en el mercado. Nadie duda de que cualquier opción de 4° operador se basará en la red de Nextel, cuyo principal activo son los miles de sitios para antenas con que cuenta. Difícilmente a quien no disponga de una red móvil instalada le interese participar.

Lo particular del tema es que desde NII, el holding propietario de toda la operación de Nextel en Latinoamérica, han manifestado claramente que su foco está en México y Brasil, por lo que por las demás operaciones (incluyendo a Argentina) están dispuestos a escuchar todo tipo de oferta. De esta forma, la definición de quién será, y sobre todo qué perfil tendrá, el próximo 4° operador pasa por una decisión de NII.

A partir de esta situación, se puede especular respecto qué perfil tendría ese 4° operador en función de los posibles interesados, un dato importante para proyectar el escenario de competencia del mediano y largo plazo.

Tiempo atrás se analizó desde el Estado, a través de Arsat, la posibilidad de adquirir la operación de Nextel para que esta fuera la base sobre la cual desplegar la red móvil de Libre.ar. Algo cambió, ya que no sólo la transacción nunca dejó de ser posible para ser probable, sino que tiempo después se anunció la devolución del espectro que Arsat tenía asignado. Quedaba de esta forma desactivado cualquier intento de desarrollar una red propia. No obstante, la presencia de su red de fibra óptica puede ser la base de una asociación futura con quien eventualmente sea dueño de la red de Nextel.

En los medios se mencionan a grupos inversores privados. Éstos tienen la particularidad de no contar con operadores en su composición, por lo tanto no hay quien pueda aportar escalas globales o regionales así como tampoco know how del negocio. Esto último puede suplirse con una participación menor al management local. Considerando el contexto, el ingreso de grupos inversores privados inclina a pensar por un negocio de oportunidad, donde se pueden hacer de activos a precios de oferta para en el futuro tener las opciones de vender o asociarse llegado el momento.

Otros interesados son grupos de empresas de sectores económicos con intereses afines. Tal fue el caso de las cooperativas y PyME de telecomunicaciones, que se manifestaron públicamente respecto de su participación en las licitaciones, aunque fueron bajados de un hondazo por el Secretario de Comunicaciones, quien dio a entender que las inversiones necesarias están fuera de su alcance. Pero no habría que descartar una asociación de empresas de TV paga para quienes tener presencia en las telecomunicaciones móviles inalámbricas es pieza fundamental para su evolución de proveedoras de contenidos en video a verdaderas redes multiservicio. A diferencia de las cooperativas y PyME, entre los proveedores de TV paga hay empresas con mayor capacidad financiera y de gestión, al tiempo que la extendida cobertura de sus redes potenciaría el desarrollo de las redes y servicios móviles.

Sea cual fuere el perfil del favorecido con el título de 4° operador, lo concreto es que esta decisión, que de alguna forma dará forma al mercado de telecomunicaciones de mediano plazo, queda en manos de los inversores de NII y el destino que finalmente decidan darle a la operación local de Nextel.

Esta situación permite prever que no se realizará la convocatoria a la licitación hasta que el destino de empresa en Argentina esté definido. Aunque no será el único tema a cerrar para avanzar con la licitación de espectro. Hay que sumar la concreción de la venta de la participación de Telecom Italia en Telecom Argentina. Habrá que esperar para ver cómo sigue este tema. Agosto sería el mes clave en ambos casos.

Smartphone mata PC

Las malas noticias para el mercado de PC se repiten desde hace un tiempo. Se trata de una tecnología impactada por debilidades propias así como el surgimiento y popularización de otros dispositivos, como smartphones y tablets. Éstos comienzan como complementos pero en algunas ocasiones se transforman en sustitutos, tanto en el uso como (y aquí es donde más daño causan) a la hora de abrir la billetera.

A nivel mundial, esta semana se produjo la peor noticia para los fabricantes de PC, luego de que se conocieran los datos de IDC que marcan para el 1º trimestre de este año una caída de casi el 14% en ventas con respecto de un año atrás. Para hacer este dato aún más preocupante, se trata del 4º trimestre consecutivo en que las ventas de PC muestran un crecimiento negativo. Situación que se da mientras smartphones y tablets no paran de crecer.

Se trata de una tendencia mundial de la cual Argentina no está al margen. El año pasado, las ventas de smartphones alcanzaron los 5,5 M de unidades, según surge del informe “Mercado celular argentino” recientemente publicado por Carrier y Asociados. Esta cifra supera en un 90% a las ventas de PC, que fueron de 2,9 M de unidades.

PC vs Smart

Si este cruce de líneas no se produjo en el 2011 fue por el impacto en el mercado de PC de las netbooks distribuidas como parte del plan Conectar Igualdad, el cual vio perder su ímpetu el año pasado. Quizás este año, que es electoral, la distribución de lo que aún queda por entregar recupere un poco su energía.

Por otra parte, en el 2012, el mercado comercial de las PC (esto es, sin la incidencia de planes educativos) sufrió una baja como consecuencia de las restricciones a la importación así como al giro de divisas, lo que se sintió particularmente en el primer semestre, en el que se registraron faltantes de mercadería.

Con tantos factores que no son propios de la demanda habitual, es difícil determinar con precisión el impacto del cambio de paradigma que se registra en la computación personal (incluyendo en ésta a PC en todos sus formatos, smartphones y tablets). Pero aún con estas imprecisiones, queda claro quién es la nueva estrella del firmamento tecnológico. Aquí y en el mundo.

Replay

PlayitagainYa no quedan dudas. Google es el Microsoft de esta era. La historia se repite, aunque con otros nombres. Esto se hizo evidente esta semana cuando un grupo de competidores de Google se unió y presentó una quejaante el regulador europeo. El grupo, denominado Fairsearch Europe y compuesto entre otros por Microsoft, Nokia y Oracle, sostiene que Google está afectando la competencia en Europa. Más precisamente, que utiliza a Android como forma de incentivar el uso de sus propias aplicaciones y servicios, la mayoría de los cuales vienen preinstalados en los dispositivos basados en Android. Esto en detrimento de los demás desarrolladores. Por ahora, el regulador antimonopolio europeo no decidió si aceptará investigar el caso.

Que estos procesos se inicien en Europa no se debe a que allí las consecuencias del accionar de Google sean más perjudiciales para sus competidores que en sus países de origen, sino que se trata de países menos tolerantes a este tipo de prácticas.

La situación hace recordar la resistencia que tuvo que enfrentar en su momento Microsoft por la inclusión de su Internet Explorer dentro de Windows, lo que implicó la desaparición de Netscape y otras alternativas existentes en los albores de la web. Para éstos, la resolución del caso llegó cuando ya las consecuencias del accionar de Microsoft eran irreparables. Los tiempos de la justicia y de los reguladores no son los mismos que los de los negocios tecnológicos. Todo cambia demasiado rápido. Y es sabido que la justicia lenta no es justicia.

Por lo pronto, desde el 2010 la Comisión Europea evalúa un caso antimonopolio en relación a la presentación de los resultados de las búsquedas en Google. Esto da la pauta del tiempo que podría llevar la investigación y resolución de este caso. Llegado el momento, el escenario podría haber cambiado radicalmente. Y aún en el caso de que eventualmente Google debiera aceptar ciertas restricciones y/o afrontar penalidades, el presunto daño ya estaría hecho. Los usuarios estarían tan acostumbrados a sus apps (Gmail, Maps, etc.), que poco importará lo que digan las autoridades europeas. En definitiva, cualquier sentencia sería prácticamente testimonial.

Tiempos de desarrollo

3GA pesar de que la falta de avances en materia de 4G es un síntoma del atraso que comienza a evidenciar Argentina en el rubro telecomunicaciones móviles, tampoco hay que pensar que su llegada descomprimiría automáticamente las ya recargadas redes actuales. El reemplazo generacional o dicho de otra forma, el tiempo en que una nueva generación (2G, 3G, 4G) logra ser dominante, lleva muchos años. Tal es el caso de la tecnología 3G, que recién en el 2012 alcanzó el 50% de las ventas de terminales móviles, estando aún lejos de ese nivel en cuanto a base instalada. Esto surge del informe “Mercado celular argentino” recientemente publicado por Carrier y Asociados.

Partiendo del lanzamiento del servicio en mayo de 2007, se necesitaron 6 años para alcanzar a este 50% de las ventas. Así, del total de los equipos en uso (teléfonos, módems, tablets) en el mercado local, alrededor del 1/3 son 3G.

Terminales x generación

Siendo que la tecnología 3G impacta únicamente en el uso de datos, su adopción se vio impulsada mayormente por la explosión de los smartphones de los últimos dos años. No obstante, los smartphones alcanzaron volúmenes superiores debido a que modelos populares, como el Blackberry 8520, así como toda una serie de equipos Android de gama baja, sólo disponen de conectividad 2G, la cual es funcional para usos basados en mensajería.

Con estos datos, es fácil comprender que es fundamental iniciar ya mismo el proceso de lanzamiento de 4G en Argentina. Si consideramos los tiempos de asignación de espectro, despliegue de redes y popularización de terminales, estamos a varios años de que sus beneficios sean una realidad cotidiana para muchos. Y mientras en Argentina deshojamos la margarita, indecisos por el modelo a adoptar en materia de telecomunicaciones móviles, nuestros vecinos ya disponen en su mayoría de redes 4G en servicio.

El rey ha muerto ¿Viva el rey?

En la industria móvil global, el hecho más relevante del último mes fue el lanzamiento del Blackberry Z10, primer equipo de la legendaria marca basado en su nueva plataforma BB10. Pero sería un error circunscribir este hecho a la simple llegada de un nuevo producto. Sin ningún lugar a dudas, este lanzamiento simboliza claramente el inicio de una nueva etapa, que será clave no sólo para la empresa y sus clientes, sino también para la industria móvil en general.


Sobre el producto en sí, hay poco que agregar luego de la amplia cobertura de prensa lograda. Se podría resumir en que se trata de un equipo interesante, con un sistema operativo robusto y moderno, que todavía carece de aplicaciones emblemáticas, aunque desde la empresa afirman que éstas irán llegando en los próximos días (quizás para estar disponibles para el lanzamiento comercial en EE.UU.). Pero quienes ya tienen unos años en esta industria saben que no siempre el mejor producto desde el punto de vista técnico es el más exitoso.

En realidad, el cambio comenzó aproximadamente un año atrás, cuando el directorio tomó la sabia y difícil decisión de apartar a los fundadores de por la entonces RIM (hoy rebautizada Blackberry) del manejo de la empresa. El cambio de dos CEO fundadores por uno que si bien venía de la empresa traía también la experiencia de haber vivido los años de explosión de la industria móvil en Europa durante el cambio de siglo era todo un símbolo. Luego llegaron movidas lógicas: el horno en la cocina, la cama en el dormitorio. RIM sufría del típico síndrome del crecimiento veloz, que suele traer algo de caos, funciones superpuestas o repetidas, falta de coordinación y algunos empleados sin un objetivo muy definido. Con el cambio en la conducción llegó el doloroso pero necesario período de ajuste, limpiando los excesos de “los años locos” y focalizando a toda la organización en la nueva etapa que se insinuaba (aunque manteniendo el negocio tradicional que es el que paga las cuentas). Las cosas fueron bastante bien considerando el contexto, y en pocos trimestres los resultados contables mejoraron.

Desde el punto de vista estratégico, hubo que tomar una decisión arriesgada: desarrollar una nueva plataforma en vez de adoptar la de otro, tal como hizo en su momento Samsung con Android y más tarde Nokia con Windows. Para RIM, ir solos, desarrollando hardware, software, servicios y ecosistema, era una apuesta alta. Más aún considerando que no tienen las espaldas financieras de Google (Android y Motorola), Microsoft (Windows) o Apple (iPhone). Pero también era la forma de poder diferenciarse, especialmente cuando no cuenta con la capacidad industrial de un Samsung o un Huawei. Así, Blackberry está en total control de su destino, con todo lo bueno y lo malo que esto implica.

Un cambio importante que se vislumbra es que la empresa presta ahora más atención al marketing, algo que el actual CEO dejó en claro al momento de asumir. El cambio de nombre de la empresa es todo un símbolo. Del ingenieril RIM (por Research In Motion) al más reconocido Blackberry de sus productos. Marca una raya divisoria con su pasado aunque rescatando lo positivo de éste. Por otro lado, el CMO se ha convertido en una suerte de nº 2 de la empresa, con un perfil alto y una estrategia de marketing definida y en ejecución. Es bueno recordar que en su momento RIM, cuyo bastión era el segmento corporativo, se encontró con la demanda de los consumidores que valoraban la experiencia comunicacional de sus productos para fines también sociales. Pero esta no fue resultado tanto de una estrategia activa de la empresa. Más que vender al consumidor, le estaba despachando. La cosa está cambiando y dos acciones pueden tomarse como simbólicas: haber hecho publicidad en el Super Bowl (el evento televisivo más visto de los EE.UU.) y ser uno de los sponsors y proveedores del equipo Mercedes en la F1. Esto habla de un interés por recuperar visibilidad en el mercado masivo, aunque con una segmentación definida: la gente activa, tanto social como profesionalmente.

Estos cambios en el marketing también pudieron verse con el lanzamiento del Z10: mucho canal informal de comunicación, creación de expectativas con las “filtraciones” de los equipos y sus características, siembra de equipos entre adoptadores tempranos que actúan de referentes, mucha actividad en redes sociales, etc. Es más, luego de la buena acogida recibida por el Z10, las demoras en el lanzamiento de éste en los EE.UU. (mientras que ya está disponible en el Reino Unido y Canadá y lo estará en los próximos días en los principales mercados de Europa) generan más ansiedad en aquel país, elevando las revoluciones del motor antes de soltar el embrague.

Existe un dato no menor en relación al BB10 y que casi no fue mencionado ni por la empresa en su lanzamiento ni por los medios. El nuevo sistema operativo no necesita un abono de Blackberry (BES o BIS según el tipo de cliente) para que sus servicios (mail, BBM, browser, etc.) funcionen. Es decir, pueden utilizar un plan de datos regular, lo que no implica que los planes con BES y BIS dejen de existir. Simplemente que ahora existe esta tercera opción, utilizada por el resto de los fabricantes. Esto posiblemente impacte en los resultados de Blackberry (los 80 millones de suscriptores de la empresa dejan mensualmente dinero en sus arcas). No obstante, da más libertad al usuario, permitiendo que cambie de SIM sin perder ninguno de los servicios. Algo que puede servir tanto dentro del mismo país (aprovechando las ofertas de los distintos operadores) como para usar SIM locales estando de viaje y evitar los altos costos del roaming de datos.

Si en los próximos meses el BB10 resultara ser medianamente exitoso, se abrirían las puertas al licenciamiento. En momentos en que el crecimiento más fuerte se da en los mercados emergentes (más sensibles al precio), permitir que empresas como Samsung, Huawei, ZTE y tantos otras, con más capacidad industrial (y por lo tanto costos más bajos) y aceitadas vías de distribución en éstos ofrezcan equipos con BB10 tal como hoy lo hacen con Android podría ser un escenario más que interesante. Para Blackberry, porque expandiría rápidamente su base de usuarios sin que sus márgenes se vean tan reducidos, más algún ingreso por royalties. Para los licenciatarios, porque habría una alternativa a Android. Algunos dirán que está Windows Phone, pero éste ya lleva un año en el mercado y no logró aún el éxito de ventas necesario para ser el 3º ecosistema indiscutido. Con un BB10 aceptado por el mercado y licenciado a otros fabricantes, Microsoft tendría una dura batalla por este codiciado 3º lugar.

De ningún modo todo esto significa que Blackberry haya recuperado lo perdido, ni tampoco hay garantía de que pueda hacerlo. Los meses que vienen serán claves para el futuro de la empresa y sus productos. La diferencia ahora es que el pingo está en la cancha…