'Tecnología'

El fantasma que no fue

Esta semana el diario Clarín publicó un interesante artículo sobre el impacto de la eliminación de aranceles a la importación de computadoras. A pesar de ciertas reacciones alarmistas cuando se anunció la decisión (en noviembre del año pasado) que se repitieron con más énfasis cuando entró en vigor (a fin de marzo de este año), el panorama se presenta positivo.
Según la nota, en base a datos de la consultora GFK, en la comparación interanual de julio 2016 al 2017, el crecimiento en las ventas de notebooks fue del 80% en unidades. Esto se dio con una baja promedio del 18% en los precios (sin aclarar si consideran la depreciación del peso por la inflación, aunque todo indicaría que no). La comparación de precios en un producto que, como las notebooks, no suele mantenerse exactamente con la misma configuración durante tanto tiempo es un tema complejo. Pero, aun así, ya en abril de este año se habían registrado bajas del orden del 29% (teniendo en cuenta el impacto de la inflación).

No obstante, este crecimiento de las ventas probablemente comenzará a desacelerarse hacia el cambio de año. Hay que tener en cuenta que el mercado tenía una importante demanda reprimida como consecuencia de lo limitada y cara de la oferta, a lo que se sumó el anuncio anticipado de la baja de aranceles. Esto motivó postergaciones de renovaciones (salvo urgencias) hasta la vigencia del arancel 0 y el consecuente ingreso de equipos importados con mejores configuraciones. Al margen de esto, lo lógico será que en algún momento el mercado de PC entre dentro de la dinámica global de estos productos, que vienen registrando bajas en sus volúmenes de ventas desde hace ya varios años. El impacto de dispositivos personales alternativos (smartphones, tablets) hace que el mercado de PC ya no vuelva a los niveles de antaño.

El crecimiento de las ventas por la baja de precios y una mayor diversificación y actualización de la oferta era algo previsible. Pero lo que muchos temían (y otros amenazaban con ello) era una fuerte caída en la cantidad de gente empleada en la industria. Algo que no sucedió, tal como lo describe el mencionado artículo. Ese fantasma, agitado por los ensambladores locales, no pasó de eso. Y es que un mercado más grande genera más empleos en ventas, administración, logística y soporte, que terminan compensando los puestos en las líneas de ensamblado. Adicionalmente, y como ocurrió siempre, sigue habiendo ensamblado local de equipos de escritorio. Un escenario que se anticipara desde este medio cuando en noviembre del 2016 se anunciara la medida.

En definitiva, luego de un proceso natural de reconversión, los resultados demuestran que, lejos de perjudicar a la industria esta medida renovó su vigor. Y que era mejor ponerse a trabajar rápidamente en adaptarse al nuevo escenario que buscar salir en los diarios anunciando escenarios catastróficos que finalmente no se concretaron.

Youtubers vs. Couch potatos

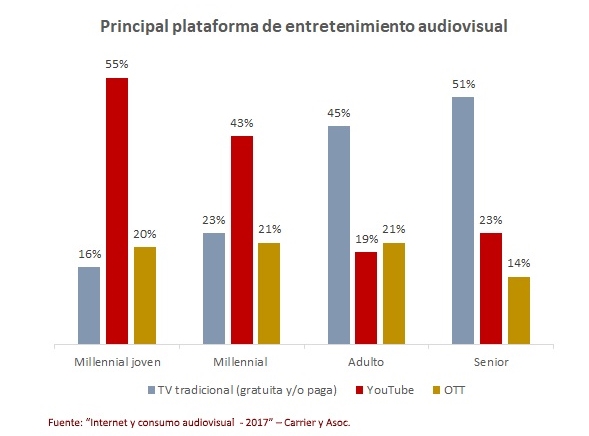
Como ya fuera mencionado en notas anteriores, el consumidor audiovisual en Argentina se abastece de múltiples fuentes, conviviendo, con distintos niveles de participación, la TV tradicional (ya sea paga o gratuita), los OTT y el propio YouTube. A nivel general, la TV tradicional (35%) y YouTube (31%) pelean por ser la plataforma principal de entretenimiento audiovisual entre los usuarios de Internet locales. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

Segmentando generacionalmente, las diferencias son mucho más marcadas y son una muestra acabada de los cambios que se vienen registrando en el consumo audiovisual. La elección de la TV tradicional como principal plataforma crece con la edad, siendo notoriamente más alta entre adultos (34 a 53 años) y seniors (54 o más) que entre los millennials (24 a 33 años) y los millennials jóvenes (hasta 23 años). La situación se invierte entre quienes eligen a YouTube, llegando a ser la principal plataforma para el 55% de los millennials jóvenes.

Un dato interesante es que no hay diferencias significativas a nivel generacional entre quienes eligen los servicios OTT (donde Netflix es sinónimo de la categoría). Considerando que, más allá de la suscripción, la forma de consumir contenido entre YouTube y los OTT es similar (bajo demanda, multidispositivo), estos datos estarían indicando que pesa, y mucho, el tipo de contenido que se encuentra en cada plataforma. Cambia no sólo la forma de distribución sino también el contenido en sí mismo.

Antenna cutting

Algunas cifras, tanto nacionales como regionales, estarían dando cuenta no sólo del estancamiento en el negocio de la TV paga, sino que indicarían también el inicio de un proceso de retroceso, tan temido por esta industria.
A nivel regional, la OTI (Organización de Telecomunicaciones de Iberoamérica) publicó un informe según el cual, Argentina, el 3° mercado de Latinoamérica en abonados, habría experimentado un leve retroceso en el último año. Si bien a nivel local las estadísticas de ENACOM tienen signo contrario, muestran un crecimiento entre Q1 de 2016 y de 2017 de apenas el 0,99%.

No obstante, en el detalle de los datos de ENACOM se observa un dato interesante. Mientras que los abonos a la TV por cable crecieron un 1,5%, los de la TV satelital retrocedieron un 0,31%. Poco, muy poco, pero el signo negativo no debe ser soslayado.

Esta diferencia en el signo de la variación interanual estaría evidenciando que, en un mercado con una penetración del 70% de los hogares y donde el impacto del video por Internet es cada vez mayor, el cable da pelea gracias a los servicios convergentes (como es el caso de la banda ancha de Fibertel para Cablevisión) que hacen más atractiva una propuesta de combo. En el caso del satélite, por ahora es sólo un producto de TV que no tiene otros servicios que lo puedan apuntalar y quizás por eso ya siente el retroceso.

Mirando las estadísticas regionales, la situación es distinta. De los 20 países relevados, 16 mostraron crecimiento. Y en general, la TV por satélite (DTH) crece aceleradamente. Es que la penetración del cable no es tan marcada como en Argentina y la TV satelital requiere de menores inversiones en infraestructura, sobre todo para llegar a zonas menos pobladas y/o mal atendidas por las redes terrestres. Así, hay países como México, donde la DTH tiene una penetración del 55%, mientras que en Argentina es del 28%.

Si estas tendencias se mantuvieran en el tiempo, el horizonte de DirecTV a nivel local no sería cómodo. Desde hace rato se rumorea una posible venta de la operación en toda Latinoamérica, un mercado todavía interesante. No tan así en el caso de Argentina, ya que el impedimento regulatorio para que un operador de telecomunicaciones ofrezca servicios de TV satelital saca de la cancha a importantes candidatos. Y viendo cómo está evolucionando el consumo audiovisual, no abundarán interesados en ofrecer solamente TV. La alternativa, tanto si deciden seguir en el negocio o venderlo sin que se devalúe, es desarrollar una red terrestre en paralelo. Es lo que DirecTV empezó a hacer en el país (con Wimax, LTE fija y hasta fibra óptica) pero que luego de los cambios de accionistas perdió impulso. En este escenario, el statu quo podría ser la peor opción.

TV Celestial

Cuando sólo faltan cuatro meses y medio para que comience (parcialmente) la convergencia en Argentina, el anuncio de la fusión entre Cablevisión y Telecom alteró el tablero y el balance de poder. De esta forma, reavivó la demanda de las telcos en relación con que se les permita ofrecer TV satelital.

Cuando se volvió a establecer el impedimento para que las empresas de telecomunicaciones ofrecieran servicios audiovisuales (léase TV) a través del DNU 267 del 2015, la lógica manifiesta detrás de la decisión era la de dar un período de tiempo para “nivelar la cancha” y permitir que los cableros a lo largo y ancho del país tuvieran tiempo de adaptarse a un mercado que se volvería mucho más competitivo. Este impedimento se extendería hasta enero de 2018 (fecha no especificada inicialmente).

Lo que no tendría fecha de vencimiento es la prohibición de que el servicio de TV fuera ofrecido con tecnología satelital por parte de las telcos. En este caso, la motivación era obligar a las telcos a invertir en infraestructura terrestre, más particularmente en fibra óptica. Se pensaba (y algunos todavía piensan) que se puede operar indefinidamente con una red ADSL que en el mejor de los casos ofrece 20 Mbps y que no está disponible para la totalidad de los clientes. Teniendo en cuenta los cambios de hábitos en el consumo audiovisual, con la relevancia creciente de los OTT y su forma de acceder a los contenidos, ningún operador de telecomunicaciones puede darse el lujo de no tener una red capaz de ofrecer esta experiencia. Esto es algo que la TV satelital, netamente de broadcasting, no puede igualar y es la razón por la cual DirecTV intenta desarrollar una red terrestre de banda ancha. Visto así, resulta evidente que arrancar con el satélite es claramente una estrategia de transición hasta tener desplegada una red cableada de mayor capacidad.

Por otra parte, tampoco es tan fácil salir ahora a dar servicios de TV paga, en un mercado con una penetración de aproximadamente el 80% de los hogares. Si se miran las cifras de Cablevisión, el principal operador con un 39% de participación de mercado, entre junio 2016 y junio de 2017 apenas si creció un 0,3% en abonados, sumando sólo 9.000 a una base de 3,5 millones. Esto habla a las claras de un estancamiento, si se es optimista, o del comienzo de un retroceso, si se es pesimista. Y mientras tanto, Fibertel, el ISP de Cablevisión, creció un 7,7%. Por lo tanto, se confirma que pensar que alcanza con una estrategia de sumar TV satelital sin invertir fuerte en la red fija terrestre es una invitación al suicidio.

Adicionalmente, hay que tener en cuenta que la TV satelital combinada con una oferta terrestre de banda ancha sirve como paquete comercial, pero no presenta los beneficios económicos que sí implica una oferta convergente sobre una única red. En el caso de los paquetes que combinan banda ancha con productos satelitales hay dos infraestructuras en paralelo, la satelital y la terrestre, con sus correspondientes costos.

Otro de los factores que genera mucha oposición a que las telcos ofrezcan servicios de TV satelitales es la gran cantidad de cooperativas y pequeños operadores de TV por cable que hay diseminados en todo el país. Si bien esta perspectiva pone en el centro de la escena a los operadores y no a los consumidores, no se trata de un reclamo que no se pueda atender. Alcanzaría con otorgar licencias satelitales acotadas geográficamente para evitar la concentración que algunos temen.

Por lo expuesto, queda en claro que el impedimento a cualquier empresa de telecomunicaciones de proveer TV satelital es infundado y sólo limita la competencia en este servicio. Sin embargo, aunque no hubiera oposición a esta medida, eliminar esta restricción no sería algo tan sencillo de implementar. Esto se debe a que el DNU 267 mantiene la prohibición de dar servicios de TV satelital. Y como un DNU tiene fuerza de ley, sólo puede ser modificado por otro DNU o una ley. Difícilmente el gobierno quiera gastar sus cartuchos en este tema. En el mejor de los casos podría incluirse algo al respecto en la futura ley convergente.

En cuanto a reflotar acuerdos comerciales que hicieron tiempo atrás tanto Telefónica como Telecom con DirecTV (y que, en la actualidad, podría cambiarse el nombre de Telecom por el de Claro), hay opiniones divididas respecto de si se puede o no. De todos modos, apenas si son un parche considerando la duplicación ya no sólo de infraestructuras, sino también de plataformas comerciales y administrativas. Puede ser algo interesante a nivel de promoción, pero que tiene debilidades de base.

Por supuesto, los operadores de TV paga (salvo Cablevisión en su proceso de fusión con Telecom) podrán reclamar, no sin justicia, que para que la convergencia sea total y recíproca, se les debe permitir poder dar servicios móviles. Mínimamente, como OMV. Y acá nuevamente la responsabilidad primaria es del regulador, quien debe terminar de una buena vez por limpiar el espectro otorgado y poner fin así a la oposición de los operadores móviles a habilitar esta posibilidad. Esto no invalida que el gobierno siga avanzando con su política ya iniciada de otorgamiento de espectro a nivel local o regional que permitiría que estos operadores se conviertan en OMR.

En definitiva, este entuerto deja algunos puntos para tener en cuenta. El primero es que el Estado no debe tomar decisiones tecnológicas. No debe decir “podrás dar este servicio con esta tecnología”. Son decisiones que en definitiva debería ser competencia exclusiva de los operadores. El Estado debe, a lo sumo, habilitar o inhabilitar a quién dé el servicio. En segundo lugar, y ya más específicamente, la TV satelital no es una plataforma con proyección sino puramente de transición. Y si esta transición implica un beneficio para la población, no habría que descartarla. Finalmente, y vinculado al punto anterior, hay que considerar que en un mercado maduro como el de la TV paga, la incorporación de la TV satelital es más bien parte de una estrategia defensiva para retener clientes con un paquete de servicios que un arma ofensiva para llegar a nuevos consumidores.

La nueva publicidad

Esta semana hubo una interesante noticia proveniente del mercado del video online en los EE.UU. según la cual, los ingresos publicitarios del streaming en la TV (vía dispositivos conectados, consolas y Smart TV) superaron a aquellos de los provenientes de videos reproducidos a través de los navegadores de PC.

Según un informe que analiza las audiencias y su interacción con publicidades entregadas vía servicios OTT, un 58% de los hogares estadounidenses los consumen directamente desde su TV. Entre los más populares no está la utilización de las apps de las Smart TV sino de dispositivos conectados, tales como Chromecast, Roku o Apple TV.

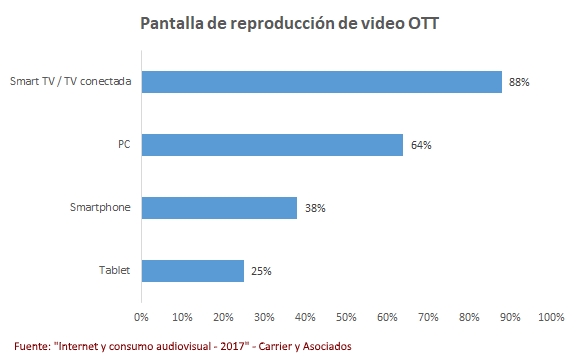
Si bien no hay registros públicos del consumo y/o facturación de la publicidad por streaming en Argentina, sí hay información respecto de los dispositivos utilizados para su consumo. Según el informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados, la TV conectada (ya sea directamente en el caso de los Smart TV o a través de algún dispositivo conectado) es la opción más elegida, utilizada por el 88% de los usuarios habituales de servicios de video OTT (donde domina Netflix).

La PC aparece en segundo lugar, utilizada por el 64% de los usuarios. Luego se ubica el smartphone (38%), que permite no sólo el consumo en movimiento sino también la privacidad del consumo individual, al igual que las tablets (25%).

En definitiva, más allá de la multiplicación de pantallas, la TV tradicional sigue siendo la reina, con mayor tamaño y más confort para la visualización.

Entendiendo el 5G

Quienes siguen de cerca la actividad de la industria móvil saben que esta tecnología despierta sensaciones encontradas entre los operadores, que son quienes tienen la tarea de desplegar las redes. Por un lado, 5G da soporte a los usos que se vendrán en un futuro cercano, aumentando notablemente la cantidad y variedad de dispositivos conectados. Por el otro, quedan dudas respecto del modelo de negocio que justifique las importantes inversiones que hay que afrontar, al menos inicialmente.
La tecnología 5G propone un gran cambio respecto de las generaciones anteriores. Mientras éstas fueron concebidas principalmente para la comunicación de personas a través del teléfono primero y del smartphone después, 5G fue pensada para un escenario donde los que se conectan son objetos, el famoso IoT (Internet de las cosas). Acá no hay que pensar solamente en wearables, hogares o autos conectados. Se abre el panorama para muchísimas aplicaciones, tanto industriales (ej. medidores conectados) como aquellas que hacen a ciudades inteligentes (ej. sensores en tachos de basura) donde es más barato instalar dispositivos a batería conectados inalámbricamente que desplegando dos redes físicas, una de energía y otra de datos.

Esto no sólo trae nuevas exigencias en términos de disponibilidad, latencia o consumo energético. La exigencia en cuanto a la capacidad para la conexión simultánea de dispositivos se estima será en una década el equivalente a 10 veces la cantidad de dispositivos actuales, según distintas proyecciones internacionales. Y por más poco que sea el consumo de cada uno (aunque no será así en todos los casos), esto implica un enorme aumento en la capacidad general necesaria. Por supuesto, los celulares se podrán beneficiar con estas mayores capacidades, como en el caso de realidad virtual, realidad aumentada, videos de altísima definición y una dependencia mayor de la nube. Pero no serán estas aplicaciones las que justifiquen las inversiones que hay por delante. Que las hay y muchas.

Es obvio que habrá una inversión por el espectro, directa o indirectamente. Ya sea porque habrá subastas (como vino sucediendo hasta ahora en la mayoría de los mercados), ya porque habrá “concursos de belleza”, donde gana la propuesta de quien se compromete a un mayor despliegue en menor tiempo. En términos de infraestructura física el 5G exige no sólo una mayor densidad de antenas (de todo tipo, desde las tradicionales hasta small cells), sino también contar con una infraestructura de backhaul de alta capacidad (básicamente, fibra óptica) prácticamente ubicua.

Estas necesidades nos dan la pauta de que 5G no está a la vuelta de la esquina en Argentina. Todavía hay por delante un importante esfuerzo en el despliegue de 4G (al cual le quedan unos 4 años más), tecnología que posee algunas características que habilitan funcionalidades similares a las de 5G aunque con menos capacidad. Pero sin dudas que el gran desafío que tiene el regulador de aquí en más es incentivar el despliegue de fibra óptica, no ya como backbone (como hace con la REFEFO), sino como una red de alta capilaridad. Esta debería ser una de las prioridades de la agenda del gobierno para el sector de cara a los próximos años.

Pendiente abajo

Cuando el gobierno anunció, en noviembre del año pasado, la eliminación de aranceles a la importación para notebooks, PC y tablets, las reacciones fueron diversas. Lógicamente, los ensambladores locales no se pusieron felices, aunque algunos entraron rápidamente en modo reconversión mientras que otros protestaban y hacían despliegues mediáticos basados en la cantidad de puestos de trabajo que se perderían. El gobierno, por su parte, predecía bajas de precios del 50%. Algo difícil si sólo se eliminaba el arancel del 35% a la importación, ya que la baja en los demás costos debería ser muy superior para que en el precio final se llegar a un 50%. Quizás se dejaron llevar por el entusiasmo.
Desde entonces los precios bajaron aún antes de que entrara en vigencia la eliminación del arancel. Esto se debió a que los fabricantes salieron a liquidar sus stocks, no sólo porque llegado abril sus productos quedarían descolocados a los precios de noviembre, sino también porque los compradores esperarían a que los precios bajen y la oferta mejore (en variedad y configuraciones). El proceso de baja de precios se había iniciado.

A casi un mes de la entrada en vigencia del arancel 0, se pueden observar resultados positivos para el consumidor. La oferta local todavía sigue dominada por la producción nacional, si bien ya comienzan a ofrecerse equipos importados. Los precios bajaron, no respecto de marzo, pero sí respecto de noviembre. La comparación no es sencilla, porque es difícil encontrar a la venta hoy un modelo que sea exactamente el mismo que se vendía en octubre pasado. Sin embargo, se pueden hacer algunas comparaciones. Una notebook de marca internacional, importada, a igual configuración (procesador, memoria, almacenamiento, tamaño de pantalla), cuesta hoy alrededor de un 20% menos. En el caso de las tablets, hay que considerar los modelos de mayor tamaño, ya que aquellas de 7” pagaban, antes de la eliminación del arancel, apenas un 2%, por lo que su eliminación es prácticamente irrelevante. Sin embargo, iguales modelos de 10” muestran rebajas de entre el 18 y 25%. Todas estas rebajas son en valores nominales, sin tener en cuenta la inflación del 10% que se registró entre noviembre 2016 y marzo 2017. Con lo cual, el descenso de precios fue aún mayor. A valores constantes, la notebook en cuestión bajó 29% y las tablets entre un 26 y un 32%.

Con sólo un mes del nuevo régimen, el mercado se encuentra en una etapa de transición. Todavía domina la producción local en stock a precio de liquidación mientras que la oferta importada no está totalmente aceitada ni en precios, ni en variedad, ni en configuraciones. Habrá que esperar un par de meses más para ver, ya con equipos ingresados a arancel 0, cuál es el verdadero costo argentino. Y a partir de allí, el debate será otro y más profundo.

Madurando los pagos móviles

Pagos móvilesEn momentos en que el Banco Central apura la adopción de los pagos electrónicos, incluyendo el uso de celulares, los usuarios o público en general son permeables a su adopción. Un 30% de los usuarios de smartphones está dispuesto a usar el celular como medio de pago tan pronto como esté disponible, mientras que un 49% lo haría luego de esperar a que se masifique. Esto surge del informe “Usuario de smartphones 2016” publicado por Carrier y Asociados.

La intención de uso en general crece en la medida en que lo hace el nivel socioeconómico, al tiempo que la adopción inmediata sería más alta entre hombres que mujeres. En cuanto a los usos más atractivos para los pagos móviles, figuran en primer lugar comercios (77%), locales gastronómicos (72%) y transporte público (71%). Taxis y remises (60%) siguen en el cuarto lugar, un poco más lejos, pero considerando que se trata de servicios menos masivos que los anteriores, la adopción en estos casos sería más alta. Idéntica situación se da en el caso de estacionamientos y peajes (59%).


Usos atractivos para pagos móviles


Los usos mencionados indican que en la mente de los usuarios se abre la posibilidad no sólo de complementar sino también de sustituir medios de pago existentes. Mientras que en comercios y locales gastronómicos suele estar disponible la alternativa de tarjetas de débito y crédito, en los casos de transporte público en las grandes ciudades hay medios de pago específicos, como la tarjeta SUBE en el AMBA. Algo similar ocurre con los peajes, aunque su uso está menos difundido salvo entre los “viajeros frecuentes”. Distinto es el caso de estacionamientos, taxis y remises. En estos últimos no llama entonces la atención que, en el caso de Uber, uno de los beneficios esgrimidos por la empresa y por sus usuarios es el pago electrónico. Un llamado a la modernización que a veces, por hábito o por motivos económicos y fiscales, no se quiere oír.

Con este escenario, el 2017 se presenta como el año del despegue de los pagos móviles en Argentina, un país donde la disposición a su adopción se presenta mayor entre los usuarios que entre la oferta, todavía incipiente.

Hogares hiperconectados

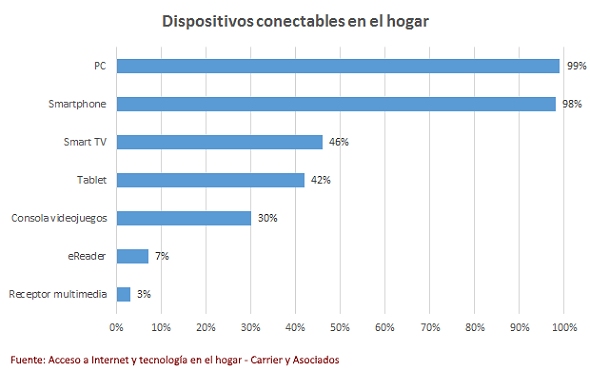
Los tiempos del hogar donde había una única PC que se conectaba a Internet, con sus integrantes rotando por turnos para usarla han quedado definitivamente atrás. Desde la popularización de las redes hogareñas de la mano del WiFi, no sólo se multiplicó la cantidad de PC en el hogar, sino que silenciosamente, pero sin pausa, fueron conectándose otro tipo de dispositivos bajo el mismo techo. Tal es así que hoy en Argentina el promedio de dispositivos conectables en el hogar con acceso a la red es de 5,8. Esto surge del informe “Acceso a Internet y tecnología en el hogar”, realizado por Carrier y Asociados.

Por capacidad adquisitiva, no sorprende que haya una correlación entre la cantidad de dispositivos conectables y el nivel socioeconómico, alcanzando los 6,3 en promedio en los hogares ABC1. A su vez, cada integrante del hogar cuenta con 2 dispositivos promedio para conectarse desde el hogar, típicamente la PC y el celular.

Si bien un 99% de los hogares relevados cuenta con al menos una PC, se produce un empate técnico con el 98% donde hay al menos un smartphone. Estos últimos crecieron 10 puntos en el último año. La paridad se ve también en la cantidad de dispositivos promedio por hogar, con 2,2 PC frente a 2,0 smartphones.

En cuanto a las PC, la penetración de aquellas de escritorio se mantiene estable en 76%, mientras que las portátiles crecen hasta alcanzar una presencia en el 83% de los hogares conectados. A su vez, existe un promedio de 1,3 portátiles frente 0,9 de escritorio. En el caso de las portátiles, las ventajas en términos de espacio requerido (especialmente cuando se multiplica la cantidad de PC en el hogar) y movilidad son claves para convertir a este formato en el dominante.

A ellos se suma el Smart TV, cuya presencia como dispositivo conectable en el hogar se duplicó en el último año y llegó al 46% de los hogares conectados. El dato no sorprende habida cuenta de que sólo en el 2015 se vendieron 1,5 millón de Smart TV en Argentina. Adicionalmente, la TV tiene un mayor porcentaje de uso (72%) si se combina con otros dispositivos conectables (PC, consolas, receptores multimedia) que usan a ésta como monitor, específicamente para el consumo de contenidos audiovisuales.

Por el contrario, el avance de las tablets fue muy tenue, evidenciando la menor relevancia de éstas, sustituidas en muchos casos por celulares con pantallas de mayor tamaño. Es por esto que las tablets son más habituales en hogares con menores, donde son utilizadas mayormente hasta que éstos tienen su primer smartphone.

La proliferación de dispositivos conectables de diverso tipo en el hogar combinado con el creciente consumo de video online en varios de éstos apuntala la tendencia a una mayor demanda por ancho de banda en las conexiones. Una demanda que da la impresión de ir más rápido que la oferta en varios puntos del país.

Tierra en llamas

Desde hace unas semanas, no puede dejarse de observar en diversos medios una oleada de cuestionamientos al régimen de promoción de Tierra del Fuego que involucra principalmente a la industria electrónica. Esto es así porque la ley 19.640 que promueve la producción de diversos bienes en la isla vía múltiples exenciones impositivas se vio potenciada con el decreto 252/2009 que aumentó la carga impositiva de determinados productos, especialmente electrónicos, que no provengan de la provincia promovida. En resumen, menos impuestos para lo fabricado en la isla y más carga para lo proveniente del exterior.


El resultado de este esquema fue:

  • inversiones en la isla para la producción de celulares, computadoras, televisores en materia de electrónicos
  • creación de puestos de trabajo para llevar adelante esa producción
  • costo fiscal resultante de los impuestos dejados de percibir por las exenciones establecidas
  • aumento significativo del precio final de estos productos

A pesar de las distorsiones introducidas, el régimen funcionó sin demasiados sobresaltos hasta la segunda mitad de 2014. Pero a partir de ese momento, la cosa no fue tan fluida. Primero fueron las dificultades de acceso a divisas que hicieron caer fuertemente la producción, a lo que se sumó un reacomodamiento de los fabricantes. La cosa repuntó en el segundo semestre de 2015, en parte impulsada por la recomposición de stocks, agotados en los trimestres previos de escasez. Este año, los niveles de producción quieren recuperarse, pero el frío de la economía atenta contra ello.

En un escenario de recesión y de recorte del gasto público como el actual, un régimen como el de Tierra del Fuego vuelve a ganar presencia mediática y por qué no, política. Demasiado costo fiscal y productos que llegan muy caros al consumidor no pueden pasarse por alto en este contexto.

En este sentido, esta semana el periodista José Del Rio hizo una interesante columna en el programa de radio “No somos nadie”, donde dio algunos datos relevantes al respecto. Quizás el más relevante es cuando menciona que el costo fiscal de la promoción de Tierra del Fuego fue de entre $ 14 y 12 millardos (miles de millones) anuales, dando trabajo a 13.000 personas. Tomando un promedio entonces de $ 13 millardos anuales, el costo fiscal por puesto de trabajo es de $ 1 millón anual. Fuerte. También mencionó una caída del 18% en la producción de celulares, ratificando una cifra alrededor de la cual hay consenso entre los actores de la industria. Por otra parte, sostiene que este año se dejarán de producir notebooks y decodificadores de TDA en la isla. Las primeras volverán a ser importadas, como parte de las políticas de alfabetización digital que necesitan que los dispositivos sean más accesibles.

Es hora de buscar un replanteo para las políticas de Tierra del Fuego. Está claro que la industria electrónica local no será competitiva si no es protegida, por lo que una solución de largo plazo implica reenfocar las ventajas a otorgar hacia industrias que hagan un mayor aporte de valor agregado y que puedan desarrollarse con un menor costo fiscal. Por lo pronto, el régimen de exenciones está vigente hasta 2023, por lo que hay tiempo para ir pensando en una reconversión. Propuestas hay varias y van desde la producción de software hasta turismo, industrias petroquímicas, pesqueras, laneras o forestales, así como aquellas vinculadas a servicios que se puedan prestar desde el puerto. Y por supuesto, analizar las mejoras a realizar en materia infraestructura para la isla, pilares de cualquier actividad económica (cosa que no pasó en 2009). Sería temerario pretender seguir como si nada ocurriese.