'ADSL'

Banda angosta

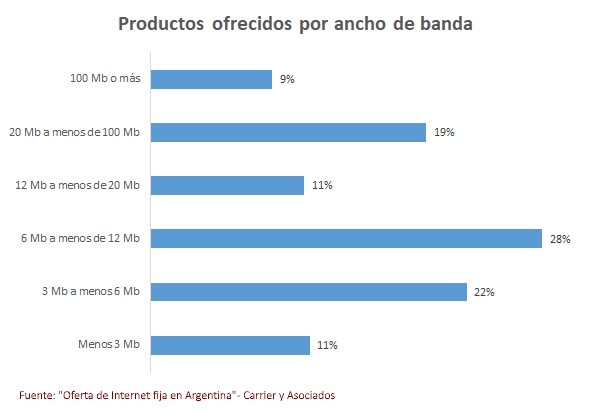
En momentos en que las exigencias de ancho de banda de las conexiones a Internet crecen de la mano de un importante aumento del consumo de video así como del número de dispositivos conectados, el 61% de la oferta de productos de acceso a Internet se encuentra por debajo de los 12 Mbps. Esto surge del informe “Oferta de Internet fija en Argentina” realizado por Carrier y Asociados. Las ofertas que más se repiten son las de 6 Mbps (13%), 3 Mbps (12%) y 10 Mbps (10%), lo que marca la baja capacidad de los productos ofrecidos.

Visto por tecnología, la que tiene mayor oferta de productos es la inalámbrica, que es también la que ofrece menor capacidad, en un 82% de los casos por debajo de los 12 Mbps. En el caso del ADSL, este valor es algo más bajo, del 68%. En el otro extremo, la puja por la mayor velocidad se da entre la tecnología de cablemódem y la fibra óptica. El cable tiene un 65% de los productos ofertados con velocidades de 20 Mbps o más, muy similar al 63% de los de fibra óptica. Resulta interesante observar que la fibra óptica no necesariamente es sinónimo de velocidad. Un 37% de los productos ofrecidos responden a velocidades por debajo de los 20 Mbps, valor que llega al 50% en localidades chicas.

Considerando TODAS las ofertas, el ancho de banda promedio prometido es de 31 Mbps. Se trata de valor muy influido por los productos de cablemódem y fibra óptica de capacidad superior a los 100 Mbps. [Aclaración: es el promedio de ancho de banda de los productos ofrecidos y NO el promedio de ancho de banda contratado]. El mayor promedio se obtiene en la ciudad de Buenos Aires, con 139 Mbps, donde es fuerte la oferta de cablemódem y de fibra óptica, ambas de alta capacidad. El otro extremo es Cuyo, donde el promedio es de 8 Mbps y la oferta es mayormente inalámbrica, ADSL y cablemódem, pero este último de muy baja capacidad, reflejando la falta de actualización de sus principales redes de TV por cable.

Acceso dispar

La oferta de acceso a Internet fijo en Argentina muestra una marcada disparidad, con productos de fibra óptica de 300 Mbps o más conviviendo con conexiones inalámbricas de 1 Mbps que se caracterizan por ser más caras y, lógicamente, de menor calidad. Esto surge del informe “Oferta de Internet fija en Argentina” realizado por Carrier y Asociados

A pesar de que en términos de usuarios las tecnologías dominantes son la de cablemódem (cableras) y ADSL (telefónicas), desde la perspectiva de los productos de acceso ofrecidos, el 61% no llega a los 12 Mbps de velocidad. En esto influye que un 39% de los ISP utiliza tecnología inalámbrica, de menor capacidad que los productos cableados. El 62% de los productos inalámbricos ofrecidos son de velocidades que se ubican por debajo de los 6 Mbps, poco para las necesidades actuales.

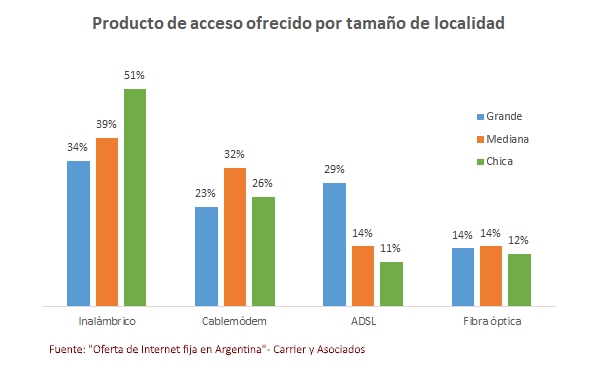
La oferta de productos inalámbricos crece mientras más pequeña es la localidad, siendo lo más habitual en las localidades chicas (hasta 100 mil habitantes). Por su parte, el cablemódem tiene mayor oferta en las localidades medianas (entre 100 y 500 mil habitantes), al tiempo que lo propio sucede con el ADSL en las grandes (más de 500 mil habitantes).

Resulta destacable que la oferta de productos de acceso vía fibra óptica presenta una relación pareja, independientemente del tamaño de la localidad. Esto indica que la misma está siendo desplegada por ISP de todo tamaño. No obstante, y contrariamente a lo que podría pensarse a priori, la fibra óptica no necesariamente es sinónimo de gran capacidad, ya que un 37% de los productos de fibra ofrecen velocidades por debajo de los 20 Mbps. En esto influye también el costo de la conectividad mayorista, que en los casos de las localidades más pequeñas, donde hay menor competencia de oferta mayorista resultando en precios son más altos que en los grandes centros urbanos, hace económicamente inviable ofrecer grandes anchos de banda.

Más allá del impacto positivo de la red de Arsat para bajar los costos mayoristas en localidades poco atendidas, con la competencia concentrándose en grandes centros urbanos por los próximos años, la situación difícilmente cambie sustancialmente en el mediano plazo.

Saliendo a pista

Luego de varios meses de espera, esta semana se lanzó finalmente Movistar TV, la plataforma de TV paga de Telefónica, que de esta forma da el paso necesario para ingresar de lleno en el mercado de convergencia argentino.

La espera tiene que ver con que, desde el punto de vista regulatorio, la empresa estaba habilitada para dar servicios audiovisuales desde el 1º de enero pasado. Sin embargo, necesitó 10 meses más para poder lanzarlo. Por ahora, en un área geográfica muy reducida, en el sur y oeste del Gran Buenos Aires y en unos pocos puntos de la ciudad de Buenos Aires. La demora tiene que ver bastante con los tiempos que demanda el despliegue de fibra óptica, el cual comenzó hace casi 2 años y está llegando al 1,8 M de hogares pasados. Esto, por otra parte, indica que no habrá oferta de Movistar TV para clientes de ADSL. Por el momento, se trata de un producto asociado sólo a la fibra, la cual tiene la suficiente capacidad como para que los contenidos de TV no afecten ni consuman del ancho de banda contratado, en un formato IPTV.

Para simplificar la vida de los clientes (y de paso bajar costos de instalación y mantenimiento), Movistar optó por una estrategia “in house” inalámbrica. Esto significa que la señal de TV es distribuida vía WiFi a los decodificadores conectados a los distintos televisores del hogar, en lugar de tener que cablear. El paquete básico incluye dos decodificadores y un repetidor de señal de WiFi para asegurar una buena cobertura en todo el hogar. Además, y como no podía ser de otra forma en la TV paga actual, incluye TV Everywhere o la posibilidad de acceder a los contenidos vía Internet, en un modelo OTT, desde un smartphone, tablet o PC.

En términos de contenidos, cuenta con 90 canales en el abono básico más unos 20 adicionales en formato Premium. Algo que lo diferencia de otras propuestas de TV paga es que el HD está incluido en el básico, por lo que sólo aquellos canales que aún no transmitan en HD serán en SD (definición estándar). Los contenidos en sí son similares a los del resto del mercado, incluyendo las señales abiertas (resultado de una negociación que llevó su tiempo) así como señales adicionales al básico, como el fútbol, HBO, FOX y los canales “hot”. A éstos se les suma un canal de series exclusivas de Movistar, producidas o coproducidas en España. Incluye además lo que denominan TV avanzada, que es la posibilidad de pausar la TV lineal, transformando el contenido en vivo en bajo demanda. Adicionalmente, la plataforma integra Netflix. Esto significa que lo ve como un canal más, por lo que las búsquedas se realizan entre todos los canales disponibles así como dentro de Netflix. No obstante, por el momento no harán la facturación, con lo que el usuario contratará a Netflix por su cuenta. Para el año que viene sumarán a Amazon Video. Siempre en el tema contenidos, además de incluir un canal de eSports (toda una novedad), también ofrece una librería de películas accesibles bajo el modelo bajo demanda. Y, a tono con los tiempos que corren, cuenta también con un motor de recomendaciones basadas en los hábitos de consumo.

A pesar de ser un nuevo operador y contar con la ventaja de no tener ninguna “herencia” en términos de productos o modelos de negocio, por ahora Movistar TV no ofrecerá lo que se conoce como “skinny bundles”. Esto no es otra cosa que la posibilidad de que el cliente arme su propia grilla, contratando las señales que le interesan, como podrían ser paquetes de canales de deportes, noticias, series, documentales, música, internacionales y otros criterios. Si bien esto sería técnicamente posible (cumpliendo así el sueño de muchos), no lo es desde el punto de vista contractual con los proveedores de estos contenidos. Algo similar ocurre con la posibilidad de ofrecer una grilla OTT, que pudiera contratarse independientemente de contar con conectividad de Movistar o no. Una situación que seguramente comience a cambiar con el correr del tiempo y los proveedores de contenidos (que si tienen una herencia que gestionar) se pongan a tono con los deseos de la demanda.

Si bien el lanzamiento de Movistar TV y, por lo tanto, la llegada de un nuevo oferente en el negocio de la TV paga genera mucho entusiasmo, hay que ser cautos y tener presente que la limitante para la oferta del servicio está dada por la cobertura de la fibra óptica. Algo en lo que Telefónica ha invertido fuertemente en los últimos dos años, pero donde todavía resta un largo camino por recorrer. Así, por más que a partir del año próximo la oferta de productos de TV pueda extenderse a otros lugares más allá del AMBA, siempre estará limitada a la pisada de la red de fibra. Al menos así será mientras los dueños de los derechos de los contenidos no muestren una mayor flexibilidad que posibilite tener un operador de TV en un modelo totalmente OTT. Son ellos quienes tienen la llave que podría revolucionar la forma de distribuir sus productos. Mientras tanto, todo nuevo actor es más que bienvenido.

La banda más ancha

Su mayor capacidad y su habitual combinación con servicios de TV paga hicieron que la tecnología de acceso a Internet por cablemódem, presente en el 52% de los hogares argentinos conectados, desplazara del primer lugar al ADSL que lo hace en el 38% de los casos. Esto surge del informe “Tecnología en el hogar – 2018” realizado por Carrier y Asociados.

Con un mayor consumo de datos en el hogar resultante de un creciente tráfico de video (vía YouTube, Netflix, Facebook y otros) y la multiplicación de dispositivos conectables, el deterioro del mercado de ADSL se acelera, propiciando la migración hacia alternativas de mayor capacidad. Adicionalmente, un combo de banda ancha y TV es más seductor que el de banda ancha y telefonía, un servicio en retracción, que ofrecen las redes ADSL. Esto se ve reflejado en la pérdida de abonados registrada en los ISP con esta tecnología, que se mantendrá tanto por el impacto del cablemódem (con los grandes proveedores ganando clientes) como por la propia sustitución por fibra (como es el caso de Movistar y previsiblemente de Telecom en las zonas no cubiertas por Cablevisión).

Por su parte, los accesos inalámbricos (6%) son más habituales en el Interior, con una penetración que crece en la medida en que las localidades a servir son más pequeñas. Es natural que esto suceda ya que el despliegue de redes hasta el hogar es más caro medido por cliente cuando baja la densidad de hogares en un área geográfica determinada.

En cuanto a la conectividad a Internet únicamente a través del celular (6% de los entrevistados), es notablemente más alta en los hogares jóvenes, donde el porcentaje se duplica para llegar al 12%. Esto tiene que ver con un modo de vida más nómada combinado con que, en determinadas situaciones, es preferible económicamente consumir más Gb en un mismo abono que pagar por un acceso adicional. Por otra parte, las redes móviles en ciertos casos tienen más capacidad que las fijas (sobre todo si son inalámbricas). Esto influye para que sea mayor la proporción de usuarios “sólo móviles” en la medida en que la localidad es más chica (y por lo tanto, con mayor tendencia a un ISP inalámbrico de velocidades claramente inferiores).

La fibra óptica muestra un fuerte crecimiento para llegar al 3%, aunque partiendo de una base baja (1% en 2017). La fibra tiene mayor presencia en el AMBA donde tanto Claro como Movistar aceleraron sus despliegues en el último año, al igual que Iplan y algunos operadores medianos y pequeños del interior del país. No obstante esto último, su penetración es claramente más alta cuanto más grande es el centro urbano.

En línea con el avance de la tecnología cablemódem y del retroceso de la ADSL, a la hora de los combos el de banda ancha y TV ganó posiciones (5 puntos) mientras que el ahora menos atractivo banda ancha y telefonía fija descendió (12 puntos). Paralelamente, el combo Triple Play (banda ancha, TV y teléfono fijo) subió 7 puntos, aunque quizás el teléfono fijo sea el servicio menos atractivo de los tres. Los combos con TV, además del servicio per se, implican la existencia de una red de cablemódem, más capaz que la de cobre ADSL. Capacidad que es necesaria para el creciente consumo de video a través de Internet.

Finalmente, un 15% de los hogares relevados contrata únicamente el servicio de banda ancha de su ISP. Un valor similar al encontrado un año atrás.

Inteligente y popular

Si bien el escenario tecnológico residencial en Argentina sigue dominado claramente por la PC y el smartphone, omnipresentes en los hogares con usuarios de Internet, en los últimos tiempos se registró un importante avance del Smart TV. PCs y smartphones ya tienen una penetración total en los hogares de los usuarios de Internet, mientras que los Smart TV pasaron de un 57% a un 72% tan solo en el último año. Esto surge del informe “Tecnología en el hogar – 2018” realizado por Carrier y Asociados.

Este crecimiento se vio impulsado no sólo por el efecto Mundial, que cada cuatro años genera un pico de ventas en el mercado de televisores, sino también por el fenómeno OTT, con Netflix y YouTube a la cabeza, como fuente de entretenimiento audiovisual a consumir desde el televisor. Así, la Smart TV ya se convirtió en el 3º dispositivo conectable en penetración en hogares detrás del smartphone y la PC y es el 1º en cuanto a los equipos para el consumo de streaming, desplazando a la PC.

Se conforma así una suerte de círculo virtuoso entre banda ancha, OTT y Smart TV. Los servicios OTT impulsan la adopción de Smart TV. Éstas impulsan a su vez el consumo de productos de banda ancha de más capacidad así como la adopción de servicios OTT, y vuelta a empezar.

Por el momento, esta mayor demanda por capacidad de los accesos de banda ancha se ve reflejada en el avance de las conexiones de cablemódem de las redes de la TV por cable que, con un 50% de participación sobre el total de los accesos a Internet, han desplazado a las hasta ahora más populares, pero menos capaces, conexiones de ADSL de las redes telefónicas, que alcanzan el 44%, según los datos para el 1º trimestre 2018 publicados por el Enacom. En definitiva, con o sin TV, las telcos deben acelerar el despliegue de fibra óptica al hogar para seguir siendo relevantes en el mercado de acceso.

Más forma que fondo

Sobre el filo de la semana pasada, finalmente la CNDC (Comisión Nacional de Defensa de la Competencia) emitió su dictamen respecto de la fusión Telecom-Cablevisión. Esta era la última instancia que quedaba en la aprobación de la operación que ya había recibido el visto bueno de la CNV (Comisión Nacional de Valores) y el ENACOM (Ente Nacional de Comunicaciones). El dictamen agregó algunas exigencias a las que ya había establecido el ENACOM. Conviene aclarar que si bien recientemente el Congreso sancionó una nueva Ley de Defensa de la Competencia, este caso se rigió por la norma anterior ya que el trámite se había iniciado previo a la sanción de la ley actual.

El dictamen tiene cuatro grandes ejes, que son:

  • Aprueba la venta de activos de banda ancha fija en 28 localidades del interior del país donde la competencia se ve afectada por la falta de un tercer operador
  • Estipula plazos de entre 6 a 12 meses para que la fusionada pueda brindar servicios cuádruple play
  • Obliga a Telecom a proveer servicios mayoristas de Internet residencial a través de una oferta de referencia
  • Recomienda al ENACOM agilizar la devolución del espectro excedente así como prohibir su uso por parte de Telecom

La venta de los activos de banda ancha fija corresponde a 28 localidades en 5 provincias (Buenos Aires, Córdoba, Entre Ríos, Misiones y Santa Fe) que en total suman 143.464 clientes de Arnet, lo que equivale al 9% del total de sus clientes residenciales y que representan una facturación anual de $ 500 millones. El hecho de tomar localidades y no áreas de superposición de las redes sin que haya un tercer operador deja fuera a distintas zonas (como pasa en sectores del AMBA) donde no existe la alternativa de un 3º operador. Pero evidentemente la CNDC consideró que hacer un mapeo manzana por manzana no sólo hubiera demandado un tiempo mayor al razonable, sino que también sería una situación dinámica, con otros operadores, como por ejemplo Telecentro, ampliando la cobertura de sus redes constantemente.

La desinversión se hace a través de Universo Net. Se trata de una sociedad creada para esta operación, perteneciente el Grupo Valentini, que cuenta con control o participación accionaria en 4 operadores de telecomunicaciones, operando en diversos lugares de la provincia de Buenos Aires y del norte de la Patagonia. Se trata de lo que se denomina un comprador pre-identificado para los activos a desinvertir. Según el dictamen, de esta forma se evita la devaluación de los activos para el vendedor emplazado a desinvertir. Hubo observaciones por parte de uno de los vocales de la CNDC respecto del grupo comprador, ya que sus socios estuvieron vinculados societariamente a Cablevisión a través de su participación en CV Berazategui. Participación de la cual se desprendieron pocas semanas después de la creación de Universo Net.

De esta forma, Universo Net se quedará con los ahora ex clientes de Arnet, ingresando como nuevo operador en esos mercados. Por su parte, Telecom tendrá la obligación de arrendarle su infraestructura (que debería servirle para desplegar fibra), brindarle el servicio mayorista y permitirle el uso de su marca Arnet. La venta de los clientes de Arnet se fijó en US$ 35 por abonado (aproximadamente US$ 5 M en total), pero este precio puede subir a US$ 404 en caso de que Universo Net vendiera estos clientes dentro de los 3 primeros años. Por otra parte, Universo Net presentó ante la CNDC un plan de negocios a 8 años en el que se prevé prestar servicios inicialmente a través de redes compartidas sumándole tendidos propios mediante tecnología FTTC (fiber to the cabinet), lo que permitiría lograr velocidades de hasta 20 Mbps.

En cuanto a los plazos para que Telecom pueda comenzar a ofrecer lo que se denomina “oferta integrada” y que, aclaran, se refiere a la venta conjunta de TV paga y servicios móviles, la empresa ofreció limitarla a determinadas fechas, en función del área geográfica. Y fija dos fechas. La primera es el 1 de enero de 2019 o la habilitación de la DTH (lo que suceda primero) en todas aquellas áreas donde ya preste servicios de TV paga. Pero ofrece ampliar esta limitación hasta el 1 de julio de 2019 para la zonas fuera del AMBA, Rosario y Córdoba capital.

Estas fechas están en línea con la propuesta original de la llamada “Ley Corta”. Sin embargo, esta semana el Senado dio media sanción al proyecto con algunas modificaciones. Entre éstas están las fechas para el comienzo de la habilitación de la DTH para las telcos, llevándola inicialmente al 1/7/2020 para AMBA, Rosario y Córdoba capital. O sea, un año y medio después de la fecha establecida en el dictamen de la CNDC. En otras palabras, 18 meses en los cuales los nuevos entrantes al negocio de la TV paga sólo podrán hacerlo a través de sus redes terrestres. Para el resto de las localidades, será 1/1/2021 y 1/1/2022 (para las de menos de 100 mil habitantes). Así las cosas, habrá que ver si algún día se concreta el lanzamiento de servicios de DTH por parte de nuevos actores.

Por el lado de la oferta mayorista de acceso a Internet que realizará Telecom para cualquier ISP, la misma será únicamente sobre su red de cobre (mayormente ADSL). Pero además, sólo ofrecerán velocidades de hasta 6 Mbps, lo que hará que su atractivo sea relativo, especialmente considerando que en todas estas zonas habrá también una oferta de la red de Cablevisión, mucho más avanzada tecnológicamente y con el beneficio de poder empaquetarla con otros servicios como TV y móviles.

En cuanto a la devolución de espectro, ya establecida por el ENACOM, la sugerencia de agilizarla es una reafirmación, pero al no establecer plazos, no altera la situación.

En definitiva, se puede decir que el dictamen de la CNDC no altera significativamente la situación actual. Que Telecom se desprenda del 9% de sus clientes de ADSL, lo que equivale al 3,5% del total de abonados de banda ancha de la empresa ya fusionada, no parece ser una demanda exigente. Además, con la transferencia de sus clientes sobre una red inferior a la que posee en esas áreas y con las limitaciones de un operador con menos espaldas financieras e impedido de vender por unos años, no pone en peligro su dominio en esas zonas. Por otro lado, una oferta mayorista de 6 Mbps cuando el promedio del país (según datos de ENACOM) es de 13 Mbps, tampoco plantea una amenaza. Así, da la impresión de que la CNDC cumplió en la forma (logró desinversión, una oferta mayorista y una postergación en la oferta integrada) pero que en la práctica no alterará significativamente el escenario competitivo actual del mercado.

Evolución tecnológica

Esta semana Telecom mostró sus planes de evolución tecnológica como parte de la nueva organización que combina ahora distintas redes: la de Cablevisión, con HFC, la de Telecom, con ADSL, y la de Personal, con tecnologías móviles. Esto lo hizo dentro del marco de un seminario de telecomunicaciones interno que organizó para poner al tanto a sus empleados de las últimas tendencias tecnológicas de la industria. La ocasión sirvió para tomar contacto con la prensa y exponer algunas de las estrategias en materia tecnológica para la empresa fusionada.

Quizás por el peso de los cableros en la nueva empresa, quizás por una verdadera ventaja tecnológica, el plan de Telecom es aprovechar al máximo la red HFC, llevando la fibra óptica hasta los nodos (cada uno de los cuales abastece a 128 abonados). En el caso de la Ciudad de Buenos Aires, con alta densidad poblacional, esto puede significar tener más de uno por manzana. La apuesta es seguir la evolución de la tecnología DOCSIS, que en su versión 3.0 permite accesos de hasta 1 Gbps y en la 3.1, 10 Gbps, con un horizonte de Full Duplex con 10 Gbps simétricos. Con estas capacidades, hablar de fibra hasta el hogar no tiene sentido, e implica un ahorro significativo en el despliegue. Esto no implica que se descarte la tecnología FTTH, pero quedará reservada para donde haya que reemplazar la red de cobre con ADSL, así como para cuando haya que dar servicio en áreas actualmente no cableadas (ni con coaxil ni con par de cobre).

Esta estrategia le dará sin dudas una ventaja en términos de rapidez y costos de despliegue de nuevas capacidades frente a sus competidores exigidos de montar redes nuevas hasta el hogar. Salvo en la hipótesis de que adquieran algún operador con red HFC, léase, cablera…

El tema de la convergencia fijo-móvil no estuvo ausente. Uno de los expositores es un miembro de CableLabs, una asociación de operadores de cable a nivel mundial. El mismo indicó que la mitad de sus miembros ya ofrece servicios móviles, sea con redes propia o bajo modelo de OMV. Sin dudas, una demostración más de que las redes tienden a ser únicas, básicamente fijas y con un último tramo inalámbrico que puede ser de algunos kilómetros o de unos pocos metros. En este sentido, se le presta mucha atención a la tecnología 5G. Ésta tiene la limitación de usar frecuencias muy altas y por lo tanto de baja cobertura y penetración de materiales. En consecuencia, pasará mucho tiempo para que las redes de 5G tengan una cobertura total. Pero sí habrá una etapa inicial donde se las utilice para dar servicios inalámbricos pero fijos, con capacidades del orden de los Gpbs. De esta forma, puede ser una alternativa para el despliegue veloz de redes de banda ancha fija.

Siempre en materia de 5G, Telecom aprovechó la convocatoria para hacer una demo en sus instalaciones utilizando equipamiento de Nokia. Evidentemente es una tecnología muy interesante y disruptiva, pero no hay que entusiasmarse mucho por el momento en Argentina. No hay fecha cierta de comienzo de despliegue. Antes deberá venir la estandarización, cuya primera implementación está prevista para junio de este año. Y después, la identificación y puesta en juego del espectro necesario, con el cronograma y condiciones de despliegue que establezca el regulador. Más allá del entusiasmo de los vendors, los operadores son más cautos. Quieren ver casos de negocios y la disponibilidad de equipos (de red y de usuario) a precios razonables. Por el momento, el foco en Argentina seguirá estando en 4G. De lo que no quedan dudas es de que una red fija de alta capacidad será clave para mañana, tanto para servicios fijos como móviles, cableados o inalámbricos. Hacia allí apuntan los cañones.

Juntos es mejor

El negocio de la banda ancha residencial nació no como un producto específico sino como un subproducto de redes pre existentes, como fue el caso de la telefonía para el ADSL y de la TV por cable para el cablemódem. Así, el concepto de combo de servicios estuvo muy arraigado desde sus inicios. Y si bien más tarde fueron apareciendo redes (e ISP) específicos, como las inalámbricas o las de fibra óptica, el empaquetamiento sigue siendo dominante. De este modo, prácticamente 5 de cada 6 hogares contratan su servicio de banda ancha empaquetado con otro o más servicios, sea telefonía fija, móvil y/o TV paga. Esto surge del informe “Tecnología residencial 2017” realizado por Carrier y Asociados.

La tecnología predominante sigue siendo el ADSL (49%), aunque no muy lejos el cablemódem (42%) que cuenta con una mayor capacidad y el aporte de una importante penetración de la TV por cable a nivel país. Entre ambas representan el 91% de las conexiones. Las tecnologías inalámbricas son claramente más fuertes en el Interior, donde alcanzan al 7% frente al 2% en el AMBA. Apenas un 1% tiene acceso de fibra óptica en su hogar, aunque este valor tenderá a subir en adelante.

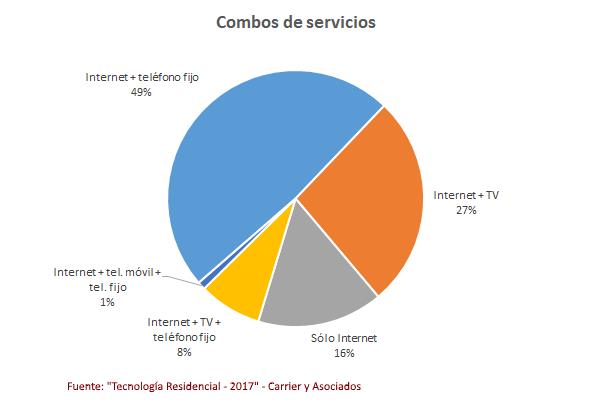
La dominancia del ADSL y el cablemódem dan lugar a un escenario signado por los combos de servicios. En efecto, apenas el 16% de los hogares relevados contrata únicamente el servicio de banda ancha a su ISP. El resto se reparte mayormente entre combinaciones que incluyen al teléfono fijo (49%), el servicio de TV (27%) y como parte de paquetes de servicios Triple Play (8%). Apenas el 1% incluyó un servicio móvil en su combo.

En el caso de la oferta Triple Play (Internet, TV y telefonía fija), esta se concentra mayormente en el AMBA, impulsada por Telecentro, el principal operador triple play del país. Algo que debería comenzar a cambiar a partir del 2018, cuando la regulación permita a las empresas telefónicas a proveer servicios de TV. Será interesante ver en ese entonces la relevancia que tendrán los celulares en una propuesta convergente, con una mayor integración del servicio móvil con las capacidades WiFi en el acceso residencial.

Internet argentina en números


Con aproximadamente 29 millones de usuarios (tanto fijos como móviles), el uso de Internet en Argentina alcanza al 66% de la población, o dos tercios de la misma.

En cuanto a las conexiones fijas residenciales, presentes en unos 6,2 millones de hogares, logran una penetración del 45% en las viviendas particulares. El valor más alto se encuentra en Tierra del Fuego, donde llega a un notable 95%. El más bajo, en Santiago del Estero, de apenas un 20%.

El 53% de las conexiones son con tecnología ADSL, superando al 42% con cablemódem. Sin embargo, el ADSL creció apenas un 1% en el último año, mientras que el cablemódem lo hizo un 10%. Se trata de un claro indicador que las redes telefónicas necesitan una actualización urgente, independientemente de que comiencen a dar servicios de TV a partir de enero próximo o no. También creció mucho la fibra óptica, aunque desde valores tan bajos que aun así apenas alcanza al 2% de participación en el total de las conexiones.

Con un 76% de las conexiones fijas por debajo de velocidades (nominales) de 6 Mb, todavía resta mucho que hacer para mejorar la capacidad de la red.

A pesar de haber sido desde su nacimiento un mercado en competencia, el negocio del acceso fijo se concentra en tres grandes ISP: Cablevisión, Speedy y Arnet. Este trío representa el 80% del mercado.

En el caso del acceso móvil, con 26,5 millones de smartphones en uso, la penetración del Internet móvil es del 61% de la población. De éstos, un 58% utilizan tecnología 4G.

Adicionalmente, la cantidad de usuarios de smartphones indica que son más quienes se conectan desde el celular que desde una computadora en su hogar, unos 25 millones. De allí surge entonces no sólo la relevancia del acceso móvil como factor de reducción de brecha digital sino además la importancia de que los servicios y contenidos digitales se encuentren accesibles también para plataformas móviles.

El retorno del bucle

Esta semana, la Secretaría de TIC abrió la consulta respecto del proyecto de Reglamento General de Interconexión y Acceso. Se trata de un factor muy importante en la relación entre operadores y que incide también en las condiciones de competencia.


Dentro de los aspectos a considerar, el manejo del bucle de abonado (conocido también como la última milla) es un tema que no por ineludible deja de ser controversial. La regulación actual (ley Argentina Digital) exige a los prestadores de servicios TIC poner a disposición el bucle para el arrendamiento parcial o total por parte de otros operadores sin acceso a los clientes. Pero será muy difícil que pueda tener lugar exitosamente.

Por un lado, el decreto 1340 estableció que todas las redes NGN fijas de última milla desplegadas en adelante tendrán un período de 15 años durante los cuales no estarán obligadas a “desagregarse”, esto es, estar a disposición de terceros. Una concesión que hiciera el regulador como compensación por el impedimento de que las telcos ingresaran al negocio de la TV hasta enero de 2018 (y parcialmente). Esto significa que cualquier operador que despliegue redes de alta capacidad, no deberá compartirlas. Así las cosas, la desagregación se aplicaría sobre el ADSL tradicional, el cual da muestras de su envejecimiento, perdiendo participación de mercado frente a las redes de cable. Sin dudas, una oferta poco atractiva para un operador que quisiera comenzar a ofrecer servicios.

Por el otro lado, siendo que también son licenciatarios TIC, los operadores de TV por cable que ofrezcan servicios de conectividad de banda ancha deberían igualmente abrir sus redes. Por cuestiones de topología de red, esta desagregación es más compleja y debe hacerse por software, lo que implicará un costo adicional considerable que no todo cablero podrá afrontar. Es de esperar que haya una fuerte resistencia a su implementación.

Idealmente, la desagregación tendría más sentido si se diese para las redes más modernas, con una esperanza de vida útil netamente superior a las que tienen las redes “legacy” de cobre. La misma debería ser implementada considerando entornos de competencia para que sirva como un incentivo para ésta y no como un disuasor a la inversión. Pero tal como están dadas las cosas, este ideal será de difícil concreción en el corto y mediano plazo.

En definitiva, es un tema que forma parte de la tensión entre competencia e inversión. Un mercado con mucha competencia tiende a deprimir los márgenes, lo que a mediano plazo atenta contra la inversión. Lograr un delicado equilibrio entre ambos objetivos es la tarea del regulador.