'DirecTV'

Recalculando

El marco regulatorio establecido por el DNU 267, publicado a menos de un mes de la asunción del gobierno de la actual gestión, deshizo mucho de lo hecho por la gestión anterior. Tanto que algunas decisiones terminaron atentando contra el espíritu “convergente” pregonado por las autoridades. Esto que en definitiva no sería más que una manifestación de una visión específica en materia de telecomunicaciones significó también una barrera a lo que en los últimos tiempos se convirtió en la obsesión del gobierno: lograr un boom inversor.

Resulta claro que, por la rapidez de su publicación y antecedentes de las nuevas autoridades en la materia, no fueron estas últimas quienes estuvieron detrás de su redacción. Y luego de ya casi 10 meses en la gestión, habiéndose empapado más a fondo de la dinámica del sector, las mismas parecen haberse percatado de que son necesarios algunos cambios para efectivamente lograr el objetivo de más inversiones en un contexto de convergencia pro competitivo al que aspiran.

En principio, estas contradicciones no eran tan preocupantes ya que se esperaba tener un marco más coherente con la sanción de la ley de convergencia en la que trabajan las autoridades. Pero sin dudas las aristas técnicas, políticas y de negocios están demostrando una complejidad mayor a la inicialmente prevista. Tal es así, que esta semana, durante las jornadas de ATVC, Silvana Giucidi, coordinadora de la comisión redactora de la ley, adelantó que el proyecto estaría terminado en marzo del año próximo y no para fin de este año, como inicialmente se había determinado. Esto implica que el proyecto de ley deberá tratarse en pleno año electoral, lo que podría demorar su trámite parlamentario o dar lugar a la introducción de modificaciones que desvirtúen el espíritu de la futura norma.

Este escenario demoraría las necesarias correcciones al marco actual más allá de lo aconsejable, y quizás sea por eso que también esta semana el Ministro de Comunicaciones dio una entrevista radial donde adelanta que, antes de fin de año, habrá un nuevo decreto para mejorar el marco actual, mientras se espera por la nueva ley. El ministro Aguad no da demasiadas precisiones respecto del nuevo decreto, pero ciertos cambios pueden inferirse no sólo de sus palabras, sino también de otras declaraciones hechas a los medios durante estos días, con motivo del Foro de Inversión y Negocios, AKA Mini Davos.

Por un lado, Aguad afirma taxativamente que a partir del 1° de enero de 2018 se acaban las asimetrías: todas las empresas podrán dar todos los servicios. Lo que Aguad confirma de este modo es que el período de 2 o 3 años que el DNU 267 establecía como restricción para que las empresas de telecomunicaciones pudieran dar servicios de TV se fijará en 2. Con esta modificación se estaría dando certeza a las empresas que deben planear sus inversiones en infraestructura para poder ofrecer este servicio sobre sus redes. El ministro es categórico al afirmar “no podemos seguir esperando [a las cableras]“.

En la conversación, también desliza alguna modificación al “tema satelital”, aunque lamentablemente los entrevistadores llevan la conversación para otro lado. Una pena. Habida cuenta del nerviosismo manifestado por los operadores de TV por cable durante las jornadas de ATVC, se puede especular con la eliminación de la restricción a dar servicios de comunicación audiovisual simultáneamente con servicios de telecomunicaciones. Esto no favorecería en lo inmediato tanto a Telefónica y Claro, quienes son grandes operadores de TV satelital en la región, ya que igualmente deberían esperar hasta enero de 2018 para dar servicios. Pero sí lo haría en el más corto plazo con DirecTV, quien ya está dando servicio de acceso a Internet satelital en forma experimental, al tiempo que tiene algunos despliegues terrestres, tanto inalámbricos como cableados.

Se puede especular también con que haya modificaciones al tratamiento del espectro y posibles cambios en el tipo de atribuciones con el objetivo de poner a disposición la mayor cantidad de espectro posible para servicios móviles e incentivar el desarrollo de un nuevo operador. Esto puede leerse entre líneas en las declaraciones del ministro a la agencia Bloomberg.

En definitiva, y mientras se espera por la nueva ley de Convergencia, el gobierno estaría decidido a avanzar más rápidamente por la vía del decreto, para corregir los errores de su decreto original. Seguramente habrá novedades en las próximas semanas.
Los OTT vienen marchando

La tendencia a acceder a contenidos audiovisuales a través de Internet crece fuerte. La mitad de los usuarios consume algún servicio de video de OTT. Puede ser pago, como Netflix o Qubit, gratuito, caso Odeón, o integrar un combo de productos. Estos últimos pueden ser con un abono de TV paga, tales como Fox Play o HBO Go, así como empaquetados por un ISP, como Arnet Play, Claro Video u Onvideo. Esto surge del informe “Usuario online 2016”, publicado por Carrier y Asociados.

La tendencia al uso de OTT de video es más fuerte en el segmento ABC1, donde llega a casi 2 de cada 3 usuarios. Asimismo, los hogares donde habitan menores tienen una penetración más alta de estos servicios. No obstante, su presencia convive de momento armoniosamente con los abonos de TV paga, mostrando entonces una complementariedad de contenidos y formas de acceso.

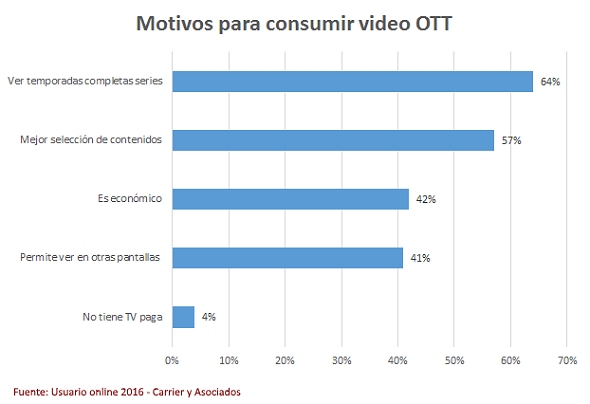
En cuanto a los motivos para utilizar OTT de video, la primera mención es relativa al formato de consumo y tiene que ver con la posibilidad de ver temporadas completas de series, algo que se hace mucho más dificultoso con la TV lineal, que sólo cuenta con la posibilidad de maratones. Siendo el consumo a demanda es inherente a Internet, no sorprende que las menciones suban sustancialmente en los hogares jóvenes. Claramente, el formato tradicional lineal tiende a circunscribirse al vivo, principalmente deportes o actualidad. En 2° lugar entre los motivos para inclinarse por un OTT aparece la selección de contenidos ofrecida. Más atrás emerge el factor económico, el cual lógicamente tiene mayor incidencia en los segmentos socioeconómicos bajos. Por otra parte, si bien el hecho de no tener TV paga es un motivo escasamente mencionado, crece mucho en los hogares jóvenes (aquellos donde sus integrantes son solo millennials), donde triplica a la media general.

Netflix es el claro dominador de este negocio, presente en el 72% de los hogares que consumen servicios OTT. Esto permite proyectar unos 2 M de hogares que acceden a este servicio, aunque sólo alrededor de 850 mil de éstos son abonados. Esta diferencia se debe a la tendencia a compartir usuarios de un mismo abono con familiares y/o amigos. De esta forma, puede considerarse que Netflix equivale a ser el 3° proveedor de TV paga del país, detrás de Cablevisión y DirecTV.

Los cambios de hábitos en el consumo de contenido audiovisual de la mano de Internet prometen fuertes cambios en el negocio de la TV en el mediano plazo, con un impacto creciente de la mano de los millennials. Se trata del segmento que hoy es más propenso a no tener TV paga ni teléfono fijo, sino simplemente una conexión de banda ancha fija y un smartphone. Adicionalmente, esto se da en un momento de alta inflación y de reacomodamiento de precios relativos, con fuertes alzas en las tarifas y precios de algunos bienes que disminuyen el ingreso disponible para servicios que en alguna medida son sustituibles. Un escenario que podría favorecer la aceleración de este proceso de migración desde plataformas de TV tradicionales hacia otras basadas en Internet, pasando de la complementariedad a la sustitución.

¿Se va o se queda?

Cuando la semana pasada el Presidente de la Nación se reunió con el Vice Chairman de AT&T en la residencia de Olivos, muchos vieron detrás de este encuentro un adelanto de un próximo desembarco del gigante estadounidense de las telecomunicaciones en el país. Algunos medios fueron temerarios, afirmando que AT&T habría demandado el espectro que está hoy, supuestamente, en poder de Arsat. Pero si se analizan las cosas, da más para pensar que lo que AT&T quiere es que les levanten las barreras, no para entrar, sino para salir.
Cuando tiempo atrás AT&T compró DirecTV, muchos creyeron ver a un nuevo actor regional, que estaría dispuesto a terciar en la lucha entre América Móvil y Telefónica a lo largo de Latinoamérica. Pero hasta ahora, los movimientos de AT&T permiten especular más con un despliegue territorial que hacia el sur del continente no pasará de la frontera entre México y Guatemala (y Belice).

AT&T ve a México como una extensión natural del mercado estadounidense, teniendo allí no sólo una participación en Sky en materia de TV satelital en sociedad con Televisa sino también una operación móvil luego de la compra de Nextel México y Iusacell, que lo ubica como 3° operador detrás de Telcel (América Móvil) y Movistar (Telefónica). Para el resto de Latinoamérica, los planes son menos claros. De hecho, a fines de 2015, el CEO de AT&T expresó que no descartaba vender algunas operaciones en Latinoamérica si se dieran las condiciones para hacerlo. Claramente, no es una declaración de quien tiene en mente una expansión continental.

El problema estratégico que DirecTV tiene a mediano plazo es que se trata de un servicio de TV lineal, de broadcasting. Justo lo que está en franco retroceso en la medida en que los millennials se suman al mundo adulto, toman sus propias decisiones de consumo y prefieren ver contenidos audiovisuales a través de la banda ancha y no de una suscripción de TV paga. Es por este motivo que, en los últimos años, DirecTV comenzó a desplegar redes inalámbricas terrestres en varios países de la región (incluida Argentina), utilizando tecnología LTE en su versión fija (en Argentina arrancó con WiMax, pero esta tecnología nunca despegó). Pero el despliegue de redes terrestres es un proceso lento y costoso. Y si estas son inalámbricas, a mediano plazo no podrán competir con alternativas de mayor ancho de banda como Gfast en DSL, cable módem o, el Santo Grial, la fibra óptica. A esto se suma que AT&T hizo crecer mucho su deuda luego de la adquisición de DirecTV, siendo hoy del orden de los US$ 118 mil millones.

Con este panorama, no sorprende que en los últimos tiempos se especulara (en los medios de negocios internacionales y en la industria) con una venta de las operaciones latinoamericanas de DirecTV (y sus 19 millones de suscriptores), mencionándose como posibles compradores a Telefónica y a Liberty Global, aunque los mismos apuntan más a la primera. Es que con la suma de los suscriptores de DirecTV, Telefónica se convertiría en el mayor operador de TV paga de la región. Pero uno de los problemas estaría en Argentina, donde la regulación actual impide que un mismo operador dé servicios TIC (telefonía, banda ancha, TV por cable o inalámbrica) y servicios de TV satelital. Esto no sólo imposibilita que Telefónica opere el negocio de DirecTV en Argentina, sino que exige además que la operación local se deshaga de sus inversiones en banda ancha fija.

Ante este escenario, la visita de un ejecutivo de tan alto nivel de AT&T para reunirse con el Presidente no parece ser para entrar al mercado como 4° operador móvil, algo de por sí muy complicado [Ver “Buscando a D’Artagnan”]. Sería más razonable que la reunión tuviera que ver con un pedido para que se revisen las restricciones que estarían estorbando la operación y venta de DirecTV en el país. Es que muchas veces, es más difícil salir que entrar.

El juego de las especulaciones

La toma de control de Telecom por parte de Fintech encierra para muchos el primer paso de una avanzada de Cablevisión, o quizás el mismo Grupo Clarín, para ingresar en este operador. El interés de Clarín por Telecom no es nuevo ni secreto. No obstante, imaginar cómo sería este proceso muestra que no todo es tan simple como resulta a priori.

Desde el punto de vista societario, en una eventual relación ampliada, Fintech tendría mucho más peso que Cablevisión. A su 40% de CV le sumaría el control de Telecom, quizás con una participación mayor si además de las acciones que eran de Telecom Italia, el mercado acepta la oferta que Fintech hizo por las acciones que flotan en la Bolsa. Ni hablar si, como especulan varios, el próximo paso para Fintech sea la compra de las acciones del Grupo W. El momento para esta operación es el indicado, ya que los inversores en acciones sostienen que el papel de Telecom está barato y tiene mucho margen para crecer de realizarse las inversiones adecuadas. Si CV quisiera fusionarse después de que esto suceda, le será muy costoso tomar el control.

Desde el punto de vista técnico, combinar las redes fijas de Telecom y de CV implica un desafío importante. También podría serlo desde una perspectiva regulatoria. Se puede estimar que, en un escenario de fusión, el regulador exigiría a la nueva empresa desprenderse de una de sus dos redes fijas. La opción más fácil técnicamente sería la red de CV en la medida en que la de Telecom estuviera apta para dar todo tipo de servicio. No obstante, esto implicaría resignar muchos clientes codiciados, que consumen banda ancha y servicios de TV con un ARPU (ingreso promedio por abonado) más que interesante, aproximadamente un 68% más alto que el del combo telefonía y banda ancha de Telecom. Otra alternativa, sería desprenderse de la red fija de Telecom, algo más complejo por su integración con la red de Personal, pero factible técnicamente. Más allá que se trate de la actual red fija de Telecom o de CV, es difícil de imaginar muchos candidatos a comprarla. Quizás el más indicado (con los datos de hoy) sea Claro, a quien su falta de una red fija lo debilitará frente a ofertas convergentes de sus competidores. Pura especulación.

Si efectivamente la estrategia del Grupo Clarín fuese ingresar a Telecom, muchos se preguntan cuál fue entonces el objetivo de comprar Nextel. Algunos lo ven como un plan alternativo si una aproximación con Telecom (y con Personal) no fuese posible. Pero es un camino difícil, con mucha inversión por delante para reconvertir la red de Nextel en una red móvil convencional, condicionado por la obtención de espectro y con una base de usuarios que no sólo está en retirada (como se puede observar en los últimos balances de Nextel mientras estaba en manos de NII) sino que tampoco responde al perfil masivo del negocio principal de CV. Un escenario que obligaría a CV/Nextel a salir a capturar clientes en un mercado ya maduro (la promesa de la IoT todavía está a unos años luz en términos de volumen), focalizándose en su base de clientes de servicios fijos.

Pero no hay que olvidar que el Grupo Clarín dispone de licencias de uso de espectro en 3,5 GHz, que actualmente utiliza para dar servicios de banda ancha fijos. La combinación de este espectro con la infraestructura de Nextel le podría permitir dar servicios de banda ancha fija. Y, de poder cambiar el destino para el cual le fue otorgada esa frecuencia, podría también servir para servicios móviles. Si nada de esto fuera viable, la infraestructura de antenas de Nextel podría tornarse en un negocio inmobiliario, arrendando sus sitios (ya instalados, aprobados y funcionando) a otros operadores móviles.

Más allá de lo que efectivamente suceda, a fin de cuentas son todas especulaciones, esta variedad de escenarios pone en evidencia la conveniencia de contar con un marco regulatorio donde no haya restricciones, que libere todo. Y todo, es todo. Que cualquier pueda dar TV, tanto por cable como por aire, incluido el satélite. Y donde todos tengan acceso a dar servicios móviles, lo que considerando la restricción del espectro exige un planteo acertado del modelo OMV. Hoy el escenario es de tres fuertes actores del negocio móvil (Claro, Telecom y Telefónica), lo propio en el negocio de banda ancha (Cablevisión, Telecom y Telefónica) y dos en el caso de la TV paga (Cablevisión y DirecTV). Una liberalización total quizás concentre estos servicios en sólo tres grandes operadores, con lo que algunos de estos nombres desaparecerían. Pero si estos tres compiten entre sí en todo el país, sumado el aporte de operadores locales en determinados servicios, habremos dado un importante paso hacia adelante en el desarrollo de una infraestructura moderna y en competencia que el país necesita.

Tuits selectos

Nueva oportunidad

La operación Cablevisión-Nextel cobra particular relevancia cuando el gobierno acaba de anular la asignación de espectro 3 y 4G realizada oportunamente a Arlink. Con ese espectro sin uso es necesario plantearse cuáles podrían ser las formas de aprovecharlo.
Lo que demostró la última licitación es que son muy pocos los interesados en ocupar el rol de 4° operador. Nextel y Cablevisión, cada uno por su lado, compraron los pliegos pero desistieron de participar, entre otras razones, por las condiciones establecidas. Por su parte, el ganador (Arlink) no pudo afrontar siquiera el gasto en el espectro, con lo cual mucho menos hubiera podido hacerlo con el capital necesario para desplegar la red.

Hoy, apenas si podría pensarse en dos interesados. Uno sería claramente el tándem Cablevisión-Nextel. El otro podría ser, quizá, AT&T-DirecTV. Pero aún no está claro si AT&T quiere avanzar con servicios móviles en Latinoamérica. Sí lo hizo en México, pero vía adquisiciones de operaciones existentes y no desplegando red desde cero. Lo que tienen en común Cablevisión y AT&T es que ambos tienen otro negocio que se potenciaría con servicios móviles. Pero en Argentina, Cablevisión le saca ventaja claramente a AT&T ya que la primera cuenta con una extendida red fija de la cual la segunda carece.

No obstante, para Cablevisión la adquisición de Nextel no alcanza y necesita espectro para 3 y 4G para completar su oferta. Y el mayor aporte de Nextel no es su base de clientes ni su negocio (todavía rentable per se), mucho menos su tecnología, en franca retirada. Ni siquiera su frecuencia asignada, que si bien puede técnicamente ser utilizada para dar servicios 4G, no sería eficiente ni en términos tecnológicos ni económicos. Lo que es realmente relevante son sus 1.000 sitios de antenas. Todos aquellos que operan en forma inalámbrica, tanto móvil como fija, saben que la instalación de antenas es un tema que no se resuelve únicamente con dinero. Deben enfrentar también trabas burocráticas y resistencia de la población. Por lo tanto, contar con 1.000 sitios ya habilitados es un activo valiosísimo.

Resulta evidente entonces que, de aprobarse la compra de Nextel, Cablevisión queda posicionada como el candidato natural para convertirse en el 4° operador. No obstante, por las condiciones de mercado, con 3 operadores con aproximadamente 20 millones de líneas en servicio cada uno y participaciones de mercado equivalente, Cablevisión no apunta a competir mano a mano con los otros operadores móviles. Lo que busca es completar su oferta de conectividad y contenidos a través de redes fijas con productos móviles y de paso apuntalar la retención de clientes en un mercado que se pondrá más competitivo en el mediano plazo por el ingreso de las telcos al negocio audiovisual.

En este escenario, surge una oportunidad interesante para analizar que es la posibilidad de armar una suerte de unión de empresas con cables locales o regionales así como con cooperativas y PyMEs de forma tal que éstas instalen localmente antenas y poder dar también servicios móviles que complementen su oferta.

Más allá de las especulaciones, lo concreto es que las condiciones para otorgar espectro para un 4° operador deberán ser distintas a las de la última licitación, que en este aspecto fracasó claramente. Y al margen de la operación Cablevisión-Nextel, quienes lleven adelante el diseño del mecanismo para otorgar el espectro deberán demostrar creatividad no sólo para favorecer el surgimiento de un 4° operador que sea viable. También aprovechar la oportunidad para permitir que un negocio naturalmente concentrado por el uso de un recurso escaso (como es el espectro) pueda dar lugar para que los cientos de empresas de telecomunicaciones del país (entre cableras, PyMEs y cooperativas) puedan tener una oferta fija y móvil.

Tuits selectos

Tuits selectos

¿El tercero en discordia?

Independientemente del impacto en su país de origen, con la reciente aprobación en los EE.UU. de la compra de DirecTV, AT&T pasó a ser un jugador de peso y potencial en Latinoamérica. Los más de 25 millones de abonados de DirecTV (que surgen de la operación DirecTV Panamericana, Sky Brasil y Sky México) se convierten no sólo en una importante fuente de flujo de caja, sino también en una envidiable plataforma sobre la cual transformarse en un operador multiservicio.
A pesar de esto, AT&T arranca desde atrás. Hasta ahora DirecTV era el único proveedor de TV satelital en Latinoamérica sin vinculación a una telco. Los otros dos son Telefónica y Claro. Pero sabiendo que su futuro sin una red bidireccional de banda ancha estaba comprometido, desde hace un tiempo DirecTV comenzó a dar servicios fijos y terrestres en forma inalámbrica, utilizando tecnología LTE aunque en su versión fija. En Argentina arrancó en Mendoza con tecnología WiMax, la cual está siendo migrada a LTE y extendiéndola a otros puntos del país, bajo el nombre de DirecTV Net.

Los primeros pasos agresivos de AT&T en su expansión latinoamericana fueron en México, donde compró las operaciones de Nextel (que allí sí tenía frecuencias para servicios celulares) y de Iusacell y es socio ahora de Televisa en Sky México. En Brasil seguramente comenzará la danza de rumores en materia de adquisiciones. TIM es un candidato recurrente a venderse (al menos en los trascendidos), aunque también podría ser la operación de Nextel (que allí ofrece servicios celulares). Colombia será seguramente un mercado de interés, con la operación de DirecTV avanzando rápidamente en el despliegue de su red inalámbrica fija. Una situación similar a la de Venezuela, aunque aquí los asuntos político-económicos posterguen inversiones agresivas. En Argentina el despliegue de la red inalámbrica fija podría acelerarse, aunque seguramente esperen a ver el rumbo que el próximo gobierno le imprima a su gestión en cuestión de meses.

Más allá de la estrategia y el ritmo de su implementación, lo que sí es posible prever es que la acogida regulatoria en Latinoamérica será radicalmente distinta a la recibida en EE.UU. Allí, luego de la fusión AT&T se convirtió en el principal operador de TV paga, por lo que el regulador FCC impuso condiciones tales como llegar con fibra óptica a 12 millones de hogares, someter sus acuerdos de interconexión al regulador, ofrecer servicios subsidiados de banda ancha a sectores de bajos recursos, entre otros. En Latinoamérica en cambio, su posición es distinta, bien de challenger, por lo que es de esperar que los reguladores reciban a la nueva AT&T con los brazos abiertos. Esto sería así ya que se trata de un jugador de peso a nivel internacional que podría terciar entre las posiciones dominantes de Telefónica y de Claro en la región, así como de actores de relevancia local, como es el caso de Telecom en Argentina. Claro que a cambio de ese amor deberá poner dólares. Y muchos.

Empaquetados

Hubo un tiempo en que las redes eran para un servicio único. La red telefónica daba telefonía, la red de TV daba video y las redes de datos, Internet y datos en general. Con la digitalización, esta especialización de las redes desapareció, dando lugar a la convergencia. Y a partir de allí, las redes se hicieron multiservicio, pudiendo transmitir voz, video y datos. Dejó de haber entonces límites técnicos, subsistiendo sí los regulatorios y/o políticos.
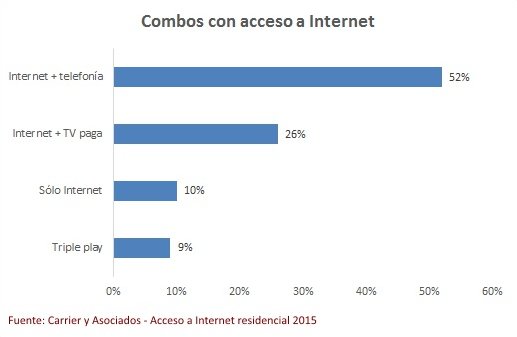

Esta situación tiene como consecuencia que hoy los principales ISP del país (Speedy, Fibertel y Arnet) pertenezcan a empresas que ofrecen otros servicios, sea de TV como de telefonía, aunque claramente no son los únicos. Por eso no  sorprende que casi 9 de cada 10 hogares tengan su acceso a Internet como parte de un combo de servicios, sea con telefonía, con TV paga o ambos. Esto surge del informe “Acceso a Internet y tecnología residencial – 2015” realizado por Carrier y Asociados.

Como resultante del predominio de las telefónicas en el acceso a Internet, el combo Internet+Telefonía es el más popular, con un 52%. Luego sigue el de Internet+TV paga con el 26%. Y un 9% tiene triple play (Internet, Telefonía y TV paga). Conviene aclarar que aquí se incluyen también a los combos entre las telefónicas y DirecTV, que aunque sus servicios no comparten la misma red, fueron vendidos en un mismo paquete comercial.

Así, apenas un 10% únicamente contrata el servicio de acceso a Internet a su proveedor. Esto último se da más en los hogares jóvenes, donde el valor llega casi al doble.

En cuanto a la evolución del triple play, no hay que esperar importantes crecimientos para los próximos años. Con los cambios en la regulación como consecuencia de la aprobación de la ley Argentina Digital, las empresas de telecomunicaciones pueden ahora dar servicios de TV. No obstante esta medida no tendrá una incidencia importante en el corto plazo. Las redes de telefónicas no están mayormente en condiciones técnicas de permitir la capacidad de transporte necesaria para combinar Internet de banda ancha y TV. Esto requiere de inversiones, las cuales competirán por presupuesto con los despliegues de redes móviles, particularmente con 4G. Por lo tanto, los avances en este sentido serán lentos.

Por el lado de las empresas de TV paga, muchas ya tienen una oferta triple play salvo la más grande de todas, Cablevisión. Esto no se debe a una limitación técnica ni regulatoria, sino política. Sus redes pueden hacerlo y tienen licencia para dar telefonía. Lo que no se les ha otorgado es la numeración necesaria. Y para cuando lo hagan, el negocio de la telefonía fija será (ya lo es) poco interesante para un entrante. En otras palabras, Argentina llegó tarde y mal a la ola del triple play.