'HBO'

Amortizando el abono

Netflix no sólo es el servicio de video OTT más popular por lejos en Argentina, sino que también tiene una frecuencia de uso muy superior a la de otras propuestas. De hecho, casi 3 de cada 4 usuarios de Internet que consumen Netflix lo hicieron en la última semana. Esto surge del informe “Internet y Consumo Audiovisual – 2018” realizado por Carrier y Asociados.
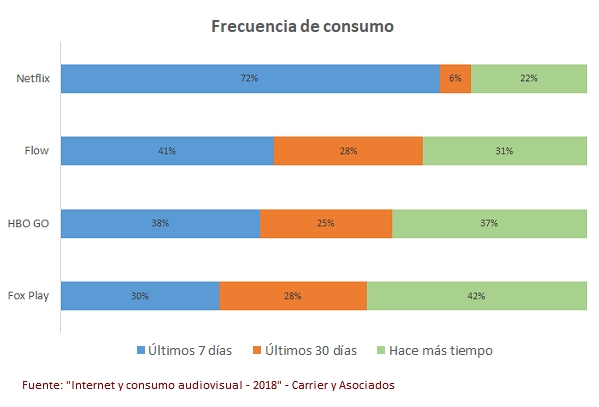
Considerando la última semana, el uso de Netflix es de alrededor del doble de sus alternativas OTT más cercanas como Flow (41%), HBO Go (38%) o Fox Play (30%).

El segundo lugar para el consumo semanal resultó para Flow, el TVE (TV Everywhere) de Cablevisión, por encima de marcas más establecidas que HBO o Fox. Quizás ayuda en este hábito que se está instalando la variedad de contenidos que ofrece, incluyendo series, películas, eventos deportivos, programas de actualidad, etc.

Más allá de la plataforma utilizada, el hábito de ver series a través de los servicios OTT ayuda en esta relación frecuente. Las series son consumidas por el 51% de los que utilizan OTT de video, contra un 47% que consume películas, mientras que en el caso de la TV lineal (paga o gratuita), la gente que consume películas duplica a la que ve series. Sin dudas, las series encuentran en el modelo OTT que permite el consumo a demanda, su ámbito natural.

Los contenidos, la próxima gran batalla

En materia de convergencia, mucho es lo que se habla de la regulación de la infraestructura: fibra, cable, satélite, compartición, etc. Pero con el ingreso de nuevos proveedores provenientes del mundo de las telecomunicaciones surge también otro tema, el de los contenidos, que tienen también una importancia clave a la hora de expandir la oferta del servicio y fomentar la competencia.

Las telcos están ahora frente a un problema que los pequeños operadores de TV paga ya conocen desde hace rato: la forma en que los dueños de los contenidos los ponen a su disposición. Y no se trata únicamente del fútbol, el contenido estrella, sino también de las señales de redes como Fox, HBO, Turner, AMC o Disney a los que recientemente se sumaron los canales de aire. Como se ve, se trata del grueso de la programación de la TV paga.

El problema con que se encuentra todo aquél que quiere iniciarse en la provisión de servicios de TV son los costos de la programación, que por la forma en que están establecidos generan fuertes distorsiones que hacen que el camino inicial sea empinado. Esto se debe a que los programadores hacen su oferta en base al modelo de mínimos garantizados. Este esquema implica un costo inicial fijo partiendo de una cantidad mínima de suscriptores, independientemente de que el operador los tenga o no. Este mínimo es un porcentaje del mercado (no del total de suscriptores del operador en cuestión) al cual se dirige un operador. Este porcentaje llega, en algunos casos, a alrededor del 20% según la red de señales. Es decir, en ciertos casos el operador debe garantizar el pago por el equivalente al 20% de los abonados del mercado objetivo. De esta forma, quien arranca desde cero, tendrá un costo en contenidos equivalente a un número que le llevará varios meses alcanzar, suponiendo una oferta exitosa. El problema ya fue evidente con los derechos de televisación del fútbol, donde sus propietarios exigieron pisos garantizados que hoy, a 9 meses de su inicio, muchos pequeños operadores en el Interior no alcanzaron. Es que, si bien ya eran operaciones en funcionamiento, el paso del FPT gratuito al pack de fútbol pago fue equivalente a arrancar desde cero.

En momentos en que el gobierno no se cansa de repetir que busca “nivelar la cancha” de cara a la convergencia, este punto que omite no es menor, ya que crea asimetrías entre los operadores establecidos y los entrantes. Los primeros, al tener importantes bases instaladas de clientes ya han superado el umbral del mínimo garantizado, pagan un costo de suscripción proporcional a los ingresos que éstos generan. No obstante, para los segundos, la barrera de entrada en términos de costos es elevada, significando un costo por suscriptor mayor hasta no alcanzar el umbral mencionado. De esta forma, en vez de fomentar la competencia, el mecanismo adoptado por los dueños de los contenidos la limita.

Quizás no podría aspirarse a un modelo netamente por suscripciones, ya que hay costos fijos para los dueños de los contenidos (contratos, entrega, supervisión, etc.). Pero sí podría buscarse que ese mínimo garantizado sea lo suficientemente bajo como para cubrir esos costos, pero no tan alto como para impedir o dificultar el ingreso de nuevos operadores. Se trata de un tema al cual debería prestarle atención el ENACOM, quien anteriormente, en situaciones similares, se ha mostrado propenso a dejar que haya acuerdos entre privados. Sin embargo, como esta decisión afecta a la competencia (al igual que sucede en temas de interconexión), no debería ser un simple plateísta.

¿El contenido es rey?

Recientemente, en una conversación con el dueño de uno de los principales medios del país, surgió un interesante intercambio respecto de los contenidos en el mundo moderno. Hay una duda que se expresa en la siguiente frase: “Content is King. Distribution is King Kong”. A partir de allí, la conversación giró en torno de la pregunta: ¿qué es más relevante, tener contenidos o tener la distribución?”. La respuesta, obviamente, resultó ser “depende”.
La relevancia del contenido se evidencia en distintas movidas. En el foco de inversión de Netflix en desarrollar contenido propio y ser más que un mero agregador como lo fue en sus inicios. En el caso de Amazon que se apalanca sobre su fuerte marca y que planea invertir US$ 4.500 millones este año en producciones propias. En los planes de Disney para tener su plataforma OTT que le permita comercializar sus contenidos directamente y no sólo a través de terceros, y menos aún vía Netflix, con quien competirá. También están los esfuerzos de HBO y Fox para lograr que sus plataformas online cobren vida propia, algo que les está costando técnica y comercialmente. Y la lista sigue.

Por otro lado, tener la red de distribución es un activo estratégico, ya que la superposición de las mismas es costosa en su conjunto. Los costos deben amortizarse dentro de una cobertura geográfica acotada entre clientes que tienen una o más opciones. Así, quien tiene una red instalada corre con ventaja frente a cada nuevo jugador que quiere ingresar en su territorio. Algo que se hace más evidente en zonas de baja densidad poblacional.

En realidad, el reinado de los contenidos y de las redes de distribución depende de la escala del mercado. Es muy difícil que surja un Netflix que sólo atienda un país. Las escalas no dan aún en el caso de EE.UU., lo que obligó a Netflix a buscar los mercados del exterior que ya representan alrededor de la mitad de sus abonados. Estas diferencias se ven en los precios. Netflix puede cobrar un abono de menos de US$ 10, con un presupuesto anual de US$ 7.000 millones para producciones propias. En el caso local, el fútbol (contenido eminentemente local), cobra hoy casi US$ 17, pagando anualmente US$ 111 millones por el contenido principal (hay programación adicional, pero ésta no tendría mucho valor sin la transmisión de los partidos).

Esto no implica que a nivel local (distribución) los contenidos no pesen. Por el contrario. En un mundo donde la distribución de contenidos se da crecientemente sobre Internet, las redes juegan. Pero también es cierto que la conectividad tiende a la comoditización. Se contrata una determinada capacidad (en ancho de banda y a veces también en cuota de transferencia), y salvo diferencias notables de calidad técnica y/o comercial, lo mismo da una red que otra. Ahí, el contenido empieza a jugar como diferencial. Así lo ve Cablevisión, que con Flow busca darle un diferencial a su red. Al igual que Telefónica con su Movistar+, de la que se espera que lance algo similar en el país a partir de 2018. O Claro y su Claro Video que también recibirá un fuerte impulso cuando se habilite la convergencia. Pero en estos casos, las redes actúan como agregadores de contenidos, y cada una busca tener algunos que sean diferenciales, como lo ve Telefónica que cada año invierte más en producciones propias que podrá amortizar en su escala hispanoparlante.

En resumen, “Content is King” se aplica principalmente a escala global y puede marcar una diferencia si hay exclusividad a nivel local. “Distribution is King Kong” se aplica claramente a nivel local. Vivimos en una diarquía.

Avance OTT

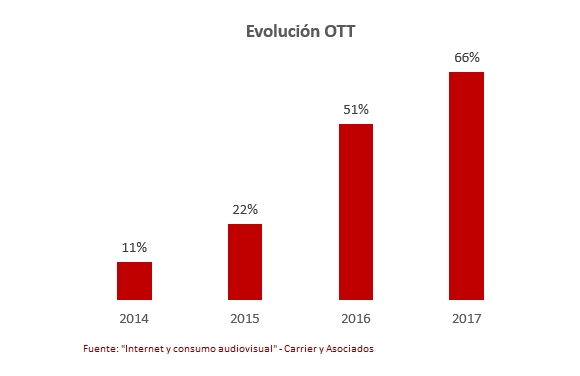
Se sabe que los OTT de video, con Netflix a la cabeza, han ganado aceptación entre los usuarios de Internet en Argentina. A tal punto que en el 2017 un 66% de los usuarios consume video bajo esta modalidad, pagando o no  algún tipo suscripción. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

El gran salto en el consumo de OTT de video se produjo en 2016, impulsado por un mayor conocimiento de esta modalidad a través del contagio, así como su presencia en los medios de comunicación masiva (diarios, TV, radio), anunciando lanzamientos o comentando contenidos al aire. También se vio potenciado por la aparición de alternativas que se sumaron a Netflix, especialmente de canales vinculados a la TV paga tradicional, como HBO y Fox, y más recientemente Flow. Y la oferta de SVOD (Subscription Video On Demand) sobre Internet sigue creciendo. Adicionalmente, la popularización de las Smart TV aportó lo suyo, facilitando el acceso desde pantallas televisivas.

Si bien estos valores representan usuarios y no hogares, se puede estimar en más de 3 millones la cantidad de hogares donde la banda ancha sirve de plataforma de acceso a contenidos en video desde Internet bajo un modelo OTT.

El gran olvidado

Durante las Jornadas de ATVC, que reunieron a la industria de la TV paga, hubo muchas charlas interesantes. Y como suele suceder ante la multiplicidad de paneles y oradores, a veces algunas cosas se escapan. Un dato interesante lo dio un ejecutivo de HBO para Latinoamérica, quien expresó que Argentina es uno de los principales mercados para HBO. Y fue más allá al decir que “con un 80% de penetración de TV paga, parecería que queda poco lugar para crecer, pero falta un desarrollo en cuanto a la digitalización. De los 9 millones de hogares que hay con TV paga en el país, es raro que sólo 4 millones estén digitalizados”.
El dato de que algo menos de la mitad de los abonados a TV paga tengan acceso a un servicio digital puede ser visto como un tema de costos del servicio. Pero ciertamente no es la única razón. Más importante aún es que en muchos casos, especialmente en las localidades más pequeñas, los operadores locales no han invertido lo suficiente en la red como para ofrecer esta funcionalidad. Esto puede deberse tanto a que los dueños de estas operaciones no sienten presión competitiva y por lo tanto no se ven motivados a invertir, aunque también es importante considerar que muchas veces son operaciones de escalas chicas, que no soportan los costos de modernizar las redes.

Es importante tener esto presente en momentos en que la regulación alrededor de la competencia en TV paga parece tener un límite simbólico (y arbitrario) en las localidades de menos de 80.000 habitantes. La decisión está destinada a proteger a las empresas que allí brindan servicio, no así a su población, que se ve forzada a consumir lo poco que le ofrecen.

Es claro que la regulación (léase, la política), las empresas del sector y hasta muchos medios de comunicación se preocupan más por el devenir de las empresas que por lo que suceda con los usuarios/consumidores. Pero esta atención al impacto en las empresas implica también condenar a las poblaciones atendidas por ellos, que no tienen a veces acceso a los mejores servicios de TV: digital, HD, VOD en el caso de TV. En consecuencia, tampoco tienen acceso a determinados contenidos.

La falta de digitalización también impacta en el acceso a Internet de banda ancha. Este servicio no puede ser provisto por las redes de cable no digitalizadas, por lo que muchas veces los pequeños operadores recurren a la tecnología inalámbrica terrestre, generalmente de baja capacidad e inestables.

La limitación económica de una escala pequeña no es algo que puedan resolver grandes operadores de TV por cable o las mismas telcos a través de las redes terrestres. Pero sí por el satélite, que puede cubrir grandes extensiones a un costo relativamente fijo (el variable tiene que ver con el equipamiento del cliente y la capilaridad comercial y técnica). Y es una opción que permitiría mejorar rápidamente la competencia a través de operadores de telecomunicaciones y de los propios operadores de TV paga (como acaba de implementarlo Uruguay). Esto no implica que desaparezcan los pequeños operadores, quienes podrían agruparse para ofrecer este servicio o simplemente revenderlo, pero manteniendo su principal diferencial que es la proximidad con el cliente. Además, conviene recordar que las nuevas tecnologías satelitales, además de TV, pueden dar acceso de banda ancha con velocidades consideradas de Ultra Banda Ancha.

Sin embargo, la tecnología satelital parece ser una mala palabra en Argentina. Quizás porque durante años sólo una empresa estuvo autorizada a dar este servicio en forma masiva. Pero sería bueno dejar de demonizar una tecnología y comenzar a pensar en el usuario y su derecho a acceder a mejores contenidos y servicios. Es hora de poner al usuario en el centro del debate.

Carambola de Disney

En el marco del anuncio de la adquisición de la mayoría accionaria de BAMTech, empresa que dispone de una plataforma para proveer servicios de streaming directos al consumidor, Disney, como en el billar, hizo una carambola. Aprovechó para anunciar que lanzará un ESPN OTT y que se retirará (con todos sus contenidos) de Netflix.

En general, la parte de la noticia más elegida por los medios fue la salida de Disney de Netflix para comenzar a distribuir sus contenidos directamente al consumidor en plataforma propia. Será bajo la marca Disney y ocurrirá recién en 2019. La movida marca un hito al evitar recurrir a un intermediario como Netflix para llegar directamente a sus consumidores. Se trata de un desafío importante para Disney que servirá para determinar hasta qué punto los usuarios prefieren una oferta de contenido “monomarca” à la HBO o Fox, donde el cliente que quiere un menú más amplio debe suscribirse simultáneamente a diversos proveedores. O por el contario, una plataforma como Netflix que, aunque ha crecido mucho en contenido original (reduciendo su dependencia en terceros), concentra una oferta “multimarca” en un único punto de contacto comercial y de soporte.

Pero antes de que esto suceda, en 2018, Disney llevará adelante una movida aún más disruptiva: el lanzamiento de su plataforma de streaming de deportes bajo la marca ESPN. La misma transmitirá las ligas mayores en EE.UU. de Baseball, Hockey, Soccer y tenis de Grand Slam, entre otras competencias. No obstante, no tendrá a los dos tanques del deporte estadounidense, la NBA (básquet) y la NFL (fútbol americano). Habrá sí paquetes individuales focalizados en los principales deportes. Este es quizás el anuncio más relevante ya que los deportes en general y ESPN en particular, siempre fueron un “gancho” importante para los operadores de TV paga tanto en los EE.UU. como en el resto del mundo. Por lo tanto, la decisión de ofrecer un acceso al alternativo y desintermediado a ESPN como un servicio OTT por suscripción podría convertirse en un verdadero punto de inflexión en la evolución del consumo audiovisual.

Por su parte, Disney adquirió un año atrás el 33% de BAMTech por US$ 1,16 mil millones. En ese momento, estableció además una opción para adquirir una participación mayoritaria a lo largo de varios años. Sin embargo, no esperó tanto tiempo y en sólo un año pasó a tener el 75%, a través de la adquisición de un 42% de las acciones por US$ 1,58 mil millones anunciada esta semana. Estos US$ 2,75 mil millones invertidos por Disney en BAMTech demuestran la importancia de contar con una plataforma apta para el streaming, algo que gigantes de los contenidos como HBO o Fox y tantos otros han experimentado en carne propia, con propuestas de streaming que no están técnicamente a la altura del prestigio de sus marcas. BAMTech es actualmente propiedad de MLBAM, el brazo interactivo y compañía de Internet de la Liga Mayor de Baseball, lo que habla de su expertise en la transmisión de eventos en vivo.

En una movida, Disney no sólo se quedó con una plataforma para la entrega directa de sus contenidos al consumidor. Al hacerlo dio el paso inicial para independizarse de las redes de distribución (con el OTT de ESPN) al tiempo que se independiza también de las plataformas de distribución (al prever su salida de Netflix). Y desde Disney apuestan por más, ya que en su comunicado a la prensa declaró que “apenas hemos raspado la superficie de lo que podemos lograr en el futuro cuando combinemos la propiedad intelectual de Disney y ESPN con su ecosistema propietario de acceso directo al consumidor”. Será sin dudas un hito de la era de los contenidos distribuidos por Internet.

Tuits selectos

Tuits selectos

Tuits selectos

Tuits selectos