'INDEC'

Suben, pero bajan

El mercado de las telecomunicaciones móviles facturó en 2014 unos $ 73 millardos, más que el año pasado en términos nominales pero menos en valores constantes. Esto surge del informe “Mercado celular argentino 2015” realizado por Carrier y Asociados.
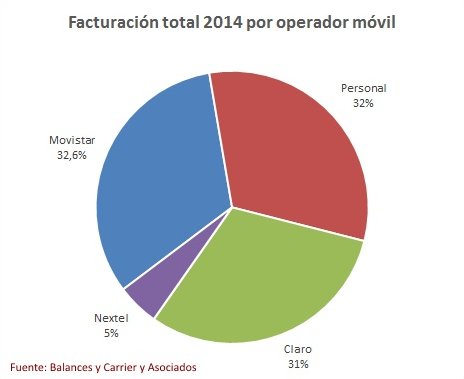
Esta cifra representa la facturación combinada de Claro, Movistar, Nextel y Personal, incluyendo el servicio propiamente dicho y los terminales vendidos por los operadores. Representa un crecimiento nominal del 17% respecto del 2013. Si se tiene en cuenta la inflación oficial, medida por el INDEC, que fue del 10,9%, estamos hablando de un aumento de la facturación. Sin embargo, si se lo contrasta con cualquier medición extra oficial, que ubica a la inflación del año pasado en alrededor del 30%, la facturación en términos constantes cayó.

Visto por operador, se puede observar que los niveles de facturación fueron muy parejos entre los tres mayores en términos de líneas.

También cayó la facturación total medida en dólares al valor oficial (que es el utilizado por las empresas para sus importaciones, pagos al exterior y consolidación contable), aunque en este caso afectada por la devaluación de principios del 2013. En dólares, la facturación total a cotización del 31/12 fue de US$ 8,5 millardos, alrededor del 15% menos que los US$ 10 millardos del 2013.

Un dato adicional, y que marca más a las claras la situación, es que si se considera únicamente la facturación por servicio (sin considerar la venta de terminales), la facturación total de la industria creció en términos constantes, un 10%. Por debajo de la inflación oficial.

Contando líneas

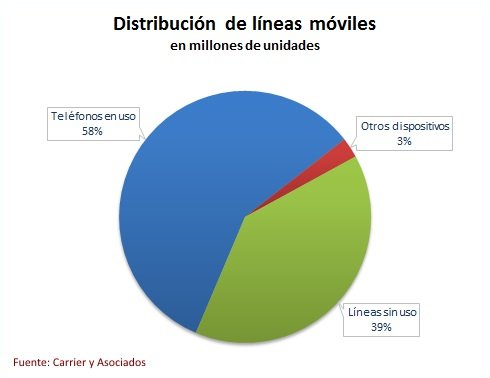
Sumando la cantidad de líneas móviles en servicio declaradas por los distintos operadores (Claro, Movistar, Nextel y Personal) a fines del 2014, el mercado argentino alcanza 62 millones. Sin embargo, esa cifra no sirve para prácticamente ningún tipo de análisis, ya que considera muchas líneas que, aunque activas, no están en uso. De hecho, las líneas efectivamente en uso son aproximadamente 37 millones. Esto surge del informe “Mercado celular argentino 2015” realizado por Carrier y Asociados.
Las cifras que publican los operadores en sus balances tienen en cuenta las líneas que todavía están técnicamente en servicio. Pero esto no implica que haya estado en uso en los últimos meses. Por lo tanto, para aproximar el número real de líneas en uso hay que considerar diversos factores: la población, la proporción de usuarios con 2° líneas (por ejemplo, una personal y otra laboral) y las líneas no asociadas a teléfonos, como módems celulares, tablets con conectividad y equipos M2M, como los utilizados en sistemas de monitoreo, alarmas, etc.

Partiendo del análisis de la pirámide poblacional surge que el mercado potencial máximo de individuos en Argentina se ubica en aproximadamente unos 33,5 millones de personas (no líneas). Esta cifra asume que todo individuo de 10 años o más tiene una línea móvil, independientemente de su condición socio económica, motivo por el cual es el “potencial máximo”. Estos valores están en línea con los 29,4 millones de usuarios en Argentina que surgen de la “Encuesta Nacional sobre Acceso y Uso de Tecnologías de la Información y la Comunicación (ENTIC)” realizada a fines del 2011 por el INDEC. Estos a su vez equivalen actualmente a 31 millones de usuarios (personas), teniendo en cuenta el crecimiento vegetativo de la población.

Así, partiendo de los 31 millones de usuarios más la cantidad de segundas líneas se llega a unas 36 millones de líneas conectadas a teléfonos. A esto hay que sumarle 1,6 millón de líneas que conectan otros dispositivos y se alcanzan las 37,6 millones de línea en uso efectivo.

De este modo, toda cifra de líneas en servicio superior a este valor tendrá su explicación principalmente por dos grandes factores: líneas en desuso aún no dadas de baja por el operador y líneas sin uso que se mantienen como teléfonos de respaldo. Estas aproximadamente 24,4 millones de líneas en servicio pero sin uso afectan los análisis, como es el cálculo del ARPU (más bajo por dividir por cero) y no permiten dimensionar correctamente el mercado. En otras palabras, distorsionan.

Día de Internet

Hoy se celebra el “Día de Internet”. En realidad, es algo un poco confuso, porque también es el “Día Mundial de las Telecomunicaciones y la Sociedad de la Información”. Claro que este último es mundial y el primero sólo se celebra en algunos países hispanoparlantes. Pero más que dirimir qué se festeja puntualmente, la fecha sirve para hacer un balance del estado actual de Internet en Argentina y cuáles son sus perspectivas.

Quizás lo más relevante cuando se habla de Internet y particularmente del acceso a la misma, es la distinción que se produce con motivo del avance de las tecnologías móviles. Algunos, caso INDEC, cometen el error de contabilizar los accesos sin discriminar, lo que en definitiva distorsiona los análisis. No es lo mismo un acceso fijo, que suele compartirse, que uno móvil, que suele ser personal.

Por el lado de los accesos fijos, estos totalizaron a diciembre últimos algo más de 5,8 millones. Descontando aquellos en organizaciones, esto implica que alrededor del 45% de los hogares argentinos tienen una conexión a Internet. Una relación aún baja en términos de Sociedad de la Información. Pero además, está el aspecto cualitativo. Y allí se hace evidente la escasa competencia en términos de infraestructura y, quizás entre una de sus causas, en términos de servicios. Sin dudas que si la Ley de Medios hubiera autorizado a las empresas de telecomunicaciones a dar servicios de TV, éstas hubieran tenido que invertir más en las capacidades de sus redes para soportar un tráfico mayor. Igualmente, si Fibertel, el 3º ISP en términos de abonados aunque a apenas 4 puntos en participación de mercado respecto del primero (Speedy, de Telefónica) hubiera sido autorizada a dar servicios de telefonía, podría apuntar a desplazar a las telefónicas de los hogares. Además, están los límites al alcance territorial de los operadores de cable, lo que tiende a generar actores más pequeños y por lo tanto, menos competitivos.

De no existir estas restricciones, compitiendo en igualdad de servicios y sin límites geográficos, la lucha entre telefónicas y cableras hubiera redundado en una competencia más dura. La resultante serían mejores precios y productos. Ninguna de estas limitaciones parece estar en vísperas de ser superadas (tanto por razones regulatorias como políticas) por lo que el escenario no cambiará en el corto plazo. Por su parte, el plan Argentina Conectada no solucionará esta falta de competencia, ya que apunta a ser complementaria de la infraestructura existente, cubriendo las zonas y sectores mal atendidos. Su objetivo no es aumentar la competencia sino atenuar sus limitaciones.

Por otro lado, parte del acceso a Internet se está mudando a los celulares. Ya este año las ventas de smartphones superarán al 50% del total de celulares. Pero más interesante aún es que actualmente para el 12% de los usuarios de Internet, el celular es su principal dispositivo de acceso. Y, lo que es quizás más relevante, para el 4% es su única forma de acceso. Esta tendencia, que recién se insinúa, hará que las demandas por una mejor infraestructura móvil sean crecientes y urgentes.

En definitiva, tanto desde el punto de vista de las redes fijas como de las móviles, Argentina está necesitando un zarandeo que la despierte de su modorra regulatoria. Hace años que venimos dormidos, dando una ventaja que nos terminará costando caro en términos del desarrollo de una sociedad de la información inclusiva y moderna. Las nuevas autoridades del área, más jóvenes en términos generacionales, probablemente lo entiendan mejor. Los próximos meses servirán para ver si esta hipótesis se comprueba. Ojalá que sí. Por lo pronto, en el Día de Internet da más para reflexionar en lo que hace falta que para festejar.

Divergencia fijo-móvil

Desde hace varios años ya, el INDEC publica trimestralmente sus estadísticas de accesos a Internet. Y con algunas críticas menores, se trató de información de utilidad para medir el avance y penetración de la red en el país. Pero desde la llegada de las conexiones inalámbricas móviles (a través de las redes celulares), los datos comenzaron a perder valor.

Según la propia descripción metodológica que realiza este organismo, la conexión está asociada a la cuenta, que “identifica la relación que se establece entre un ISP y un usuario o grupo de usuarios (familia, empresa, repartición oficial, etc.) para permitir el acceso a la red”. Y como tal, dentro de la categoría “wireless” incluye (además de satelital, WLL y otras variantes fijas) tanto a los módems de banda ancha como a los teléfonos celulares. Así, un acceso de ADSL o cablemódem cuenta igual que un smartphone. Y para empeorar las cosas, no discriminan entre los distintos tipos de acceso inalámbrico.

Es fácil ver que esto en telefonía equivale a computar en una misma bolsa líneas fijas con líneas móviles, sin diferenciarlas. Visto así, Argentina tiene en telefonía 67,8 millones de líneas, pero sin identificar a fijas (9,2 M) y móviles (58,6 M). Por esto mismo, los 9,8 millones de accesos a Internet, que engloban a móviles y fijos, es una cifra que impacta, pero que no es un indicador válido.

La necesidad de diferenciar entre fijo y móvil no es caprichosa. Tanto en telefonía como en Internet, la situación es similar. Lo fijo comunica lugares. Tenemos una línea o acceso fijo en nuestro hogar, independiente de la cantidad de integrantes. Lo móvil comunica personas. Se produce entonces una superposición, donde una persona puede contar con un acceso o una línea fija de uso familiar y otra móvil de uso personal. De esta forma, la cantidad total de accesos, no sirve de referencia para determinar cantidad de usuarios o penetración real de los accesos en la población.

Esperemos que en el futuro el INDEC revise su forma de exponer los datos para lograr, con la misma información de base, resultados más operables.

Algo está cambiando

Hay cosas que no por previsibles dejan de ser relevantes en el momento en que ocurren. Esto puede verse en la caída de la telefonía fija frente a los avances de la móvil, en función de diversas variables como líneas, minutos, etc. La información surge del informe de servicios públicos que publica mensualmente el INDEC.

El retroceso de la telefonía fija se manifiesta a través de diversos indicadores. El primero es la caída de las líneas en servicio, que fue del 0,8% en mayo respecto del mismo mes del 2011. Este retroceso no sorprende cuando se presenta una caída del 25,8% en las llamadas urbanas, siempre comparando igual mes de este año y el anterior. Por otra parte, el desarrollo de Internet produce sin dudas una sustitución, tanto por el uso de mail, mensajeros, redes sociales y, por supuesto, VoIP, ya que la cantidad de llamadas cae un 13,4%, al tiempo que los minutos de comunicación lo hacen un 6,2%.

Inverso es el panorama para la telefonía móvil, donde la comparación entre mayo de 2011 y 2012 muestra un crecimiento del 20,7% en llamadas realizadas y un 32,3% en SMS enviados. La única cifra que presenta un virtual estancamiento es la cantidad de líneas, que luego de años de crecer mes a mes presente un avance del 0,1%. Si bien es cierto que se trata de un mercado maduro, el crecimiento vegetativo, las líneas de banda ancha móvil y el mercado de M2M deberían impulsar el crecimiento, aún cuando fuera a niveles inferiores a los registrados en los últimos años. Claro que puede ser que esto tenga que ver con un sinceramiento en la cantidad de líneas móviles en servicio. Sobre todo después de que éstas fueran utilizadas como parámetro para el cobro de multas por interrupciones en el servicio…

¿Y el resto dónde está?

Días atrás se conocieron algunos datos nuevos del Censo 2010. Cabe recordar que en el relevamiento se indagaba la existencia de líneas celulares en el hogar, aunque sin especificar la cantidad. De los resultados publicados surge el dato que son 10.470.239 los hogares con al menos una línea móvil, que redondeamos a 10,5 M para simplificar. Por otra parte, del informe “Telefonía móvil: Segmento individuos – 2011”, realizado por Carrier y Asociados, surge que la cantidad de líneas promedio en uso por hogar es de 2,5. Aplicando este valor a la cantidad de hogares con celular, obtenemos 26.250.000 líneas en todo el país, valor que dista mucho de los 57.850.000 que declara el mismo INDEC en su último Indicador Sintético de Servicios Públicos (ISSP) a julio de este año. Se trata de una diferencia de más del 100% que merece una explicación.

Por un lado, al ser un censo en hogares, se pueden agregar las líneas contratadas por las organizaciones (empresas, gobierno, etc.). Sin embargo, más allá de que éstas no representan ni cerca unos 20 millones adicionales, en el relevamiento de Carrier y Asociados al consultarse en hogares no se preguntó por quién paga la factura sino por la existencia de esa línea en el hogar. Igualmente, éstas no llegan a los 5 millones. Llegamos así a 31,25 millones.

Por otra parte, habría que considerar aquellas líneas que no terminan en un teléfono sino en algún tipo de máquina. Aquí entrarían las correspondientes a módems 3G así como las destinadas a M2M (Machine to machine), utilizadas para conectar alarmas, dispositivos de medición, etc. Pero todas estas, con suerte y viento a favor, llegan a los 3 millones.

En otras palabras, siendo holgados y generosos, tendríamos apenas algo más de 34 millones de líneas en uso. Por lo tanto, hay un “extra” de mínimamente 24 millones de líneas que puede que estén técnicamente en servicio, pero que evidentemente no facturan. Esto distorsiona los análisis, empezando por el famoso ARPU (ingreso promedio por línea) que surge de dividir la facturación de los operadores por la cantidad de líneas en servicio. Por este motivo, los valores de ARPU que surgen de sus balances están tan alejados del gasto promedio de los usuarios. Pero la distorsión también afecta a quienes quieren desarrollar negocios basados en la telefonía móvil ya que calculan sus mercados potenciales en base a una irrealidad.

Por último, vale aclarar que la distorsión no es sólo causada por el INDEC (que da cifras mayores a la suma de los valores proporcionados por los operadores). A diciembre de 2010, y según sus balances, las líneas declaradas por los mismos operadores (Claro, Movistar, Nextel y Personal) sumaban 52 millones. Pero claro, son líneas en servicio, no en uso…

Crecimiento decreciente

En el caso del acceso fijo a Internet desde computadoras personales, el panorama es positivo aunque las tasas de crecimiento no son las de antaño. A pesar de que la información oficial que surge del INDEC muestra una tendencia fuertemente alcista, esto se debe en gran parte a la inclusión de los datos del acceso a Internet móvil (vía módems 3G) bajo la categoría banda ancha. Pero se trata sin dudas de un servicio distinto en características, que si bien es utilizado en algunos casos como sustituto del acceso fijo, equivaldría a mezclar a líneas telefónica fijas y móviles en una misma estadística: habrá gente que sólo tenga una móvil, pero contabilizarlas como una misma cosa no permite hacer un diagnóstico de lo que está sucediendo en realidad.

Considerando únicamente la banda ancha fija, el año cerrará con unos 4,2 M de accesos, marcando un crecimiento de alrededor del 11% en el año. Así, se mantiene la desaceleración respecto del 15% del 2009, 32% del 2008 y 45% del 2007.

Por el lado de la banda ancha móvil, la misma suma alrededor de un millón de conexiones. Sumarlas directamente a las fijas no da un valor que sea indicativo de nada, ya que una proporción importante de los accesos móviles son utilizados por personas que cuentan también con conexiones fijas. Así, éstas no están sumando usuarios. No obstante, el hecho de que existan usuarios que sólo cuenten con una conexión móvil para un uso mayormente fijo es indicador de que la extensión y capilaridad de la banda ancha fija todavía tiene que desarrollarse.

Para el año próximo, es de esperar que el ingreso de las cooperativas al negocio de la TV paga implique una mayor inversión de éstas en infraestructura, la cual será aprovechada también para ampliar la oferta de banda ancha. Además podría impactar positivamente el desarrollo del backbone nacional, si esto se cumple tal como fuera anunciado, ya que llevaría ancho de banda y mejores precios a localidades hoy subatendidas.

De darse así las cosas, la mayor competencia por distintas vertientes serviría para impulsar el desarrollo de la banda ancha, lo que permitirá quebrar la tendencia hacia el crecimiento decreciente de los últimos años.

Depende del cristal con que se mire

A pesar de su gran masividad, o tal vez justamente como resultado de ésta, el mercado celular argentino presenta aún ciertas zonas grises. La más llamativa quizás es aquella que hace a la cantidad de líneas y a como éstas se distribuyen entre los operadores.

Sin dudas que la primera gran sorpresa es la que resulta de comparar las cifras oficiales, difundidas por el INDEC (Instituto Nacional de Estadísticas y Censos), con aquellas que surgen de los balances de los propios operadores. Mientras que el organismo público indica que a diciembre de 2009 la cantidad de líneas móviles era de 50,4 M, los balances suman 48,7 M. O sea, una diferencia de 1,7 M que no tiene explicación lógica. Las malas lenguas dicen que las estadísticas oficiales están infladas ya que de esta forma arrastran a la suba al indicador de consumo de servicios públicos. Pero no, un organismo público no puede manipular las estadísticas…

Las cifras de los balances presentan a su vez otras zonas grises. Porque los 48,7 M de líneas declaradas no sólo superan la cantidad de habitantes del país en un 20% aproximadamente, sino que además le está asignando un teléfono a los recién nacidos. Es por esto que éstas pueden ser definidas como líneas en servicio, es decir que están en funcionamiento pero no necesariamente en uso. Justamente esta diferenciación es lo que hace que tratar de determinar la participación de mercado de cada operador en términos de líneas sea relativo, ya que dependerá del criterio de cada uno para determinar la baja de una línea que está técnicamente vigente pero no es utilizada. Todos dirán que a los tres meses sin tráfico las líneas son dadas de baja, pero la experiencia demuestra que no siempre es así.

Es por esto que resulta más realista medir la participación de mercado no tanto ya por líneas instaladas sino por facturación. A fin de cuentas, las empresas se crean para generar dinero a sus inversores, más allá de otros fines más altruistas que existan en paralelo.

De la información del cuadro, que surge del informe “Mercado Celular Argentino” recientemente finalizado por Carrier y Asociados, se pueden realizar algunas observaciones interesantes.

La primera tiene que ver con la alteración del orden de participación según lo que se mida. Si es en líneas, Claro es el líder, seguido por Movistar, Personal y, bastante más lejos, Nextel. Si es en facturación, Movistar se ubica a la cabeza, seguido por Claro, mientras que Personal se mantiene en el tercer puesto. Por otra parte, resulta evidente que sin dudas Nextel es el operador con el mayor ARPU (ingreso promedio por línea), ya que su participación de mercado en facturación triplica a aquella medida en líneas. Sin dudas, un factor por el cual la empresa es envidiada (sanamente) en la industria.

En los números, como en otros órdenes de la vida, no hay verdades absolutas. Todo depende de lo que se quiera ver (o mostrar). Es como aquél chiste que dice que se le pide a un contador que diga cuánto es 2 + 2, a lo que responde: “¿cuánto quiere que dé?”

Inflación celular

Si hay un tema sobre el cual existe una gran dispersión de criterios es en los utilizados a la hora de determinar cuántas líneas celulares hay en Argentina. Pero a veces, aún la diferencia de criterios no alcanza para explicar ciertas discrepancias.

Esto sucede cuando se consideran las cifras que surgen del Indicador Sintético de Servicios Públicos (ISSP), que publica mensualmente el INDEC. Según el informe del mes de abril (que cubre la información al mes de marzo), la cantidad de líneas celulares en servicio es de 41,7 millones. Sin embargo, esto contrasta con los datos que surgen de los informes trimestrales de los distintos operadores (Claro, Movistar, Nextel y Personal), ya que sumando las cantidades declaradas entre todos se llega a que son 39,6 millones las líneas en servicio. La pregunta obvia es ¿de dónde surgen esos 2,1 millones de líneas adicionales que contabiliza el INDEC? ¿Será un ayudín para mejorar las cifras de consumo de servicios públicos?


Para agregar confusión a la sopa de números, se puede agregar el criterio de contabilizar las líneas en uso efectivo. Aquí el terreno es mucho menos firme, ya que se trata de determinar cuántas de esas líneas técnicamente en servicio (es decir, que mínimamente pueden recibir un llamado o un SMS) están efectivamente en uso. Allí, y según nuestras propias estimaciones, el número desciende considerablemente, alrededor de un 20% para ubicarse en unos 31 millones. Este número es similar a la población argentina con más de 10 años, lo que no significa que todos y cada uno de los mayores argentinos de 10 años o más tengan un celular. Aquí entran en juego no sólo las líneas de los individuos sino también las contratadas por empresas y, con un rol creciente, las líneas destinadas a usos M2M (machine to machine) que son utilizadas para sistemas de monitoreo remoto.

Más allá de todas estas cifras, sí queda en claro que la penetración del servicio se encuentra en un punto próximo a la saturación. Por lo tanto, el crecimiento en líneas tenderá cada vez más a ser vegetativo (esto es, alimentado por los más jóvenes que acceden a su primera celular), por que los mayores ingresos vendrán por el lado de vender más a los clientes existentes que de la incorporación de los nuevos. Este es el gran desafío que tiene hoy la industria, que abarca no sólo a los operadores sino también a los fabricantes de terminales y los proveedores de contenido. Un desafío que seguramente cambiará el negocio.