'IPTV'

Saliendo a pista

Luego de varios meses de espera, esta semana se lanzó finalmente Movistar TV, la plataforma de TV paga de Telefónica, que de esta forma da el paso necesario para ingresar de lleno en el mercado de convergencia argentino.

La espera tiene que ver con que, desde el punto de vista regulatorio, la empresa estaba habilitada para dar servicios audiovisuales desde el 1º de enero pasado. Sin embargo, necesitó 10 meses más para poder lanzarlo. Por ahora, en un área geográfica muy reducida, en el sur y oeste del Gran Buenos Aires y en unos pocos puntos de la ciudad de Buenos Aires. La demora tiene que ver bastante con los tiempos que demanda el despliegue de fibra óptica, el cual comenzó hace casi 2 años y está llegando al 1,8 M de hogares pasados. Esto, por otra parte, indica que no habrá oferta de Movistar TV para clientes de ADSL. Por el momento, se trata de un producto asociado sólo a la fibra, la cual tiene la suficiente capacidad como para que los contenidos de TV no afecten ni consuman del ancho de banda contratado, en un formato IPTV.

Para simplificar la vida de los clientes (y de paso bajar costos de instalación y mantenimiento), Movistar optó por una estrategia “in house” inalámbrica. Esto significa que la señal de TV es distribuida vía WiFi a los decodificadores conectados a los distintos televisores del hogar, en lugar de tener que cablear. El paquete básico incluye dos decodificadores y un repetidor de señal de WiFi para asegurar una buena cobertura en todo el hogar. Además, y como no podía ser de otra forma en la TV paga actual, incluye TV Everywhere o la posibilidad de acceder a los contenidos vía Internet, en un modelo OTT, desde un smartphone, tablet o PC.

En términos de contenidos, cuenta con 90 canales en el abono básico más unos 20 adicionales en formato Premium. Algo que lo diferencia de otras propuestas de TV paga es que el HD está incluido en el básico, por lo que sólo aquellos canales que aún no transmitan en HD serán en SD (definición estándar). Los contenidos en sí son similares a los del resto del mercado, incluyendo las señales abiertas (resultado de una negociación que llevó su tiempo) así como señales adicionales al básico, como el fútbol, HBO, FOX y los canales “hot”. A éstos se les suma un canal de series exclusivas de Movistar, producidas o coproducidas en España. Incluye además lo que denominan TV avanzada, que es la posibilidad de pausar la TV lineal, transformando el contenido en vivo en bajo demanda. Adicionalmente, la plataforma integra Netflix. Esto significa que lo ve como un canal más, por lo que las búsquedas se realizan entre todos los canales disponibles así como dentro de Netflix. No obstante, por el momento no harán la facturación, con lo que el usuario contratará a Netflix por su cuenta. Para el año que viene sumarán a Amazon Video. Siempre en el tema contenidos, además de incluir un canal de eSports (toda una novedad), también ofrece una librería de películas accesibles bajo el modelo bajo demanda. Y, a tono con los tiempos que corren, cuenta también con un motor de recomendaciones basadas en los hábitos de consumo.

A pesar de ser un nuevo operador y contar con la ventaja de no tener ninguna “herencia” en términos de productos o modelos de negocio, por ahora Movistar TV no ofrecerá lo que se conoce como “skinny bundles”. Esto no es otra cosa que la posibilidad de que el cliente arme su propia grilla, contratando las señales que le interesan, como podrían ser paquetes de canales de deportes, noticias, series, documentales, música, internacionales y otros criterios. Si bien esto sería técnicamente posible (cumpliendo así el sueño de muchos), no lo es desde el punto de vista contractual con los proveedores de estos contenidos. Algo similar ocurre con la posibilidad de ofrecer una grilla OTT, que pudiera contratarse independientemente de contar con conectividad de Movistar o no. Una situación que seguramente comience a cambiar con el correr del tiempo y los proveedores de contenidos (que si tienen una herencia que gestionar) se pongan a tono con los deseos de la demanda.

Si bien el lanzamiento de Movistar TV y, por lo tanto, la llegada de un nuevo oferente en el negocio de la TV paga genera mucho entusiasmo, hay que ser cautos y tener presente que la limitante para la oferta del servicio está dada por la cobertura de la fibra óptica. Algo en lo que Telefónica ha invertido fuertemente en los últimos dos años, pero donde todavía resta un largo camino por recorrer. Así, por más que a partir del año próximo la oferta de productos de TV pueda extenderse a otros lugares más allá del AMBA, siempre estará limitada a la pisada de la red de fibra. Al menos así será mientras los dueños de los derechos de los contenidos no muestren una mayor flexibilidad que posibilite tener un operador de TV en un modelo totalmente OTT. Son ellos quienes tienen la llave que podría revolucionar la forma de distribuir sus productos. Mientras tanto, todo nuevo actor es más que bienvenido.
Tuits selectos

Paquete Felices Fiestas

Durante la semana, dentro del marco de la reunión de la OMC, la GSMA estuvo muy activa, participando en el encuentro y organizando un foro para debatir temas que interesan a la industria. La ocasión sirvió también para convocar a diversos actores del sector, donde las conversaciones giraban en relación con una batería de medidas regulatorias anunciadas por las autoridades y también rumoreadas. En base a los antecedentes recientes, se espera comiencen a concretarse para este fin de año.
La GSMA instó a los miembros de la OMC a que implementen medidas adicionales para transformar las normas y regulaciones nacionales y hacerlas más flexibles y “a prueba de futuro”. Más específicamente, abogó por el fomento del despliegue de redes con políticas de desarrollo universal de banda ancha, la maximización del uso del espectro y el favorecimiento de las inversiones. En línea con esto, sugirió que se actualicen los marcos regulatorios para que se alineen con el escenario que surge de un nuevo mundo digital, con un enfoque similar para todo el ecosistema, sin discriminaciones. Asimismo, pidió la promoción de normas armonizadas internacionalmente en relación con la privacidad y protección de datos, así como la facilitación de flujos de datos transfronterizos. En definitiva, la agenda de la industria en sus grandes lineamientos.

Pero en los intervalos, las especulaciones respecto del anunciado paquete de medidas (que podría incluir, pero no limitarse, a un DNU) tenían varias coincidencias y algunas divergencias, además de ciertas confirmaciones por parte del Ministro de Modernización. Este adelantó la aprobación de la fusión Telecom-Cablevisión con la condición (no aclaró si sería la única) de la devolución del espectro excedente, aunque sin quedar en claro cómo sería el mecanismo. Además, agregó que se espera hacer una nueva oferta de espectro durante 2018. Por otra parte, el Ministro también anticipó que habrá novedades en materia de compartición de infraestructura pasiva, aunque quizás no en lo inmediato.

Más allá de los dichos del ministro, también hay consenso entre los diversos actores en que se ampliarán las zonas de convergencia a partir de 2018, llegando hasta localidades de más de 80 mil habitantes. O sea, no se limitará a Buenos Aires, Rosario y Córdoba.

Por supuesto, la posibilidad de que se levante la prohibición de dar servicios de TV satelital por parte de los operadores de telecomunicaciones está en las conversaciones desde hace un tiempo, aunque sin menciones oficiales. Si bien esto los ayudaría a competir en un mercado convergente, las telcos son conscientes de que su aporte será escaso, sólo válido para una transición. Saben que el camino inexorable es hacia la IPTV transmitida por fibra óptica, ya que sería la única forma de contar con un producto competitivo frente a la oferta actual de las cableras.

Se viene un fin de año intenso.

La evolución del OTT

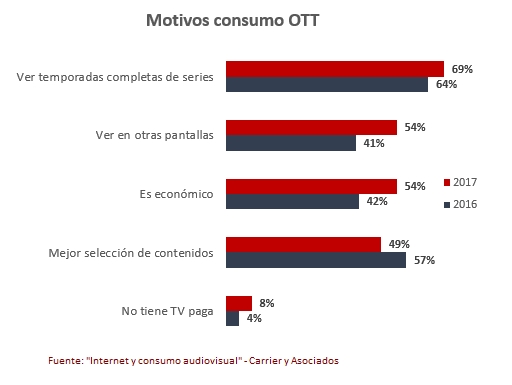
El avance en el consumo de servicios OTT de video, que pasó en un año del 55% al 66% de los usuarios de Internet en Argentina, no sólo implica un avance cuantitativo, sino también esboza un cambio cualitativo en cuanto a las motivaciones para hacerlo. Esto surge del informe “Internet y consumo audiovisual -2017”, realizado por Carrier y Asociados.

Dentro de los motivos para consumir servicios de video OTT, la posibilidad de ver temporadas completas de series (y, por qué no, hacer “maratones”) sigue encabezando la lista, con un leve avance respecto del año anterior.

Donde más crecimiento se observa es en la posibilidad de ver los contenidos en múltiples pantallas y en la percepción del servicio como económico. La tendencia a ver video en otras pantallas está alimentada por la masificación de los smartphones (cada vez con pantallas de mayor tamaño) y un avance de las tablets. Esto sin olvidar el sostenido crecimiento de las Smart TV que simplifican notablemente el consumo de OTT. En cuanto al tema precio, y más allá de la comparación con un servicio de TV paga (por cable o satelital), el hecho que en el caso de Netflix (por lejos el OTT más popular) el mismo esté en dólares y el valor de éste haya estado estancado por mucho tiempo, hizo que el costo relativo del abono fuera bajando. Quizás una de las razones por la cuales Netflix esté ajustando sus tarifas en pesos en estos días.

Otro dato interesante es el crecimiento de quienes consumen OTT por no tener TV paga. Esto no necesariamente implica un avance en similar magnitud del temido “cord cutting”, pero sí que los OTT pueden ser un sustituto o al menos un paliativo para aquellos que no están abonados a la TV paga.

Donde los OTT parecen haber perdido algo de terreno es en la selección de contenidos. Es que los OTT compiten en la profundidad de los contenidos (más series, más películas) pero no tanto en la diversidad (deportes, música, etc.). Esto da para pensar que hay lugar para otros OTT más segmentados o, en el otro extremo, agregadores de todo tipo de contenido (en una propuesta similar a la de Flow).

Los motivos mencionados permiten prever que la TV paga, en los casos en que se haya aggiornado, tendrá más elementos para pelear. Aquí hay que pensar no sólo en el caso de Flow sino también de las propuestas que harán, a partir de 2018, tanto Telefónica como Claro, donde la alternativa de un producto OTT antes que IPTV (por la inversión y tiempos de despliegue que demanda) no debería descartarse. En cualquier caso, una propuesta de TV moderna incluirá temporadas completas y multipantalla, tendrá una selección más variada de contenidos y podrá llegar a consumidores sin TV paga. El precio, será algo por definir.

Telcos TV

Esta semana el tema telcos-TV volvió a los medios por la aprobación de la AFTIC del cambio del objeto social en el estatuto de Telecom Argentina, agregando la provisión de servicios audiovisuales. En definitiva, no es más que un reconocimiento regulatorio a la característica convergente de las industrias de telecomunicaciones y audiovisual, pero lejos está de ser un paso relevante en cuanto a su impacto real en el corto plazo.
Para que las telcos ingresen seriamente al mercado audiovisual (básicamente, la evolución de la radio y TV) necesitan cuatro cosas: la posibilidad regulatoria, la plataforma tecnológica (hardware y software específico), los contenidos y la red de distribución. Todas las telcos tienen hoy la posibilidad desde el punto de vista regulatorio de dar el servicio porque así lo admite la ley Argentina Digital promulgada en diciembre del año pasado. La plataforma tecnológica Telecom la tiene, ya que hace años la adquirió apostando quizás a que la Ley de SCA le permitiera ingresar al negocio, tal como se planteó en el proyecto original. La estuvo probando hace unos años y la tenía en el freezer. Los contenidos están disponibles, es solo cuestión de negociar. El talón de Aquiles es la red de distribución.

La tecnología ADSL, utilizada por las telefónicas, fue clave en la reutilización del cableado de cobre, pensado originalmente para dar voz y potenciado luego, vía ADSL, para dar banda ancha. No obstante, tiene la limitación de tener pérdida de capacidad en la medida en que la distancia recorrida por el cobre es mayor. Agregar video con resolución HD al tráfico sobre una red ADSL requiere que ese tramo de cobre sea lo más corto posible para asegurar capacidad. O visto de otra forma, que la fibra óptica llegue lo más cerca posible del destino final (el domicilio del cliente). Esto implica no sólo fuertes inversiones en la extensión de la fibra óptica sino también tiempo físico necesario para realizar tal despliegue.

Dicen los que entienden, que se necesita mínimamente una conexión de 10 Mb para poder dar IPTV, la tecnología a usar por las telefónicas. Esto alcanza para los 4 a 6 Mb necesarios para ofrecer TV en definición estándar (SD) y el resto para Internet. Pero este piso deberá ser mayor si se quieren ver en HD (aquí ya se habla de 10 Mb), dos contenidos distintos en dos televisores distintos, o si mientras alguien mira TV otra persona se conecta a Internet usando aplicaciones intensivas en términos de datos, como videos de YouTube de buena definición o a través de servicios tipo Netflix. O sea con un uso normal (no básico), el mínimo serían de 20 Mb o más. Es en este escenario que las actuales redes de ADSL se resienten. De hecho, la capacidad máxima de una conexión comercial ADSL de Telefónica es de 10 Mb. En el caso de Telecom, si bien tiene productos de 20 y 30 Mb, éstos ni siquiera aparecen en el tarifario común, lo que evidencia una zona de cobertura con esta capacidad por ahora muy limitada. En este sentido, operadores de TV por cable, que no usan tecnología ADSL, ofrecen capacidades mayores. Fibertel tiene productos de hasta 50 Mb. Telecentro llega a los 100 Mb. El mismo Claro, que tiene tendidos de red fija en base a fibra óptica en el Gran Buenos Aires, tiene capacidades que van de 10 a 30 Mb, aunque todavía no empezó a dar servicios de TV.

Por otra parte, el desembarco de las telcos en el negocio audiovisual se da un poco tarde. Argentina tiene hoy una penetración del orden del 70% de los hogares en materia de TV paga (considerando cable, IPTV y satélite). Un mercado muy maduro que hace más difícil ganar clientes. Si fuera un mercado en expansión, podrían ganar terreno entre los nuevos usuarios. Siendo un mercado maduro, tienen que salir a seducir actuales clientes de otros proveedores. O, por qué no, adquirir proveedores medianos que ya tengan una base de clientes atractiva.

Así se entiende la desazón de las telefónicas cuando al momento del tratamiento de la ley Argentina Digital se eliminó la posibilidad de que ofrezcan servicios satelitales. Esto hubiera introducido rápidamente competencia en el sector audiovisual aunque en condiciones desiguales con los cables ya que el satélite opera con licencia única en todo el país (no se le aplica el tope de 24 licencias locales). Pero no hubiera servido de incentivo para que éstas mejoren las capacidades de sus redes fijas de banda ancha.

Así, el único camino que tienen las telcos por delante es invertir. Inversión que podrá ser potenciando su propia red con fibra óptica combinada con evoluciones de la tecnología ADSL y/o adquiriendo cables medianos que le den capacidad y clientes. De todos modos, independientemente de que opten o no por dar servicios audiovisuales, con el aumento del tráfico de video actual, todo operador (sea telco, cablera u otro) deberá aumentar la capacidad de sus redes. Algunos más que otros.

Lifting

Luego de varias jornadas durante las cuales diversos actores del mercado de las telecomunicaciones desfilaron ante la Comisión de Sistemas, Medios y Libertad de Expresión del Senado, ésta presentó un proyecto modificado de la “Argentina Digital”. Si bien introduce algunas mejoras necesarias, todavía subsisten varios puntos débiles en la futura norma.

El grueso de las presentaciones ante la Comisión coincidió en apuntar a dos temas: el ingreso de las empresas de telecomunicaciones al negocio de la TV y los riesgos que surgen por las indefiniciones respecto de una Autoridad de Aplicación (AA). Sin embargo, las modificaciones más relevantes realizadas al proyecto fueron al primer eje. Nada al segundo.

Había motivos para pensar que el proyecto no iba a avanzar como fuera redactado originalmente en materia del ingreso de las telcos al negocio de la TV. Por razones obvias, éstos no giraban alrededor de la defensa de Cablevisión (el más visible de los afectados, pero ciertamente no el único) sino de las PyME cableras del interior así como de las cooperativas. Pensando que se viene un año electoral por delante, tampoco era cuestión que los legisladores se enfrentaran con quienes necesitarán en sus campañas y que tienen una importante capacidad de influir en la opinión pública en sus zonas de operación. Para solucionar el problema, se optó por dos medidas: impedir que las telcos puedan dar servicios de TV a través del satélite y proponer un ingreso gradual de las telcos al negocio de la TV.

El impedimento al recurso de dar TV a través del satélite (DTH por Direct To Home) a las telcos tiene una lógica desde la perspectiva de la convergencia, que es uno de los ejes del proyecto de ley. Dar DTH no sólo les permitiría ofrecer automáticamente el servicio en todo el país (lo que atentaría contra la gradualidad buscada), sino que no incentivaría a mejorar la red de banda ancha. Con el cambio introducido, para dar TV las telcos deberán aumentar la capacidad de su red actual. Es que para ofrecer este servicio, se debe reservar aproximadamente 8 Mb de capacidad de la conexión de banda ancha, a lo que hay que sumarle el ancho de banda necesario para el acceso a Internet. De este modo, al domicilio del abonado deberían llegar con unos 14 Mb como mínimo. Si bien esto es alcanzable por la tecnología ADSL, requiere que la fibra óptica llegue cada vez más cerca del cliente. Esto implica tiempo de despliegue e inversión, en momentos en el que las telcos también estarán destinando fondos al despliegue de 4G. Queda entonces por delante un escenario de cuantiosas inversiones. Un recurso que no es ilimitado. Así, el avance de la IPTV será paulatino. A pesar de esto, la AA, a través de la reglamentación, será quien defina el ritmo al cual las telcos puedan llegar a las distintas localidades del país.

También el proyecto revisado mantiene el status de servicio público de la telefonía. El resto de los servicios serán servicios públicos en competencia. No obstante, esta diferenciación puede ser irrelevante, ya que la AA podrá controlar precios y tarifas. Por otra parte, la misma podrá, vía regulación asimétrica, establecer obligaciones específicas. Lamentablemente, el proyecto no define las características de dicha asimetría. Queda entonces confiar en que será justa y no inclinada hacia un lado o el otro.

Algo similar ocurre con la desagregación de la red local. El proyecto modificado no aclara si será para todos los licenciatarios de servicios TIC. Nuevamente, será la AA quien decida. De todos modos, los desafíos de la desagregación no son menores, tanto desde el punto de vista técnico como de negocios. Por ejemplo, no es evidente cómo se haría en el caso de una cablera, ya que normalmente no son sujeto de desagregación (por haber nacido en competencia) y por razones tecnológicas no es tan sencillo hacerlo. Pero el principal riesgo de la desagregación es que no incentiva la competencia de infraestructuras. Así, al ser una obligación y no un derecho, se corre el riesgo de que no haya motivación para el propietario de la red a actualizarla.

Por el lado de la AA, lo único que aclara en cuanto a su constitución es que será designada por el Poder Ejecutivo Nacional, sin especificar si habrá una conducción colegiada en base a diversos criterios, como por ejemplo si estarán representadas las provincias o los partidos de oposición, o si contará con un cuerpo colegiado de expertos. Esto sumado a las amplias facultades que otorga el proyecto de ley resulta en que sea un punto de inquietud para todos los futuros licenciatarios de servicios TIC, sin importar sin son grandes telcos, cableras, PyME o cooperativas. Un temor generalizado.

En el caso del Servicio Universal, este sigue siendo definido como “concepto dinámico”, cuando a nivel internacional es estático, en base a la teledensidad (la cantidad de teléfonos por cada 100 habitantes en una zona determinada). Adicionalmente, el manejo discrecional que hará la AA de los fondos del Servicio Universal puede dar lugar a conflictos. Empezando por la transferencia al Estado de los fondos actuales, depositados en un fideicomiso privado, lo que podría ser interpretado como una expropiación. También, estos fondos podrán asignarse al incentivo de despliegue de infraestructura regional y el fortalecimiento de actores locales, lo que abre la puerta a un uso político partidario de los mismos y por lo tanto, parcial.

Como surge de la lectura del proyecto modificado, más allá de las modificaciones al tema TV, persiste el gran poder y discrecionalidad que concentra la AA. Y a pesar de que este aspecto fue mencionado por la mayoría de los expositores ante la Comisión, no hubo modificación alguna. Sería atinado que en el tratamiento en las cámaras este punto sea revisado.

Linkeando

  • Todo cambia: Esto es lo que dice Defensa de la Competencia en Brasil en relación a la presencia de Telefónica en Telecom Italia. En el momento de la transacción, la sociedad de los españoles con Portugal Telecom en Vivo actuaba de reaseguro contra un intercambio de información entre ésta y TIM que pusiera en riesgo la competencia. Al vender su parte los portugueses, la situación cambió y podría haber novedades. [O Estado de São Paulo].
  • Cortando el cable: La TV por cable en Europa está en problemas, perdiendo clientes no tanto frente a otras opciones pagas como Satélite o IPTV sino mayormente ante la TDT gratuita. Aunque el informe no lo analiza, sería interesante saber cuánto del público que migró a la TDT está complementando esta oferta de TV lineal con alguna opción bajo demanda proveniente de Internet. [NewTeeVee]

Tomando posiciones

Cuando todavía no está reglamentada la nueva ley de medios y antes de que algún cambio en los vientos políticos pudiera rever varios de los aspectos contemplados en la nueva ley, las cooperativas avanzan rápidamente en el despliegue de la infraestructura necesaria para proveer servicios de TV.

Amparándose en la resolución 275 dictada por el COMFER en abril último [ver “Generación espontánea de redes”], ya son varias las cooperativas que están presentando sus  proyectos para dar TV. Tal es el caso de Coopelectric de Olavarría, que anunció TV IP vía ADSL, o de Telviso, que va en la misma dirección. Es más, esta semana, durante las jornadas de IPTV, la CATEL (Cámara de Cooperativas Telefónicas) adelantó que buscarán actuar conjuntamente entre todas las cooperativas para avanzar rápidamente en este tema.

Todo indica que este mercado se pondrá en movimiento. Quizás no al ritmo que el ingreso de las telefónicas con fines de lucro hubiera impreso, pero ciertamente habrá varios beneficiados: cooperativas, clientes y proveedores de tecnología y contenidos. Y para los cableros incumbentes en cada zona, la señal de que la competencia está llegando.

¿Ahora sí?

Durante la última semana, volvieron a crecer las especulaciones según las cuales habría avances desde el gobierno para permitir el ingreso de las empresas de telecomunicaciones al negocio de la TV.

El puntapié inicial fueron las críticas que el “presidente de facto” Néstor Kirchner hiciera a los medios de comunicación desde Chile, lo que le valió una respuesta del editor general de Clarín en su edición dominical. Por supuesto, esto generó que se volviera a hablar del resurgimiento del enfrentamiento entre el gobierno y este grupo de medios. Al día siguiente, en otro acto (esta vez en Argentina), el ¿ex? presidente reflotó el tratamiento de una nueva Ley de Radiodifusión, “que elimine gestos monopólicos”, tal como había sucedido originalmente durante el enfrentamiento con el Grupo Clarín.

Días después, desde el sitio Enciclomedios, se mencionó que se estaría trabajando en un nuevo proyecto de Ley de Radiodifusión que incluiría la posibilidad de que las empresas de telecomunicaciones sean autorizadas a dar servicios de triple play de manera progresiva (quizás algo similar a nuestra propuesta de julio pasado).

Por otra parte, en otros ámbitos se viene especulando con la posibilidad de que se considere a la IPTV como un servicio de valor agregado (cosa que se hace en otros países), lo que permitiría prescindir de una modificación a la Ley de Radiodifusión (cuyo tratamiento sería muy conflictivo) y acortaría los tiempos. Esto sería importante también porque, de implementarse este cambio, implicaría que las empresas de telecomunicaciones hicieran importantes inversiones para adecuar la red, lo que en el contexto actual (nacional e internacional) sería un logro que el gobierno podría mostrar.

Dicen que cuando el río suena, piedras trae. No obstante, también hay que recordar que en esta materia, el río viene sonando desde hace rato, y sin embargo, el agua sigue cristalina

La nueva TV

Mientras se dilata el ingreso de las empresas de telecomunicaciones a los servicios de TV, éstos llegan cada vez más directamente a través de Internet. Los indicadores que apuntan en esta dirección se siguen sumando.

Desde el punto de vista de los televisores (que en realidad hoy son básicamente pantallas), para el año que viene ya está previsto el lanzamiento de algunos que traerán incorporada en forma nativa la capacidad de conexión a Internet. Ya no hará falta un dispositivo intermedio (sea una consola de videojuegos o algo equivalente a un Apple TV) con los necesarios conocimientos técnicos para su instalación y operación, sino que será una funcionalidad al alcance del control remoto. Esta adición sin dudas tendrá un impacto en los operadores de servicios de TV paga (sean las actuales cableras o telcos bajo un modelo triple play).  El mismo será mayor aún en la medida en que las generaciones de nativos digitales, que hoy reemplazaron a la TV por YouTube y las descargas de videos, vayan creciendo y tomando sus propias decisiones de compras. Hoy mismo, este segmento tiende a consumir TV pero no en el televisor mismo sino en la computadora con banda ancha.

Por el lado de los contenidos, las noticias se siguen sumando. A nivel internacional, esta semana la cadena MTV anunció que su website MTV Music tendrá a disposición en Internet el archivo completo de videos musicales, todos embebibles y de alta calidad. La monetización vendrá del lado de la publicidad.

Este fenómeno también está llegando a Argentina, ya que Terra TV anunció esta semana una alianza con Disney para poner online sus contenidos bajo el formato “catch up”. A través del acuerdo, a partir del año que viene los usuarios de Terra TV tendrán disponible el contenido de Disney sin costo siete días después de su emisión por televisión paga y se volverán on demand después de que se muestre por primera vez en TV abierta. Los contenidos estarán disponibles también en celulares. Nuevamente, la publicidad será la que pagará los gastos (al menos esa es la idea). El acuerdo incluye éxitos como Lost, Desperate Housewives y otras series, así como películas tales como Los Increíbles o High School Musical.

En ambos casos se trata de Web TV. Esto es, video que viene por Internet como red pública y abierta, con lo cual está sujeto a los problemas que la red pueda tener y sin ninguna garantía de calidad de servicio (como pasa con YouTube). Esto es distinto de IPTV, pero con el desarrollo de la infraestructura, el software y los contenidos, esta diferencia tiende a acortarse. La TV se encuentra en proceso de una transformación fabulosa y todavía se discute con la mira en el pasado.