'Movistar'

Jubilando a Arnet

Esta semana, Telecom comunicó que inició el proceso de unificación de las marcas de su servicio de acceso a Internet.La marca Arnet dejará de existir y pasará a ser Fibertel Lite. En consecuencia, bajo la denominación Fibertel Lite se agruparán los productos de la ahora ex Arnet (de hasta 20 Mbps), mientras que Fibertel hará lo propio con los que estén por encima de esa capacidad (actualmente 25, 50 y 100 Mbps).


Arnet es una de las marcas más antiguas del mercado argentino de telecomunicaciones, habiendo llegado a mediados de los 90s a manos de Telecom, quien la utilizó para su servicio de acceso a Internet por más de 20 años, inicialmente como un servicio dial up para luego ser de banda ancha, con la llegada del ADSL hacia el cambio de siglo. En su momento de mayor esplendor (2015) llegó a los 1,8 millón de accesos, para luego comenzar a perder clientes a manos de la competencia. Esto ocurrió principalmente con Fibertel, con quien tenía una importante superposición geográfica en la cobertura de sus redes. En un mano a mano llevaba las de perder por la mayor capacidad de Fibertel sumada al atractivo del combo con el servicio de TV paga de Cablevisión.

Con una tecnología inferior al cablemódem (y claramente la fibra óptica), Arnet no sólo no pudo detener el avance de su competencia, sino que evidenció las limitaciones técnicas que tenía, comenzando a desprestigiarse como marca aceleradamente. Por esto mismo es que la movida de pasar a denominar bajo la marca Fibertel a los productos ADSL es una jugada no exenta de riesgos. Los accesos ADSL seguirán teniendo limitaciones en su capacidad, especialmente en momentos en que la demanda por ancho de banda sigue en aumento como consecuencia de un mayor consumo de video así como de la multiplicación de dispositivos conectados simultáneamente (PC, celulares, Smart TV, tablets, parlantes inteligentes, etc.). Un escenario en el que los 20 Mbps que como máximo ofrecen los productos de ADSL están camino a ser rápidamente el mínimo aceptable.

Esta movida se encuadra en una estrategia dual desde el punto de vista tecnológico de Telecom. En las zonas donde haya cobertura de la red HFC de Cablevisión, la idea será migrar a los clientes de Arnet a la red de coaxil. O de Fibertel Lite a Fibertel “tradicional”. En las zonas donde Cablevisión no tenga presencia, la idea es hacer un leap frog y comenzar a desplegar una red de fibra óptica al hogar, tal como lo está haciendo actualmente Movistar (Telefónica) en su zona de influencia, migrando desde el cobre.

Más allá del cambio de nombre/marca, lo interesante de la movida es que ahora Cablevisión comenzará a ofrecer Flow a los clientes de ADSL de Arnet. Si bien no hay precisiones sobre si será bajo un formato OTT o IPTV, lo cierto es que la decisión de distribuir sus contenidos en video sobre los accesos de ADSL le sumará a Cablevisión un número no menor de potenciales clientes, siendo esto motivo de preocupación de DirecTV y otros operadores de TV paga que actualmente atienden a usuarios de la ex Arnet. Como se ve, la unificación de los servicios de acceso a Internet bajo el nombre Fibertel es también un paso en la oferta convergente de servicios.
 

Camino poceado

De la mano de Internet, que logró escindir el contenido (sea voz, audio, video) de su red de distribución, hace rato que se viene hablando de la “nueva TV”. Sin embargo, hasta hace poco, más que TV se trataba de video por Internet, primero con YouTube y luego con Netflix y otros servicios de video bajo demanda englobados bajo la categoría SVOD (subscription video on demand). Pero cada vez más es posible acceder a grillas completas de TV a través de Internet, sea en celulares, computadoras, tablets, Smart TV o reproductores conectados a televisores.
El primer caso en Argentina fue el de Flow, hace casi ya dos años, al que luego fueron sumándose otros operadores de TV paga como Telecentro, DirecTV y más. Por ahora se trata de servicios multipantalla, que pueden verse en distintos dispositivos pero que están atados a una suscripción al servicio de TV paga tradicional.

El caso de Flow no estuvo exento de polémicas a partir del momento en que lanzó promociones junto con Personal (ambas marcas de la misma empresa, Telecom) que permitieron visualizar los contenidos desde el celular pero sin descontar de los datos contratados. Las mismas correspondieron a eventos puntuales, como el Mundial de fútbol, los encuentros entre River y Boca por la final de la Copa Libertadores, o los partidos del Mundial de Clubes. Las críticas provienen de lo que se interpreta como una violación a la neutralidad de la red, contemplada en la ley Argentina Digital pero nunca convenientemente reglamentada. Críticas que se hacen extensivas al Enacom, que es quien debería definir si este tipo de promociones están o no permitidas, pero sobre las cuales no se ha expresado. Una oferta de estas características sólo podría ser igualada por quienes disponen de servicios móviles, actualmente Movistar y Claro. Aunque la oferta de TV de ambos es tan limitada por el momento que la combinación de clientes de TV y móvil es mucho menos habitual. De todos modos, el debate sobre la neutralidad seguiría en pie: se les da un tratamiento diferencial a los contenidos propios por sobre los de terceros. Sería deseable que el Enacom resuelva al respecto y ponga un punto final a las discusiones.

Debates al margen, algunas noticias relativas a los pasos que está siguiendo DirecTV (DTV) permiten presagiar nuevos hitos en materia de “nueva TV”. Por un lado, el CEO de AT&T (dueña de DTV) expresó que lanzaron el que quedará en la historia por ser el último de sus satélites, y que pasarán a invertir agresivamente en un modelo OTT que hasta incluiría set top box para usar tanto sobre redes propias de fibra como ajenas. DTV entendió que su negocio no es la tecnología de distribución (el satélite) sino la distribución de contenidos. Ya vienen dando sus primeros pasos con DirecTV Go, la versión de la grilla de DirecTV que no necesita de un abono al sistema de TV satelital (no confundir con DirecTV Play, que es la plataforma multipantalla para sus abonados de TV). Recientemente lanzada en Colombia y Chile. Extraoficialmente se dice se lanzará en Argentina, quizás tan pronto como el primer trimestre del 2019.

Claro que el tema de las grillas de TV en formato OTT stand alone no es algo tan sencillo de lograr, no por aspectos técnicos (ya superados), sino legales. Actualmente, los derechos están disponibles para los operadores de TV paga para el formato multipantalla asociado a un abono de TV, pero la oferta de contenidos se reduce para el formato stand alone, como es el caso de DTV Go. Probablemente sea parte de la natural resiliencia de un factor que sería muy disruptivo para la actual industria de la TV paga. Pero la historia demuestra que los cambios terminan imponiéndose. Llegará el momento en que con o sin hardware específico mediante (set top box o app) empezará una nueva batalla. Y con ella, una nueva era.

Tuits selectos

Saliendo a pista

Luego de varios meses de espera, esta semana se lanzó finalmente Movistar TV, la plataforma de TV paga de Telefónica, que de esta forma da el paso necesario para ingresar de lleno en el mercado de convergencia argentino.
La espera tiene que ver con que, desde el punto de vista regulatorio, la empresa estaba habilitada para dar servicios audiovisuales desde el 1º de enero pasado. Sin embargo, necesitó 10 meses más para poder lanzarlo. Por ahora, en un área geográfica muy reducida, en el sur y oeste del Gran Buenos Aires y en unos pocos puntos de la ciudad de Buenos Aires. La demora tiene que ver bastante con los tiempos que demanda el despliegue de fibra óptica, el cual comenzó hace casi 2 años y está llegando al 1,8 M de hogares pasados. Esto, por otra parte, indica que no habrá oferta de Movistar TV para clientes de ADSL. Por el momento, se trata de un producto asociado sólo a la fibra, la cual tiene la suficiente capacidad como para que los contenidos de TV no afecten ni consuman del ancho de banda contratado, en un formato IPTV.

Para simplificar la vida de los clientes (y de paso bajar costos de instalación y mantenimiento), Movistar optó por una estrategia “in house” inalámbrica. Esto significa que la señal de TV es distribuida vía WiFi a los decodificadores conectados a los distintos televisores del hogar, en lugar de tener que cablear. El paquete básico incluye dos decodificadores y un repetidor de señal de WiFi para asegurar una buena cobertura en todo el hogar. Además, y como no podía ser de otra forma en la TV paga actual, incluye TV Everywhere o la posibilidad de acceder a los contenidos vía Internet, en un modelo OTT, desde un smartphone, tablet o PC.

En términos de contenidos, cuenta con 90 canales en el abono básico más unos 20 adicionales en formato Premium. Algo que lo diferencia de otras propuestas de TV paga es que el HD está incluido en el básico, por lo que sólo aquellos canales que aún no transmitan en HD serán en SD (definición estándar). Los contenidos en sí son similares a los del resto del mercado, incluyendo las señales abiertas (resultado de una negociación que llevó su tiempo) así como señales adicionales al básico, como el fútbol, HBO, FOX y los canales “hot”. A éstos se les suma un canal de series exclusivas de Movistar, producidas o coproducidas en España. Incluye además lo que denominan TV avanzada, que es la posibilidad de pausar la TV lineal, transformando el contenido en vivo en bajo demanda. Adicionalmente, la plataforma integra Netflix. Esto significa que lo ve como un canal más, por lo que las búsquedas se realizan entre todos los canales disponibles así como dentro de Netflix. No obstante, por el momento no harán la facturación, con lo que el usuario contratará a Netflix por su cuenta. Para el año que viene sumarán a Amazon Video. Siempre en el tema contenidos, además de incluir un canal de eSports (toda una novedad), también ofrece una librería de películas accesibles bajo el modelo bajo demanda. Y, a tono con los tiempos que corren, cuenta también con un motor de recomendaciones basadas en los hábitos de consumo.

A pesar de ser un nuevo operador y contar con la ventaja de no tener ninguna “herencia” en términos de productos o modelos de negocio, por ahora Movistar TV no ofrecerá lo que se conoce como “skinny bundles”. Esto no es otra cosa que la posibilidad de que el cliente arme su propia grilla, contratando las señales que le interesan, como podrían ser paquetes de canales de deportes, noticias, series, documentales, música, internacionales y otros criterios. Si bien esto sería técnicamente posible (cumpliendo así el sueño de muchos), no lo es desde el punto de vista contractual con los proveedores de estos contenidos. Algo similar ocurre con la posibilidad de ofrecer una grilla OTT, que pudiera contratarse independientemente de contar con conectividad de Movistar o no. Una situación que seguramente comience a cambiar con el correr del tiempo y los proveedores de contenidos (que si tienen una herencia que gestionar) se pongan a tono con los deseos de la demanda.

Si bien el lanzamiento de Movistar TV y, por lo tanto, la llegada de un nuevo oferente en el negocio de la TV paga genera mucho entusiasmo, hay que ser cautos y tener presente que la limitante para la oferta del servicio está dada por la cobertura de la fibra óptica. Algo en lo que Telefónica ha invertido fuertemente en los últimos dos años, pero donde todavía resta un largo camino por recorrer. Así, por más que a partir del año próximo la oferta de productos de TV pueda extenderse a otros lugares más allá del AMBA, siempre estará limitada a la pisada de la red de fibra. Al menos así será mientras los dueños de los derechos de los contenidos no muestren una mayor flexibilidad que posibilite tener un operador de TV en un modelo totalmente OTT. Son ellos quienes tienen la llave que podría revolucionar la forma de distribuir sus productos. Mientras tanto, todo nuevo actor es más que bienvenido.

Hijos del rigor

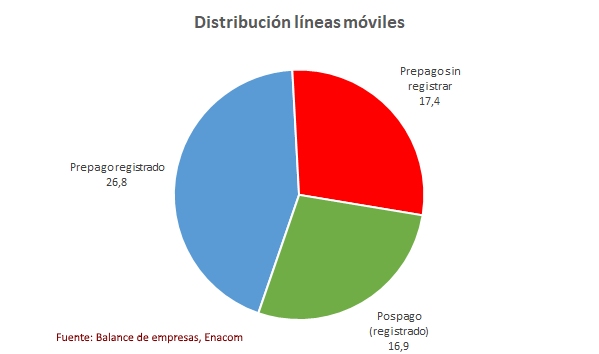
La semana pasada, el gobierno anunció que el 18 de octubre (ayer) vencía el plazo para registrar las líneas prepagas que aún no  estuvieran nominadas o asociadas a una persona física. Llegada la fecha, el Enacom anunció que extendió el plazo hasta el 31 de octubre debido, según el ente, a la gran cantidad de registros que se produjeron en la última semana.

Según las cifras que surgen de los balances de los tres operadores móviles (Claro, Personal y Movistar), la cantidad total de líneas prepagas es de aproximadamente 44 M. De éstas, según el Enacom, unos 17 M no estaban registradas al momento del anuncio.

Por supuesto, una semana de tiempo es muy poco para registrar 17,4 M de líneas prepagas. De hecho, alrededor de 1,4 M (200 mil por día) de líneas se pusieron en regla en la última semana. A este ritmo, y teniendo en cuenta que la mayoría de las líneas prepagas consideradas seguirán en este estado, se puede estimar que para cuando termine este transición, se habrá llegado a aproximadamente el doble de esa cifra en nuevas líneas registradas.

De este modo, cuando se hayan registrado todas las líneas en condiciones de estarlo, el mercado argentino habrá pasado de unas 61 M de líneas totales a alrededor de 46 M. Una cifra mucho más razonable que la anterior.

Si la campaña para registrar los prepagos fue acertada o no en cuanto a su intensidad en los últimos dos años, se lo puede ver desde perspectivas diferentes. Lo ¿ideal? hubiera sido una campaña de difusión larga, continua y sostenida para no llegar a una fecha límite con muchas líneas sin registrar. Pero también hay que tener en cuenta la naturaleza humana (que en el caso de los argentinos es bastante natural) de dejar las cosas para último momento. Así, quizás sea más efectiva y barata una campaña corta pero intensa, con la “amenaza” de bloquear la línea en una semana, aun sabiendo desde el principio que la fecha inicial establecida no iba a ser la definitiva sino que habría que recurrir a al menos una postergación del plazo.

Aclarando los tantos

A pesar del acuerdo alcanzado con el gobierno para adelantar el despliegue de 4G, resultó interesante observar que Telefónica hizo circular su posición en materia regulatoria. La empresa expresó que, más allá de este acuerdo, se mantiene firme en sus reclamos hacia el mismo. Fuentes de la empresa manifestaron que “las últimas decisiones del Gobierno no han propiciado las condiciones necesarias para lograr una competencia genuina en el sector. El hecho de que encontremos acuerdos como industria y en conjunto con el Gobierno, no implica que Telefónica Movistar haya desistido de todos los reclamos que viene realizando ante las autoridades competentes.”
La empresa centra sus críticas a la política del gobierno en relación con el trato recibido por Telecom-Cablevisión. Pero, a diferencia del pasado, deja bien en claro que el blanco de sus críticas es el gobierno por las condiciones de competencia establecidas y no la empresa recientemente fusionada. Como en un partido de fútbol, las críticas son hacia el árbitro y lo que permite y no hacia el accionar del rival que capitaliza la situación.

Por otra parte, las fuentes de Telefónica ya no mencionan organismos internacionales como posibles ámbitos para la resolución de sus diferencias con la política del gobierno sino a la Secretaría de Comercio (que aprobó la fusión) y el Ministerio de Producción (de quién depende la Secretaría). Y afirma que se están preparando para llevar el caso ante la Justicia, a través de la Cámara Federal Civil y Comercial. La batalla continúa, aunque mientras haya que seguir avanzando.

Desempolvando los 450

Esta semana, a través de la Resolución 506/2018, el Ministerio de Modernización reasignó la banda de 450 MHz para banda ancha fija inalámbrica y móvil, en un formato que permite incrementar el ancho de banda, aunque con ciertas limitaciones que circunscribirán el servicio a pequeños y medianos operadores de localidades pequeñas del Interior del país.

Hasta ahora, el uso primario de esta frecuencia era sólo para el acceso fijo inalámbrico, tanto para telefonía como datos e Internet (con muy poco ancho de banda, los que los hace casi inservibles). Por el momento, hay algunos despliegues en 450 MHz con tecnología CDMA, utilizados principalmente para dar servicios de voz inalámbricos (como es el caso de los “cotecalitos” en Calafate), servicios que se habilitaron en el 2005. Pero no prendieron demasiado debido a su baja capacidad para datos y los altos costos del equipamiento.

La resolución redefine el uso primario (agregando la posibilidad del móvil), aunque estableciendo ciertas limitaciones. Por un lado, el servicio deberá proveerse fuera del radio de los 180 Km de la Ciudad de Buenos Aires, en localidades de menos de 100 mil habitantes. Por el otro, excluye a los grandes operadores móviles (Claro, Movistar y Personal). De esta forma, resulta claro que los destinatarios de esta banda serán los pequeños y medianos operadores del Interior, especialmente aquellos operando en zonas con población diseminada, donde el buen alcance de esta banda (llega a 20 Km con LTE) es mejor que su ancho de banda máximo (de 36 Mbps). Por este motivo, las zonas serán asignadas a un único operador, de forma tal de asegurar que éste cuente con toda la capacidad espectral disponible (que es modesta). En las zonas en las que haya un único oferente, la banda se asignará gratuitamente. En caso de haber más de un interesado, habrá una compulsa de precios aunque sin precio base. De esta manera se busca que el espectro no sea una barrera de entrada para el desarrollo de nuevas redes.

Es de prever que, al menos inicialmente, esta banda (conocida como la 31) sea utilizada para dar acceso de banda ancha fija. Los 36 Mbps que puede ofrecer resultan suficientes en la actualidad pero no son tanto para las perspectivas de los próximos años. No obstante, es bastante mejor que lo disponible en muchas zonas del país. Para los servicios móviles, por ahora no parece ser el momento. Actualmente, según la GSA (Global Mobile Suppliers Association) hay 117 dispositivos que funcionan en 450 MHz, frente a los 3.113 en AWS o los 1.211 en ATP (ambas son las actuales bandas de LTE en uso en Argentina). Esta diferencia de escalas se refleja en el precio de los terminales, un factor no menor en la difusión del servicio. Y considerando además las limitaciones que implican no dar el servicio en el AMBA (donde vive 1/3 de la población del país) ni estar disponible para los 3 grandes operadores móviles, las escalas serán bajas.

No obstante, en el caso de operadores que cuenten con alguna otra frecuencia está la posibilidad de hacer Carrier Aggregation, combinando la banda de 450 MHz con otras para aumentar la capacidad total.

El timing no es bueno. La fuerte depreciación del peso de los últimos días encarece notablemente el dólar, al aumentar en una proporción similar la cantidad de pesos a invertir, algo que impacta fuertemente en los operadores nacionales. Y el dólar alto parece haber llegado para quedarse un tiempo, lo que sin dudas será un obstáculo para las inversiones planeadas.

Así, por el momento parece más un gesto de buena voluntad de parte del gobierno hacia los pequeños y medianos operadores del Interior que vienen reclamando la posibilidad de participar activamente del negocio móvil. Con esta movida, esta posibilidad se acrecienta, pero no estamos aún en las vísperas de que eso suceda. Es apenas un primer paso.

La mutación de la TV

Con las postergaciones para dar DTH (que ya a esta altura está dejando de ser cada vez más una alternativa viable) y considerando el consumo creciente en Argentina de servicios de video OTT (técnicamente SVOD o Subscription Video On Demand), el panorama del negocio de la TV está por modificarse.
Ante los tiempos que demanda el despliegue de sus redes de fibra óptica que necesitan para ofrecer servicios convergentes, tanto Movistar como Claro evalúan salir al mercado no sólo con productos del tipo IPTV sobre la fibra sino también lanzar un producto OTT que podrán ofrecer a sus otros clientes (principalmente los móviles y los de ADSL en el caso de Movistar y los móviles en el de Claro). De esta forma, podrán competirles a los proveedores de TV paga (cableras como Cablevisión-Telecom, Telecentro, Supercanal y otros), montados sobre sus redes de mayor capacidad.

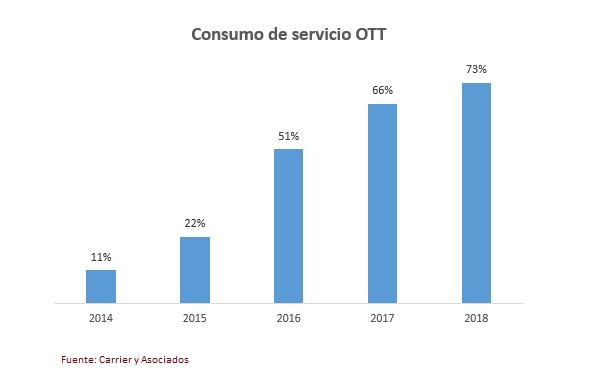
Se presenta así un panorama interesante. Por un lado, el consumo de servicios de video OTT ya es algo bastante habitual. De hecho, 3 de cada 4 usuarios de Internet en el país consume alguno, frente a sólo un 11% que lo hacía 5 años atrás. Si bien estas cifras no necesariamente hablan de abonados, sí es relevante por tratarse de un hábito ya instalado.

Adicionalmente, un servicio de TV OTT le permitiría, tanto a Movistar como a Claro, tener un producto que se potenciaría por su importante base de usuarios de celulares, muchos de los cuales consumen en sus hogares productos de banda ancha y/o TV de otros proveedores. Una ventaja que los cableros no tienen a pesar de tener varios productos OTT (Flow, Telecentro Play, etc.) ya que son menores sus perspectivas de ser atractivos si son utilizados sobre redes ADSL o inalámbricas de menor capacidad que las de HFC de los cableros. En otras palabras, las telcos móviles tienen más chances de avanzar sobre las redes de sus competidores que a la inversa.

En cuanto a los productos OTT que podrían lanzarse, no necesariamente hay que pensar en ellos como TV tradicional. No debería descartarse que en vez del clásico modelo con una oferta muy amplia y variada de contenidos (como ofrece la TV paga tradicional, más allá de los paquetes premium) se opte por uno con ofertas de canales más segmentadas, con paquetes de deportes, cine, series, actualidad, etc. Un tipo de oferta más acorde a los tiempos de hipersegmentación actuales. Una variante del “pago por uso”.

De confirmarse, se trata de la llegada definitiva a la TV del modelo que tanto éxito le dio a Internet: la separación de la red de los contenidos. Un modelo que no sólo habilita la competencia en contenidos más allá de los confines de la red propia, sino que también permite una adopción más rápida y menos costosa, al no haber procesos de despliegue de nuevas redes ni costos de instalación. Algo que podría verse con fuerza en el 2019.

La banda más ancha

Su mayor capacidad y su habitual combinación con servicios de TV paga hicieron que la tecnología de acceso a Internet por cablemódem, presente en el 52% de los hogares argentinos conectados, desplazara del primer lugar al ADSL que lo hace en el 38% de los casos. Esto surge del informe “Tecnología en el hogar – 2018” realizado por Carrier y Asociados.

Con un mayor consumo de datos en el hogar resultante de un creciente tráfico de video (vía YouTube, Netflix, Facebook y otros) y la multiplicación de dispositivos conectables, el deterioro del mercado de ADSL se acelera, propiciando la migración hacia alternativas de mayor capacidad. Adicionalmente, un combo de banda ancha y TV es más seductor que el de banda ancha y telefonía, un servicio en retracción, que ofrecen las redes ADSL. Esto se ve reflejado en la pérdida de abonados registrada en los ISP con esta tecnología, que se mantendrá tanto por el impacto del cablemódem (con los grandes proveedores ganando clientes) como por la propia sustitución por fibra (como es el caso de Movistar y previsiblemente de Telecom en las zonas no cubiertas por Cablevisión).

Por su parte, los accesos inalámbricos (6%) son más habituales en el Interior, con una penetración que crece en la medida en que las localidades a servir son más pequeñas. Es natural que esto suceda ya que el despliegue de redes hasta el hogar es más caro medido por cliente cuando baja la densidad de hogares en un área geográfica determinada.

En cuanto a la conectividad a Internet únicamente a través del celular (6% de los entrevistados), es notablemente más alta en los hogares jóvenes, donde el porcentaje se duplica para llegar al 12%. Esto tiene que ver con un modo de vida más nómada combinado con que, en determinadas situaciones, es preferible económicamente consumir más Gb en un mismo abono que pagar por un acceso adicional. Por otra parte, las redes móviles en ciertos casos tienen más capacidad que las fijas (sobre todo si son inalámbricas). Esto influye para que sea mayor la proporción de usuarios “sólo móviles” en la medida en que la localidad es más chica (y por lo tanto, con mayor tendencia a un ISP inalámbrico de velocidades claramente inferiores).

La fibra óptica muestra un fuerte crecimiento para llegar al 3%, aunque partiendo de una base baja (1% en 2017). La fibra tiene mayor presencia en el AMBA donde tanto Claro como Movistar aceleraron sus despliegues en el último año, al igual que Iplan y algunos operadores medianos y pequeños del interior del país. No obstante esto último, su penetración es claramente más alta cuanto más grande es el centro urbano.

En línea con el avance de la tecnología cablemódem y del retroceso de la ADSL, a la hora de los combos el de banda ancha y TV ganó posiciones (5 puntos) mientras que el ahora menos atractivo banda ancha y telefonía fija descendió (12 puntos). Paralelamente, el combo Triple Play (banda ancha, TV y teléfono fijo) subió 7 puntos, aunque quizás el teléfono fijo sea el servicio menos atractivo de los tres. Los combos con TV, además del servicio per se, implican la existencia de una red de cablemódem, más capaz que la de cobre ADSL. Capacidad que es necesaria para el creciente consumo de video a través de Internet.

Finalmente, un 15% de los hogares relevados contrata únicamente el servicio de banda ancha de su ISP. Un valor similar al encontrado un año atrás.

Tuits selectos

  • Parece que no todos los iPhone son igual de veloces en materia de conectividad celular mobileworldlive.com/spanish/qualco…
  • Los operadores móviles no fueron los únicos afectados por Whatsapp twitter.com/MrCluni/status…
  • Luego de una sucesión de pasos en falso, Facebook busca relanzarse a través de un comercial televisivo. Claramente, desistieron de ir por el segmento adolescente/joven youtu.be/Q4zd7X98eOs
  • Nokia cerró acuerdo con T-Mobile en USA para ser su proveedor de tecnología 5G. US$ 3,5 mil millones en 5 años. No quiero pensar en el valor de los vinos de la cena en el que festejaron el cierre nokia.com/en_int/news/re…
  • Con la automatización de las redes, estiman que entre un 20 y 40% de los empleados de las telcos trabajan hoy en posiciones que no serán necesarias en 10 años totaltele.com/500733/UK-telc…
  • Un nuevo cable submarino conectará a Argentina con Brasil y los EE.UU. para el 2020 subtelforum.com/globenet-brazi…
  • Un ex Telefónica, Luis Malvido, fue designado presidente de Aerolíneas Argentinas. Viene de ser Director Ejecutivo de Telefónica para la región hispana de Sudamérica (Argentina, Colombia, Ecuador, Perú, Chile y Uruguay)
  • Antes de fin de año comenzará a estar disponible la banda de 450 MHz para dar banda ancha inalámbrica en zonas rurales. Sin precio base y con un año para el despliegue. Arrancará donde no haya interferencia y la limpieza llevará 4 años convergencialatina.com/Nota-Desarroll…
  • Buena campaña de Movistar contra el ciberbullying app.embluemail.com/Online/VO.aspx…
  • Uber abandona su proyecto de camiones autónomos. Moyano respira tranquilo techcrunch.com/2018/07/30/ube…
  • A pesar de la oposición que encuentra en los EE.UU. y Australia, los ingresos de Huawei subieron un 15% interanual totaltele.com/500752/Huawei-
  • Un 40% de los habitantes de Corea del Norte ya tiene un smartphone. Pero tienen que instalar las apps aprobadas por el gobierno en una tienda física ya que no se conectan a la Internet abierta sino a una intranet nacional administrada por el Estado businessinsider.com/north-korea-ph…
  • Telefé, presente en IG TV (Instagram TV) revistasenal.com/tv-abierta/tel…
  • Mendoza más aggiornada que CABA https://twitter.com/GabrielaInglese/status/1024356643016990721
  • Huawei desplazó a Apple del segundo lugar en ventas de smartphones. Notable en el gráfico como las ventas del iPhone se disparan en los trimestres de lanzamientos mientras que Samsung y Huawei tienen ventas más estables a lo largo del año ovrik.com/2018/08/01/top…
  • En sólo dos días de ventas, la versión miniaturizada de las consola NES de Nintendo fue la más vendida en junio, desplazando a la PS4 y la Xbox One. Viejos son los trapos businessinsider.com/nintendo-nes-c…