'Movistar'

Temporada de rebajas

A pesar de que la DTH deberá esperar, actualmente las telcos están habilitadas para dar servicios de TV a través de sus redes terrestres (algo que ya está haciendo Claro a modo de prueba a través de su fibra óptica y que Movistar anunciaría durante esta segunda mitad del 2018). Sin embargo, con o sin DTH, el escenario competitivo para los ingresantes a la TV paga no será sencillo. Poco más de la mitad (56%) de los usuarios argentinos de Internet que actualmente son abonados de TV paga espera propuestas alternativas con mejores precios para migrar de su proveedor actual. Esto surge del informe “Internet y Consumo Audiovisual – 2018” realizado por Carrier y Asociados.
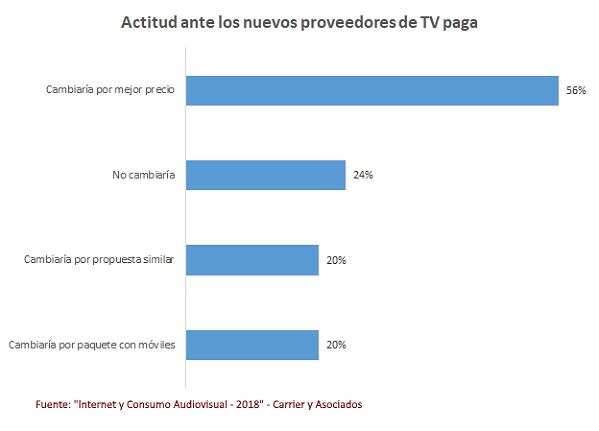
Esta cifra marca que será difícil para los entrantes imponer un producto similar sin un incentivo económico. Lo interesante será ver si el mensaje es “yo soy más barato” o “mirá cuánto de más te están cobrando” cuando salgan formalmente a ofrecer sus productos de TV.

Adicionalmente, el tema económico también está presente en el 20% que afirmó que cambiaría ante una oferta paquetizada que incluya celulares. Algo que explica el interés de los operadores sin servicios móviles en su oferta por poder disponer de los mismos.

El 24% que afirma que no cambiaría ante la aparición de nuevos operadores puede ser visto como parte del núcleo duro de la TV paga actual. Están satisfechos y no se sienten atraídos por nuevas propuestas. Este valor crece en la medida en que desciende el nivel socioeconómico.

Finalmente, el 20% que cambiaría ante una propuesta similar, más que una intención de migración lo que denota es un cliente insatisfecho con su proveedor actual. No cambiaría por la propuesta sino simplemente por provenir de un proveedor distinto. En este punto, los hogares jóvenes son los de opiniones más extremas. Están los satisfechos, sin intención de cambio, y el resto que descarta opciones de seguir con el servicio aún con menor precio, combo o simplemente con otro proveedor. Es lógico. Se trata del segmento más propenso a la baja.

Habemus dictamen

Luego de la presentación del proyecto de ley y su tratamiento en la Comisión de Medios del Senado (que incluyó presentaciones de diversos actores del mercado) finalmente se acordó un dictamen que si bien introduce modificaciones al proyecto original están dentro de lo esperado.

Por el lado de los servicios de TV satelital (o DTH), se modificaron plazos así como los tamaños de las localidades más chicas. En el caso de los tres principales centros urbanos (AMBA, Córdoba y Rosario), la fecha para el inicio de la oferta de servicios de DTH se fijó para el 01/07/2020, postergándose un año y medio desde la fecha originalmente propuesta. Por otra parte, las localidades más pequeñas (y por las que mayores reclamos hubo por parte de los pequeños operadores) fueron llevadas hasta 100 mil habitantes y no 80 mil como fuera establecido originalmente. En estas localidades se pospone el inicio de competencia para el 01/01/2022, agregando 3 años a la fecha original. Para el resto de las localidades, la fecha será el 01/01/2021. De esta forma, recién en julio del 2020 comenzaría a haber más alternativas en proveedores de TV paga vía DTH que estarán disponibles para el 40% de la población del país que reside en los tres principales centros urbanos. Este corrimiento de fechas y de tamaño de localidades es una victoria para la actual industria de TV paga, no así para los consumidores, que verán postergada la llegada de competencia en sus localidades. Esto limitará oferta de paquetes de móviles a la cobertura de banda ancha fija de buena capacidad (como para soportar video). El escenario se presenta entonces propicio para el desarrollo de propuestas de servicios de TV en formato OTT que, ante el impedimento legal de llegar con DTH y la imposibilidad técnica de soportar las demandas mientras se desarrollan redes de fibra óptica, permitirán atender a los clientes a través de redes de terceros. Habrá que ver si operadores como Movistar o Claro optan por independizar sus plataformas de contenidos de sus redes para intentar ganar mercado allí donde sus cableados no lleguen o no sean técnicamente aptos.

En materia de movilidad, el reclamo de los operadores medianos y pequeños fue escuchado. El nuevo proyecto establece la asignación de espectro para servicios móviles para operaciones locales o regionales. Se trata de un mínimo del 30% del espectro que fuera otorgado en 2014 a Arlink para más tarde ser cancelado y devuelto al Estado por falta de pago. Las bandas correspondientes son las de 1900, para 2 y 3G, y las de 700 y AWS para 4G. Esto abre la puerta para que operadores tales como Telecentro, Iplan, Supercanal (en proceso de venta, lo que aumentaría su atractivo) y varios otros ingresen al servicio móvil no ya como OMV sino como OMR. En el caso de ARSAT, se le podrá asignar espectro en forma directa, sin referencia o limitación a banda alguna. De este modo, podría ser tanto para servicios móviles o como fijos (lo que podría ser útil para el despliegue de última milla inalámbrica, con infraestructura propia o ajena).

Por otra parte, hubo novedades con relación a la compartición de infraestructura. El nuevo proyecto no sólo contempla que la reglamentación de ésta la establezca el ENACOM (y no el Ministerio de Modernización). También establece que como primera instancia haya un acuerdo libre entre las partes. No obstante, de no alcanzarse un acuerdo y que no hubiera precios de mercado como referencia, se tomará como tal a un promedio de los precios regionales en América Latina para facilidades similares. Una forma de establecer un parámetro concreto. Pero habrá que ver cómo se resuelven los detalles. Allí está el diablo.

En definitiva, la nueva versión de la ley corta estira la vigencia de la protección al negocio de la TV paga actual, tal como era previsible que sucediera. Si bien habilita a un 40% del mercado, faltarían 18 meses para que ello ocurra, en momentos en que los hábitos de consumo audiovisual están cambiando. Además sería en zonas donde es más probable la existencia de alternativas cableadas que suelen proponer una oferta de banda ancha más interesante, incluyendo servicios móviles. La reserva de espectro para operadores locales o regionales es un paso interesante en términos de competencia, aunque será clave su implementación. La identificación de parámetros definidos para los costos de compartición es una respuesta provisoria a las críticas del proyecto inicial, pero incompleta. Así, esta nueva versión de la ley tiene restricciones que no favorecen al consumidor, pero hace algunos aportes que ratificarán su relevancia a la hora de los detalles.

Convergencia y nuevos escenarios

Con el anuncio esta semana de que los clientes de Personal (con abono fijo y factura) que también lo sean de Cablevisión podrán ver desde la app de Flow en el celular los partidos del Mundial sin el costo del tráfico de datos que se genere, se reavivó en ciertos ámbitos la discusión de qué es la neutralidad de la red, hasta dónde llega y cómo será el panorama que viene de la mano de la convergencia.
Existen diversos modelos de pago revertido, o donde no es el usuario quien paga por los datos que consume.

  • Zero-rating: El usuario accede gratuitamente a un servicio específico siendo el gasto de conexión absorbido por el operador móvil.
  • Datos sponsoreados: El usuario accede gratuitamente a un servicio específico, pero el sponsor no es el operador sino un tercero, una empresa o gobierno.
  • Internet sponsoreada: El usuario accede gratuitamente no ya a un servicio específico sino a Internet en general, siendo el sponsor una empresa o gobierno.

En el caso de Flow-Personal, se trataría en principio de un caso de zero-rating. Sin embargo, no es el primero que se da en el país. Lo mismo ya sucede con Whatsapp, algunos de cuyos consumos de datos son hoy gratuitos para diversos clientes de los 3 operadores móviles. Y también podría suceder con Movistar, que acaba de anunciar un acuerdo para ofrecer Netflix, que contempla que en diversos países no cobraría a sus usuarios por el tráfico que esta app generará en sus redes. Se trata de una tendencia que no sólo se da en Argentina. De hecho, en Latinoamérica un 90% de los operadores móviles ofrecen servicios zero-rating.

Cuando se habla de neutralidad de la red, muchos piensan en cuando el no respeto de ésta perjudica al usuario. Por ejemplo, que un ISP que también ofrezca servicios de video aplique un freno o degrade la calidad del servicio de un tercero. Algo que le criticaban a Comcast en EE.UU. cuando decían que degradaba intencionalmente la calidad de Netflix.

Pero los modelos de pago revertido no perjudican al usuario, sino que favorecen a algunos (en este caso, los clientes). Una situación que no es comparable a que un dueño de red ralentice a determinados contenidos. No es un tema de calidad de servicio, sino de costo que no sube, sino que baja para ciertos usuarios, beneficiando a sus clientes sin perjudicar a quienes no lo son.

Este tipo de situaciones plantean una discusión interesante: ¿Puede el dueño de una red favorecer a sus clientes? ¿Puede quien ofrece servicios, pero no invierte en red, reclamar los mismos beneficios? Seguramente habrá diversas opiniones al respecto.

En momentos en que las redes apuntan, por su evolución tecnológica, a permitir la existencia de diversas redes virtuales, con distintas características para distintos servicios, el concepto de neutralidad merece una revisión. Y si bien en Argentina la neutralidad de la red fue consagrada en la ley Argentina Digital, no se le destinó más que un par de artículos. Quizás sería conveniente un reglamento específico para que no haya zonas grises ni discusiones estériles.

De todos modos, y para cerrar, el tráfico de datos gratuito para servicios de video es un juego peligroso para los operadores. Sus redes deben tener capacidad suficiente para poder aguantar un tráfico muy superior al habitual y así no perjudicar a sus clientes. No sea cosa que el beneficio se convierta en un boomerang.

Cortita y al pie

Sobre el fin de la semana pasada, luego de muchos meses donde se especuló que saldría en forma de DNU, el gobierno presentó en el Senado su “Proyecto de Ley de Fomento de Despliegue de Infraestructura y Competencia TICs” (queda en claro por qué es mucho más simple referirse a ésta como la Ley Corta”. No se trata de la tan anunciada Ley de Convergencia, que vendría a unificar definitivamente la industria de las telecomunicaciones y de los medios electrónicos, sino de un intento de acomodar cosas que fueron desacomodadas tanto por el gobierno anterior como por el actual.

El proyecto tiene 3 grandes ejes: compartición de infraestructura, habilitación de la TV satelital como un servicio TIC (y no como algo “especial” y de tratamiento distinto) y la puesta en juego del espectro asignado oportunamente a Arsat.

El proyecto de ley obliga a los “prestadores de servicios” a la compartición de infraestructura pasiva. Se trata básicamente de la parte de ingeniería civil involucrada en el despliegue de redes, permitiendo el uso de postes, ductos, terrazas, suministro eléctrico, entre otros (*). La idea es reducir notablemente los tiempos y costos del despliegue de red, donde según el gobierno la obra civil representa aproximadamente el 70% del costo y cuya superposición es antieconómica. También se exige compartición de infraestructura a determinados servicios públicos (redes de agua, electricidad, caminos, ferrocarriles), a lo que se suma a la exigencia de que cada nueva obra incluya el tendido de ductos (caños) por donde se pueda pasar fibra óptica.

En este punto puede haber reparos de algunas provincias, que no sólo tienen servicios públicos propios sino también, como en el caso de San Luis y La Pampa, sus propios operadores de fibra óptica y que quizás no sean tan propensos a compartir infraestructura pasiva con el sector privado. Seguramente será uno de los puntos hot cuando la ley sea debatida.

Por supuesto, en ambos casos (privados y servicios públicos) esta cesión no sería a título gratuito y es justamente allí donde podría haber necesidad de intervención del ENACOM en casos en que los involucrados no se pongan de acuerdo. La cosa podría no ser tan automática y fluida, pero es una decisión correcta que dependerá de su implementación (léase, reglamentación). Conviene recordar, no obstante, que en función del art. 3° del decreto 1340/2016, todas las redes nuevas NGN tendrán una protección por 15 años, por lo que no se podrá obligar a su compartición.

En el caso de la TV Satelital (o DTH por Direct To Home), es una medida acertada de dejar de discriminar en función de la tecnología cuando lo importante es difundir el servicio y hacer más competitivo el mercado de la TV paga. La prohibición nace en la ley Argentina Digital (gestión anterior) y fue ratificada por el DNU 267/2015 (actual gestión). Si bien mucho énfasis se hizo en los medios sobre este punto, presentándolo como una concesión a demandas de Claro y Telefónica, conviene aclarar algunos puntos. Por un lado, que esta decisión habilita a todo operador TIC. De este modo, la propia Telecom podría optar por esta tecnología para dar TV allí donde no llega la red de Cablevisión y donde la banda ancha de Arnet no es apta técnicamente para ofrecer servicios de TV. Por otra parte, conviene recordar que Telecom compró un operador de TV satelital en Paraguay y que está en proceso de migrar a sus clientes de TV inalámbrica en Uruguay a tecnología satelital. Así, podría ofrecer TV satelital en todos los países donde tiene operaciones. Adicionalmente, la medida apunta a crear competencia en el segmento satelital específicamente, donde sólo opera DirecTV, ostentando un 28% del mercado total de TV paga (incluyendo al cable)

Como suele ocurrir cuando se debate el tema de la DTH, no faltó la mención a las pequeñas localidades (de menos de 80 mil habitantes) que gozarán de cierta protección, ya que los grandes operadores nacionales no podrán ofrecer inicialmente sus servicios allí, conforme a un cronograma que deberá presentar el Ministerio de Modernización. Es decir que se faculta al Poder Ejecutivo para establecer salvaguardas para localidades de menos de 80.000 habitantes donde el servicio sea operado “exclusivamente” por pymes o cooperativas. Esto significa que, si hubiera un “grande” operando previamente en esa localidad, la competencia será abierta.

En este punto conviene remarcar que tales “protecciones” a operadores PyME y cooperativas son pagadas por sus clientes, que están obligados a acceder a servicios de menor calidad y/o mayor precio. De no ser así, no habría necesidad de blindarlos frente a grandes operadores nacionales. No obstante, según el Ministerio, se trata de un mercado compuesto por 700 operadores entre cooperativas y PyME. Esto exige al gobierno lograr una transición hacia la convergencia total que sea ordenada y gradual.

Para mejorar sus posibilidades ante el ingreso eventual de los grandes operadores, éstos estarán obligados a presentar una oferta mayorista de su servicio de TV paga (algo inexistente hasta el momento), asegurar oferta de interconexión y acceso a su red y de acceso a red para operadores móviles virtuales. En definitiva, pequeños y grandes terminarían asociados de alguna manera (si es que los primeros no son eventualmente comprados).

Siguiendo en el tema contenidos, el proyecto de ley exige a los titulares de los mismos o dueños de derechos de transmisión, la oferta de éstos en condiciones transparentes, equitativas y no discriminatorias (algo que ya habíamos adelantado aquí). Nuevamente, la verdad se verá a la hora de la reglamentación.

Por último, el proyecto aborda el tema del espectro para servicios móviles. Por un lado, propone permitir al Estado disponer de las frecuencias (90 MHz para 2/3 y 4G) actualmente en manos de Arsat pero que, al no contar con infraestructura física, están sin uso (algo así como el perro del hortelano). La intención del gobierno es subastarlas o asignarlas. En este caso los beneficiarios no sólo serían los actuales operadores (Claro, Movistar y Personal) sino que se reflotaría la idea de la operación regional (en vez de nacional), dando lugar a diversos 4° operadores, que podrían ser cableras medianas (caso Telecentro o Supercanal – el cual, dicho sea de paso, estaría en proceso de venta) o asociaciones de cooperativas y/o PyME. El objetivo manifiesto es mejorar el servicio y favorecer la competencia.

En definitiva, este proyecto de ley puede ser visto como un remiendo a los desaguisados anteriores (como prohibición de DTH o asignación del espectro a Arsat) y suma la compartición de infraestructura, que no será sencilla de implementar. Más allá de algunas objeciones posibles, se trata de un avance en la dirección correcta. No obstante, asumiendo su aprobación (con o sin modificaciones sustanciales), la clave, como siempre, estará en las reglamentaciones de los ejes presentados. El diablo está en los detalles.

(*) Definición un poco más abarcativa de infraestructura pasiva: Elementos accesorios que proporcionan soporte a la infraestructura activa (todo lo que esté energizado), tales como bastidores, cableado subterráneo y aéreo, canalizaciones, construcciones, ductos, obras, postes, sistemas de suministro y respaldo de energía eléctrica, sistemas de climatización, sitios, torres y demás aditamentos, incluyendo derechos de vía, que sean necesarios para la instalación y operación de las redes, así como para la prestación de servicios de telecomunicaciones y radiodifusión.

Sin fronteras

Mucha gente se entusiasmó esta semana al conocerse la noticia que, durante la reunión de la CITEL (Comisión Interamericana de Telecomunicaciones), dependiente de la OEA (Organización de Estados Americanos), la mayoría de los Estados miembros se comprometió a “impulsar medidas que permitan una mayor transparencia, asequibilidad y eliminación de los cargos adicionales al usuario final de los servicios de itinerancia móvil internacional (roaming), dando particular atención a las realidades y necesidades en las zonas de frontera”, según el documento aprobado en Buenos Aires durante la Séptima Reunión Ordinaria de la Asamblea que tuvo lugar entre el 13-15 marzo últimos.

Sin ánimo de ser aguafiestas, conviene destacar que esta no es una decisión tomada sino una recomendación a los reguladores, quienes deberán ahora consensuar con los operadores móviles de cada país cómo llevar adelante esta iniciativa.

Existe el antecedente reciente de la eliminación, el año pasado, del roaming en Europa, el cual no es total sino sólo para líneas con abono. En el caso de las prepagas, esto queda a criterio de cada operador. Pero aún en este caso, pasaron varios años desde que se comenzó a analizar la medida hasta que finalmente fue una realidad. Esto se debe a que en el proceso de roaming intervienen tres actores: el operador de origen del usuario itinerante, el operador del país de destino que cursa las comunicaciones y el operador de larga distancia que conecta a ambos. No obstante, por la configuración del mercado americano, el proceso podría ser más simple en varios casos. Esto se debe a que existen dos gigantes regionales: América Móvil (Claro) y Telefónica (Movistar), quienes operan en la mayoría de los países y que son además operadores de larga distancia. No obstante, la situación no sería tan sencilla para otros operadores, como es el caso de Telecom (Personal), que sólo tiene participación en Argentina y Paraguay, con lo cual tiene más negociaciones por delante. No obstante, también queda un factor importante a resolver: el tratamiento fiscal para evitar doble imposición (en el país de origen de la línea y el país donde se realizan las comunicaciones).

Hasta el momento, el roaming es un servicio utilizado mayormente por los clientes de empresas, quienes pueden justificar más fácilmente los altos costos del servicio en comparación con sus costos locales. Pero con el creciente uso de los datos desde el celular, los viajeros particulares se acostumbraron a usar sus equipos en el exterior, conectándose vía WiFi desde hoteles, aeropuertos, bares y otros lugares públicos que ofrecen esta conectividad. Desde allí utilizan aplicaciones como Whatsapp, Skype, Facebook y otras, a las que más recientemente se le agregó la funcionalidad de VoWiFi (Voice over WiFi) que permite también hacer y recibir llamadas como si se estuviera en la red móvil del país de origen.

Hay quienes creen que, considerando los tiempos que demandarían la implementación de esta medida, la cosa podría estar resuelta con anticipación directamente por parte de los operadores. En Argentina, los operadores ofrecen ya planes que incluyen alguna forma de roaming en América. Claro es el más agresivo en este aspecto, con planes que agregan esta capacidad en todos sus abonos que cuentan con al menos 4GB por mes, arrancando en $ 530 mensuales (unos US$ 26). Personal tiene 10GB incluidos en países limítrofes y los EE.UU. pero únicamente en su plan de 10GB locales de $ 990 de costo (casi US$ 50). Movistar sólo ofrece paquetes de roaming adicionales, no incluyéndolos en ninguno de sus abonos.

Lo cierto es que la eliminación del roaming dispara su uso. En Europa, en menos de un año de vigencia, la cantidad de usuarios se duplicó. En el caso de Argentina, desde Claro informaron que este último verano fueron 600.000 clientes quienes hicieron uso de esta funcionalidad, mayormente en países limítrofes y en los EE.UU.

En definitiva, la medida es sin dudas bienvenida, pero al ritmo en que van las cosas y esperando una competencia más feroz en la medida en que avance la convergencia, es probable que para cuando se oficialice en todo el continente, los operadores privados se hayan adelantado. Ojalá así sea.

Jugando de local

Es lógico que con el MWC desarrollándose en España (por más que a algunos catalanes de Barcelona esto no les cause mucha gracia), Telefónica tuviera muchas cosas para mostrar.
En el marco de este evento Telefónica anunció el lanzamiento de Aura, que ya está presente y operando en España, Alemania, Reino Unido, Brasil y Chile además de Argentina. En pocas palabras, Aura es una combinación de big data, inteligencia artificial, inteligencia cognitiva y reconocimiento de voz que apunta a simplificar la interacción del cliente con la compañía y sus servicios.

Aura tiene acceso a la red física, los sistemas informáticos y los servicios ofrecidos, pudiendo actuar sobre ellos y modificarlos a voluntad del cliente, quien puede hacerlo a través de interfaces de voz, tanto desde una app del celular como a través de dispositivos de uso específico (al estilo del Amazon Echo). Quien sea cliente de Movistar en Argentina puede usar Aura desde la app Mi Movistar. Actualmente, las funcionalidades son limitadas y varían según los países en función de los servicios disponibles en cada uno de ellos, pero la intención es que con el correr del tiempo todas las funcionalidades de Aura estén disponibles en todos los mercados.  Para una explicación más profunda y sesuda, se recomienda este artículo. Para tener una idea rápida y visual, con usos cotidianos, se sugiere este video que está centrado en servicios que ofrece hoy Movistar en España pero que, con el lanzamiento de su servicio de televisión en Argentina (previsto para después del Mundial de Fútbol), también se replicaría eventualmente  en nuestro país. Localmente, por el momento la interacción con Aura está circunscripta al servicio móvil.

Otro anuncio interesante por parte de Telefónica fue el de su iniciativa “Internet para Todos”. En asociación con Facebook, y como parte de su TIP (Telecom Infra Project), se trata de un proyecto colaborativo para conectar a los no conectados en Latinoamérica, estimados en unos 100 millones de personas viviendo en áreas de difícil despliegue de redes tradicionales. La idea es trabajar sobre modelos de conectividad que permitan un desarrollo de redes más rentable, basadas en tecnologías abiertas y recurriendo inclusive a la utilización de globos y zepelines alimentados a energía solar para llevar conectividad en zonas remotas y con población de menores recursos, compatibles con un ARPU de US$ 6. El modelo incluye además la asociación con pequeños operadores locales bajo el modelo de revenue sharing. En Perú ya han conectado a 20.000 personas con tecnologías no tradicionales.

Un dato que no hay que soslayar es el cambio de actitud de Telefónica hacia los gigantes de Internet como Google y Facebook. Mientras que la anterior gestión los combatía abiertamente (sin éxito, por cierto), la actual ha decidido claramente asociarse con ellos. Así, Telefónica colabora con Facebook en la iniciativa Internet para Todos y usa su Messenger como canal de interacción de Aura en Chile. Adicionalmente, Aura también se basa en la plataforma de reconocimiento de voz de Google Assistant. Como si todo esto fuera poco, se espera que en España comience a ofrecer los contenidos de Netflix a sus clientes de TV. De hecho, en el stand de Telefónica en el MWC se escuchó: “Para ir rápido, ir solo. Para llegar lejos, ir acompañado”. Los tiempos han cambiado…

Tuits selectos

Hablando se entiende la gente

En los últimos días se presentó en sociedad un nuevo OMV que será operado por Catel (Cámara de Cooperativas de Telecomunicaciones). El mismo utilizará el espectro de Movistar en su área de influencia (donde proveerá infraestructura) y usará la red del OMR en el resto del país. Su lanzamiento comercial está previsto para la primera mitad de 2018.
Al menos inicialmente, Catel dará servicios en varias provincias: Buenos Aires, Chubut, Córdoba, La Pampa, Mendoza, Misiones, Río Negro, Santa Cruz y Santa Fe. Según la cámara, esto les da un mercado potencial de 2 millones de usuarios en 500.000 hogares.

Catel, que originalmente buscó ser OMR, aportará su propia infraestructura en su área de influencia, utilizándola para realizar off load a través de su red fija. En otras palabras, Catel gestionará el servicio localmente y accederá a la red nacional de Movistar fuera de sus áreas de influencia.

Telefónica se ha mostrado siempre proclive a los modelos OMV en la región, pero en este caso dejaron entreabierta la posibilidad de ir un paso más allá y acordar la posibilidad de acceder a las redes fijas de las cooperativas en aquellas zonas donde no tenga despliegue. Por otra parte, algunos creen que Telefónica-Movistar corre el riesgo de perder clientes a manos de Catel. Pero también es cierto que el acuerdo es una forma de llegar a otros clientes hoy en manos de sus competidores a nivel nacional, obteniendo mejores escalas.

Más allá de las ofertas de referencia para OMV exigidas por las autoridades a los OMR, el acuerdo entre Catel y Telefónica evidencia que nada mejor que las partes acordando libremente esquemas asociativos en los que ambas logren beneficios.

Tuits selectos

De foe a friend

Esta semana hubo buenas noticias para los usuarios argentinos de celulares, sin importar su operador. Es que cada uno hizo anuncios vinculados al consumo de datos móviles, alcanzando a buena parte de sus clientes.

Por un lado, Personal lanzó la posibilidad de compartir un abono de datos entre múltiples líneas, sin necesidad de que estén bajo la misma titularidad. Un concepto similar a las “bolsas de minutos” existentes para las comunicaciones de voz pero que hoy han perdido vigencia con las llamadas ilimitadas on net (dentro del mismo operador) y el aumento de los minutos para las off net (a otros operadores).

Más repercusión causaron los anuncios realizados por Claro y por Movistar, bonificando el uso (parcial) de Whatsapp a sus clientes, aunque con matices entre uno y otro operador. Ambas propuestas tienen en común que el uso de Whatsapp no se descontará de los MB o GB incluidos en los abonos o planes prepagos. Pero conviene destacar que esto se aplica a el intercambio de texto, fotos, audios de voz y video, pero no así para las llamadas de voz o video. Algunos dirán que el tráfico generado por Whatsapp no es significativo, aunque igualmente los usuarios lo verán con buenos ojos. Más allá de esto, es notable como Whatsapp pasó de ser originalmente una amenaza para los operadores móviles (impactando notablemente en su negocio de SMS) a convertirse en un aliado para competir.

Con los anuncios vinculados al uso gratuito de Whatsapp se pone en evidencia que el concepto de neutralidad de la red no siempre es favorable a los usuarios. Es que en la oferta de Whatsapp gratuita entra en la categoría denominada “zero rating” de pago revertido de datos. Es decir, es el operador quien subsidia el uso de esta aplicación. Para los puristas de la neutralidad de la red, esto no debería suceder, ya que, argumentan, es el operador quien decide arbitrariamente qué aplicación no generará un cargo en el tráfico de datos, lo que deja a las alternativas en desventaja. Pero en este caso, difícilmente el 96% de los usuarios de smartphones que usan Whatsapp se queje. Tampoco la principal alternativa, el Messenger de Facebook (dueño también de Whatsapp). Quizás sí podría cuestionar la medida una app como Telegram. Así, muchos de los activos defensores de la neutralidad de la red quizás no se quejen. Además, si el ENACOM decidiera cuestionar estas ofertas y obligar a las operadoras a dar marcha atrás equivaldría a una medida muy impopular…

Todos estos anuncios, que se dieron el mismo día, marcan también un probable recalentamiento de la competencia en materia de servicios móviles. Quizás apenas el puntapié inicial de una intensificación de la competencia a un mes de la entrada en vigor (parcial) de la convergencia. Una situación que, especialmente ante la fusión de Telecom y Cablevisión (más allá de las exigencias que podrían surgir), también se refleja en un acelerado despliegue de fibra óptica por parte de Telefónica y Claro. Todavía no llegó la convergencia, pero ya se largó.